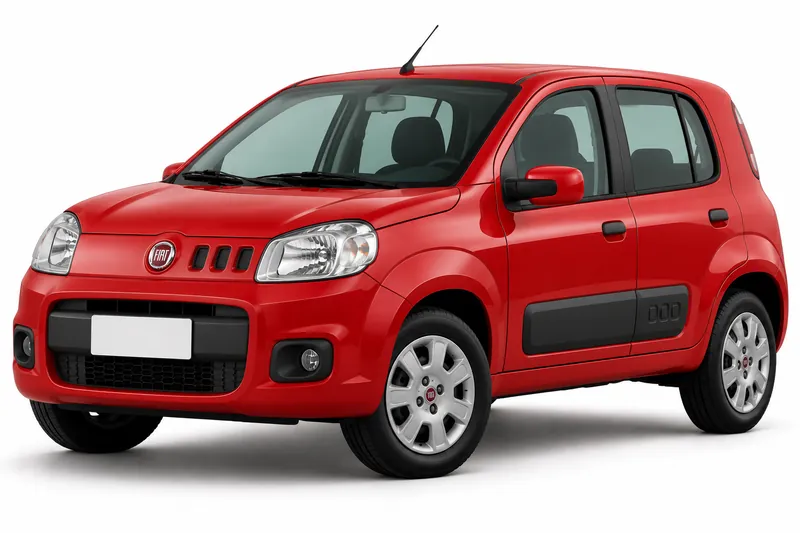
El todo riesgo con franquicia es una cobertura de daños propios: la aseguradora responde por los daños al vehículo asegurado, y vos pagás la parte que queda a tu cargo en cada siniestro, que es la franquicia. Si tenés un Fiat Uno y lo estás buscando, lo que cambia de una póliza a otra es el monto de esa parte, las exclusiones y cómo se interpreta la suma asegurada.
Esta guía explica cómo funciona la franquicia, qué exclusiones conviene revisar y qué datos tener antes de pedir precio. Así llegás a la cotización sabiendo qué estás comparando, y no solo el monto mensual. Si todavía no tenés claro qué son los daños propios, empezá por la primera sección. Nada de lo que leés aquí reemplaza lo que diga tu póliza ni una cotización personalizada.
Cuánto cuesta cada cobertura del Fiat Uno
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. El piso del catálogo: este modelo todavía no tiene precio propio.
Qué significa daños propios en tu Fiat Uno
Los daños propios son los que sufre el propio vehículo asegurado: un choque, un golpe en el estacionamiento o un incendio, según lo que incluya tu contrato. En un Fiat Uno, eso significa que, si la póliza lo incluye, la aseguradora responde por la reparación o por el valor del auto, y no por los daños que causes a terceros. Esa es la diferencia con el seguro obligatorio, que cubre a esos terceros.
Dentro de los daños propios hay coberturas distintas, y el todo riesgo es una de esas variantes, con sus propias condiciones. Amplia no quiere decir sin límites: la aseguradora define qué incluye y qué deja afuera en las condiciones de la póliza.
Antes de comparar, revisá si tu contrato habla de daños propios de forma clara. Si no lo dice, preguntá a la aseguradora por escrito qué cubre y cómo calcula cada reparación.
Cómo opera la franquicia cuando hay un siniestro
La franquicia es la parte del daño que queda a tu cargo. Si el siniestro está cubierto, la aseguradora paga el resto según lo que diga la póliza. Por eso dos titulares de un Fiat Uno con el mismo golpe pueden pagar montos distintos si sus contratos tienen franquicias diferentes.
Revisá en tu contrato si la franquicia es un monto fijo o si se calcula de otra manera, porque eso cambia la cuenta. Tampoco asumas que se aplica igual a todos los tipos de daño. Lo que la póliza dice sobre cada caso es lo que vale.
Por ejemplo, si el presupuesto de reparación es mayor que la franquicia, la diferencia puede quedar a cargo de la aseguradora, siempre que el daño esté cubierto. Si el presupuesto es menor, el costo de la reparación suele quedar a tu cargo. Esa lectura es general: el cálculo exacto sale de tu póliza.
Qué exclusiones revisar en tu póliza
Las exclusiones son los casos que la póliza no cubre, aunque tengas todo riesgo. Cada contrato las define, así que no conviene asumir que un tipo de daño está incluido solo por el nombre de la cobertura. Leé el apartado de exclusiones antes de firmar y preguntá por cualquier caso que te preocupe.
Algunos puntos suelen aparecer en ese apartado y conviene mirarlos con calma: condiciones de uso del vehículo, accesorios que no estén declarados y daños que el contrato excluye de forma expresa. Si tu póliza los menciona, entiende qué significan en la práctica para tu auto.
Otro punto es el trámite previo al alta. Si la aseguradora pide inspección o fotos del vehículo, cumplilo antes de que pase un siniestro, porque la falta puede complicar un reclamo. Las exclusiones se leen junto con la franquicia, porque ambas definen cuánto paga la aseguradora.
Datos y condiciones para cotizar con criterio
Antes de pedir precio, reuní los datos que afectan la cobertura: año y versión del Fiat Uno, número de patente, la suma asegurada que querés declarar, accesorios o modificaciones que tenga el auto y el uso que le das. Con esa información, las propuestas se arman sobre la misma base, y podés comparar presupuestos que sean realmente iguales.
Pedí a cada aseguradora la misma información por escrito: la franquicia vigente en el contrato, las exclusiones y cómo interpreta la suma asegurada.
Hay tres datos a validar con cada aseguradora antes de decidir: las franquicias vigentes, la suma asegurada según tu póliza y el valor de plaza que aplicará al auto. Si una respuesta no coincide con lo que te ofrecieron, pedí la aclaración antes de firmar.
Preguntas frecuentes
- ¿Mi Fiat Uno queda cubierto por el todo riesgo con franquicia en cualquier daño?
- No necesariamente. La cobertura y sus exclusiones dependen del contrato de cada aseguradora, y ninguna guía reemplaza la póliza. Las condiciones de franquicia dependen del contrato. Antes de asumir que un daño está incluido, revisá esas condiciones en tu póliza.
- ¿Cuánto pago yo de mi bolsillo si tengo un choque con el Fiat Uno?
- En un siniestro cubierto, tu parte es la franquicia que figure en tu contrato, y la aseguradora responde por el resto según la póliza. Si el presupuesto de reparación no supera la franquicia, el costo suele quedar a tu cargo. Para saber la cifra con certeza, pedí la franquicia vigente por escrito.
- ¿La suma asegurada es lo mismo que el valor de mi Fiat Uno?
- No necesariamente. La suma asegurada y el valor de plaza se interpretan según la póliza, por eso conviene leer cómo define cada uno tu contrato. Preguntá a la aseguradora qué valor toma como referencia y si la suma se actualiza durante la vigencia. La referencia oficial sobre este punto es.
Si ya reuniste los datos de tu Fiat Uno, el siguiente paso es comparar presupuestos con las mismas condiciones. Antes de elegir, confirmá por escrito la franquicia, las exclusiones y la suma asegurada, y compará solo presupuestos con esas condiciones iguales. Si querés ver la página general del modelo, revisá Seguro Fiat Uno.
- Seguro del Fiat Uno: todas las coberturas
- Responsabilidad civil del Fiat Uno
- Terceros completo del Fiat Uno
- Robo total del Fiat Uno
- Granizo del Fiat Uno
- Cristales y parabrisas del Fiat Uno
- Auto usado del Fiat Uno
- Suma asegurada del Fiat Uno
- Seguro de autos Fiat
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.