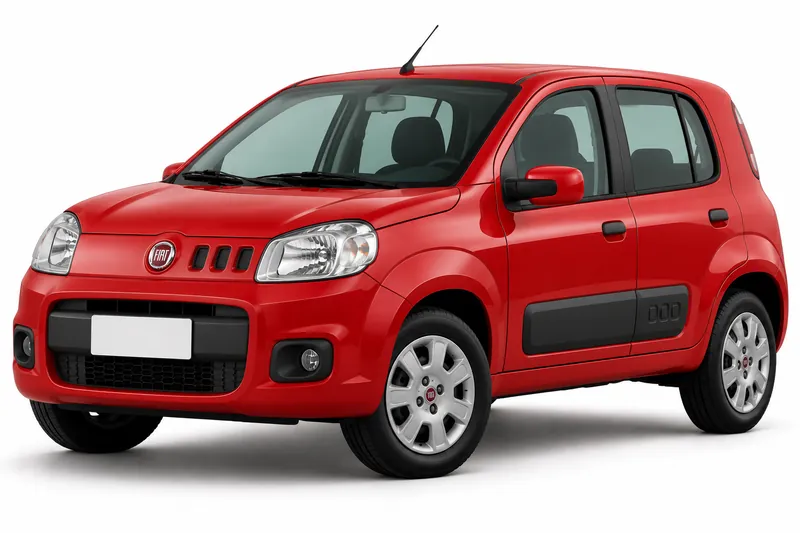
Terceros completo no es lo mismo que la RC obligatoria. Lo que incluye depende de la póliza que contrates, y el nombre del seguro no alcanza para saberlo. La RC obligatoria es la que exige la ley para circular. Terceros completo es una cobertura contratable con condiciones propias, que puede incluir protecciones como robo o incendio según el contrato. Esta guía te ayuda a entender esa diferencia para un Fiat Uno, a revisar qué suele quedar sujeto a la póliza, como robo, incendio y coberturas adicionales, y a ver qué exclusiones y topes conviene mirar antes de cotizar. No te dice qué cubre cada compañía, porque esas condiciones no están en esta página. Lo que vale es el texto de tu póliza. Si ya tenés una cotización en mano, comparala con esta lista antes de decidir.
Cuánto cuesta cada cobertura del Fiat Uno
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. El piso del catálogo: este modelo todavía no tiene precio propio.
Qué cambia frente a la RC obligatoria
La RC obligatoria es el seguro que la ley pide para poder circular, y no es lo mismo que terceros completo. Argentina.gob.ar lo aclara en su portal: la RC obligatoria no es terceros completo. Por eso no conviene asumir que, con el seguro obligatorio, ya tenés también terceros completo. Son contratos distintos, y lo que cubre cada uno figura en su póliza. Si querés repasar el seguro obligatorio, lo tenés en su propia guía. Si buscás la vista general del modelo, empezá por el seguro para Fiat Uno. Esta guía se ocupa solo de terceros completo.
Robo, incendio y adicionales: qué depende del contrato
Terceros completo puede incluir protecciones como robo o incendio, y el alcance de cada una depende del contrato. Las coberturas adicionales, cuando existen, tienen su propio alcance en la póliza. El modelo del auto, por sí solo, no define qué protecciones podés contratar. Antes de dar algo por hecho, buscá en tu contrato qué protección figura, en qué situaciones aplica y qué queda fuera.
Exclusiones y topes: hasta dónde llega la cobertura
Las coberturas suelen tener exclusiones, que son situaciones que el contrato deja fuera, y topes, que son límites de monto. Ninguno de esos puntos se da por sentado, porque cambian según la compañía y según lo que diga la póliza. Lo que sí podés hacer es buscar en tu contrato la sección de exclusiones y la de límites, y leerlas con calma antes de comparar. Si una situación te preocupa y no aparece con claridad, preguntale a la compañía antes de contratar.
Lo que conviene tener a mano antes de cotizar
Antes de pedir una cotización, conviene tener a mano el año y la versión del auto tal como figuran en la cédula, si tiene accesorios o modificaciones que la compañía pueda preguntar, el uso que le das y qué protecciones querés comparar. Con esos datos, las ofertas se comparan sobre lo mismo. Lo que no tengas validado, como topes, franquicias o condiciones de cada compañía, se confirma en la póliza o con la aseguradora, no con una suposición. Así llegás a la cotización con preguntas claras.
Preguntas frecuentes
- ¿Con el seguro obligatorio ya tengo terceros completo?
- No. Argentina.gob.ar indica que la RC obligatoria no es terceros completo. Son coberturas distintas, y lo que incluye cada una figura en su contrato.
- ¿Cómo sé si mi póliza tiene robo o incendio?
- Lo verificas en la póliza, porque el nombre del seguro no alcanza para saberlo. Buscá la lista de garantías y revisá en qué situaciones aplican.
Tu póliza, con sus garantías y exclusiones, seguí siendo la referencia final.
- Seguro del Fiat Uno: todas las coberturas
- Responsabilidad civil del Fiat Uno
- Todo riesgo con franquicia del Fiat Uno
- Robo total del Fiat Uno
- Granizo del Fiat Uno
- Cristales y parabrisas del Fiat Uno
- Auto usado del Fiat Uno
- Suma asegurada del Fiat Uno
- Seguro de autos Fiat
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.