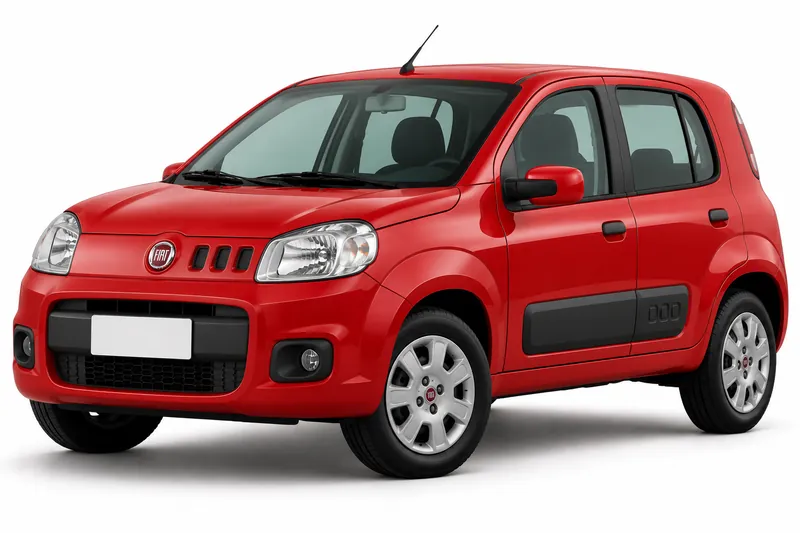
Si tenés un Fiat Uno y querés saber si el seguro de robo total te protege, la respuesta depende de tu póliza. En general, esta cobertura responde al caso en que te sustraen el vehículo completo, no alguna de sus partes. Lo que la aseguradora pagaría en ese caso se define por la suma asegurada que figura en el contrato.
En esta guía vas a ver la diferencia entre robo total y robo parcial, cómo funciona la suma asegurada en una pérdida total, qué documentación y denuncia suelen pedirse, y por qué las condiciones cambian de una compañía a otra. Si querés ver el panorama general de pólizas, revisá el seguro Fiat Uno en este sitio. Antes de contratar, conviene leer la póliza y confirmar con la compañía qué incluye para tu auto.
Cuánto cuesta cada cobertura del Fiat Uno
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Es el precio más bajo del catálogo, porque este modelo no tiene precio propio.
Valuación del Fiat Uno por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 2021 | $17.899.100 | 1 |
| 2020 | $17.046.700 | 1 |
| 2019 | $16.235.000 | 1 |
| 2018 | $15.462.000 | 1 |
| 2017 | $11.757.500 a $12.885.000 | 3 |
| 2016 | $11.379.300 a $12.547.100 | 8 |
| 2015 | $8.195.600 a $12.031.000 | 24 |
| 2014 | $7.975.100 a $11.393.000 | 28 |
| 2013 | $7.539.700 a $10.975.100 | 28 |
| 2012 | $7.222.300 a $10.793.700 | 26 |
De dónde sale: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Si te roban el auto entero o solo una parte
Robo total y robo parcial son situaciones distintas, y cada una se trata según lo que diga tu póliza. El robo total es la sustracción del vehículo completo. El robo parcial se refiere a la sustracción de partes o accesorios del auto, como ruedas, espejos o autoestéreo. Que una pieza esté cubierta no significa que el auto completo lo esté, ni al revés.
No confundas esta cobertura con el seguro obligatorio, que cumple otra función. Por eso conviene mirar el texto de la póliza y no solo el nombre de la cobertura. Las compañías pueden tratar ambos casos de forma diferente. Si tu Fiat Uno tiene accesorios de valor, preguntá con anticipación si entran en el robo parcial y cómo se acredita su existencia.
Qué suma recibís si el auto no vuelve
Cuando el auto no se recupera, el seguro lo trata como pérdida total y la indemnización se calcula a partir de la suma asegurada. La Superintendencia de Seguros de la Nación lo explica en sus preguntas frecuentes sobre automotor: la suma asegurada en pérdida total es la que figura en la póliza. Podés leerlo en su sitio.
Eso significa que el número que importa es el que quedó escrito en el contrato. Revisá cómo se fijó ese valor al contratar, si se actualiza durante el año y qué debés revisar en cada renovación. Si el valor asegurado queda por debajo de lo que costaría reponer un auto parecido, puede quedar una diferencia a tu cargo, según lo que diga la póliza.
Qué papeles tener a mano y cómo hacer la denuncia
Si te roban el Fiat Uno, el primer paso es hacer la denuncia policial. La Superintendencia de Seguros de la Nación ofrece información sobre la denuncia y el trámite del siniestro en la misma sección de preguntas frecuentes sobre automotor, así que conviene consultarla antes de presentarte en la aseguradora.
Después, la compañía suele pedir la documentación del vehículo, los datos de quien figura como titular y la póliza vigente. Guardá copias de esos papeles fuera del auto, junto con la factura de los accesorios si los tenés. Preguntá también qué formulario usa la aseguradora y en qué plazo debés informar el hecho, porque ese plazo lo fija cada contrato.
Qué cambia de una póliza a otra para tu Fiat Uno
Dos pólizas pueden tener el mismo nombre de cobertura y, aun así, distinguirse en algo importante. Puede cambiar el plazo para denunciar, la forma de fijar el valor asegurado, las franquicias o los casos excluidos. Nada de eso aparece en el nombre de la cobertura, así que hay que leer las condiciones particulares y las generales.
Para comparar, armá una lista con las mismas preguntas para cada aseguradora: qué entiende por robo total, cómo calcula la suma en una pérdida total, qué documentación exige y qué pasa si el auto aparece después del pago. Con las respuestas por escrito, la comparación se vuelve concreta. Una cotización que no detalla estas condiciones no alcanza para decidir.
Preguntas frecuentes
- ¿Qué suma me pagan si me roban el Fiat Uno y no lo recupero?
- La Superintendencia de Seguros de la Nación indica en sus preguntas frecuentes sobre automotor que la suma asegurada en pérdida total es la que establece la póliza. Podés consultar el texto completo en su sitio. Para tu caso concreto, la póliza y la aseguradora son las fuentes que definen la respuesta.
- ¿Dónde consulto qué hacer después de un robo de mi auto?
- La Superintendencia de Seguros de la Nación ofrece información sobre la denuncia y el trámite del siniestro en su portal ciudadano. Antes de iniciar el trámite, confirmá con tu aseguradora qué documentación pide y en qué plazo tenés que avisar.
- ¿Las condiciones de robo total de un Fiat Uno son iguales en todas las aseguradoras?
- No necesariamente. Plazos, documentación y casos excluidos se fijan en cada póliza, así que pueden diferir entre compañías. Antes de elegir, pedí por escrito cómo se describe la cobertura para tu auto y compará esa descripción con la de otras opciones.
El próximo paso es revisar la póliza que tenés o la que estás por contratar, y pedir por escrito cómo la aseguradora trata el robo total de tu Fiat Uno. Esta guía es informativa y no reemplaza lo que diga tu póliza.
- Seguro del Fiat Uno: todas las coberturas
- Responsabilidad civil del Fiat Uno
- Terceros completo del Fiat Uno
- Todo riesgo con franquicia del Fiat Uno
- Granizo del Fiat Uno
- Cristales y parabrisas del Fiat Uno
- Auto usado del Fiat Uno
- Suma asegurada del Fiat Uno
- Seguro de autos Fiat
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.