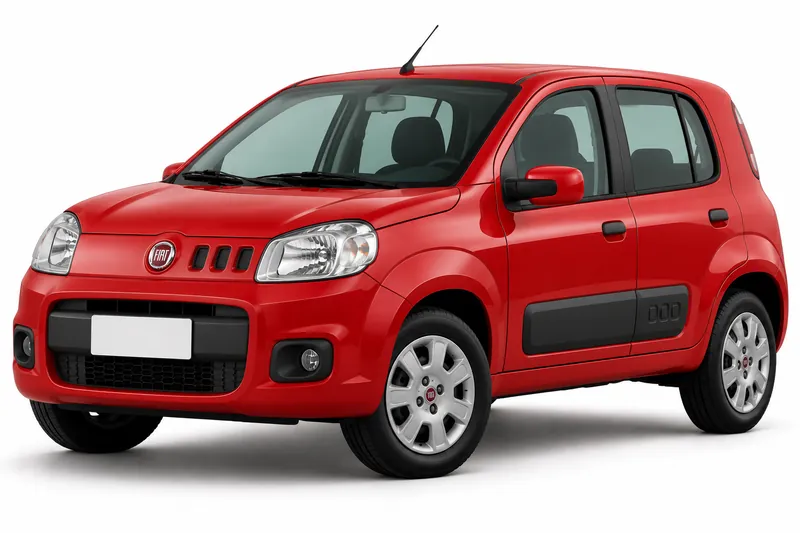
El seguro de responsabilidad civil (RC) de un Fiat Uno cubre, en términos generales, los daños que tu auto causa a terceros. No cubre los daños a tu propio auto. Qué alcance tiene en tu caso lo define la póliza que contrates, por eso conviene leerla antes de firmar.
Esta guía se centra solo en la responsabilidad civil del Fiat Uno: qué exige la ley, qué queda fuera de ella, qué datos del uso del auto importan y qué revisar en las condiciones. No suponemos coberturas que no estén confirmadas para este modelo, y lo marcamos cuando algo depende de la póliza. Si lo que buscás es el seguro del modelo en general, empezá por Seguro Fiat Uno.
Cuánto cuesta cada cobertura del Fiat Uno
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. El piso del catálogo: este modelo todavía no tiene precio propio.
Lo que la ley te exige antes de circular
La Ley 24.449 exige un seguro de responsabilidad civil para circular. Su artículo 68 lo establece, y podés leerlo en la fuente oficial. Ese seguro obligatorio cubre, en términos generales, los daños que tu auto causa a terceros: personas, otros vehículos y bienes. Eso no quiere decir que proteja tu Fiat Uno. Sirve para que quien sufre un daño por un accidente en el que tu auto participó tenga a quién reclamar. Circular sin ese seguro va en contra de lo que exige la ley. Para ver cómo funciona el seguro obligatorio en general, revisá esa guía antes de elegir una póliza.
Si tu propio Fiat Uno sufre un daño
Argentina.gob.ar señala que el seguro de responsabilidad civil no equivale a una cobertura de daños propios. La RC responde frente a terceros. Si tu Fiat Uno se golpea contra un poste, se incendia o sufre un robo, eso es un daño propio, y la RC por sí sola no lo cubre. Para proteger tu auto en esos casos hace falta que la póliza incluya una cobertura de daños propios, con sus propias condiciones. Por eso, al revisar una propuesta, verificá si incluye solo terceros, daños propios o ambas cosas.
El uso que declarás y la documentación que lo respalda
La póliza se arma sobre un uso declarado para el auto, y ese dato sale de lo que vos informás. Lo que declares tiene que coincidir con cómo usás el Fiat Uno en la práctica. Si el auto cambia de uso, conviene avisar a la aseguradora antes de seguir circulando con esa póliza. Los usos que puede incluir un contrato varían, así que pregunta cuáles existen y cuál te corresponde. Guardá la documentación del vehículo y de su titularidad, y pedí por escrito el uso que figura en tu póliza. Así tendrás un papel para comparar si surge una duda sobre lo declarado.
Qué revisar en la póliza antes de contratar
Lo que sí podés hacer es revisar estos puntos en el documento que te entreguen.
Datos a validar: el uso declarado, la suma de responsabilidad por daños a terceros (es decir, el monto máximo que la póliza paga), las exclusiones, si existe franquicia y las condiciones aprobadas para tu caso. Si algún punto no aparece por escrito, preguntá antes de contratar. Leé las exclusiones con atención, porque ahí suele estar lo que la póliza no paga.
Preguntas frecuentes
- ¿Tengo que tener seguro de responsabilidad civil para manejar mi Fiat Uno?
- Sí. El artículo 68 de la Ley 24.449 exige un seguro de responsabilidad civil para circular. Esa exigencia alcanza a cualquier auto que circule, también al Fiat Uno. Si tenés dudas sobre tu caso, consultá el texto de la ley o preguntá a una aseguradora.
- ¿El seguro RC me cubre si choco mi propio Fiat Uno?
- No. Argentina.gob.ar señala que el seguro de responsabilidad civil no equivale a cobertura de daños propios. Los daños a tu propio auto dependen de otra cobertura, si la póliza la incluye. Revisá en la póliza si hay daños propios y en qué condiciones.
- ¿Qué debo mirar en la póliza de RC de mi Fiat Uno antes de contratarla?
- Mirá el uso declarado, la suma de responsabilidad, las exclusiones, si hay franquicia y las condiciones aprobadas por la aseguradora.
Si ya tenés claro que tu Fiat Uno necesita RC, el paso siguiente es pedir una cotización con los datos reales del auto y del uso que le das. Antes de elegir, compará qué uso y qué suma de responsabilidad figura en cada propuesta, y revisá que las condiciones estén por escrito.
- Seguro del Fiat Uno: todas las coberturas
- Terceros completo del Fiat Uno
- Todo riesgo con franquicia del Fiat Uno
- Robo total del Fiat Uno
- Granizo del Fiat Uno
- Cristales y parabrisas del Fiat Uno
- Auto usado del Fiat Uno
- Suma asegurada del Fiat Uno
- Seguro de autos Fiat
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.