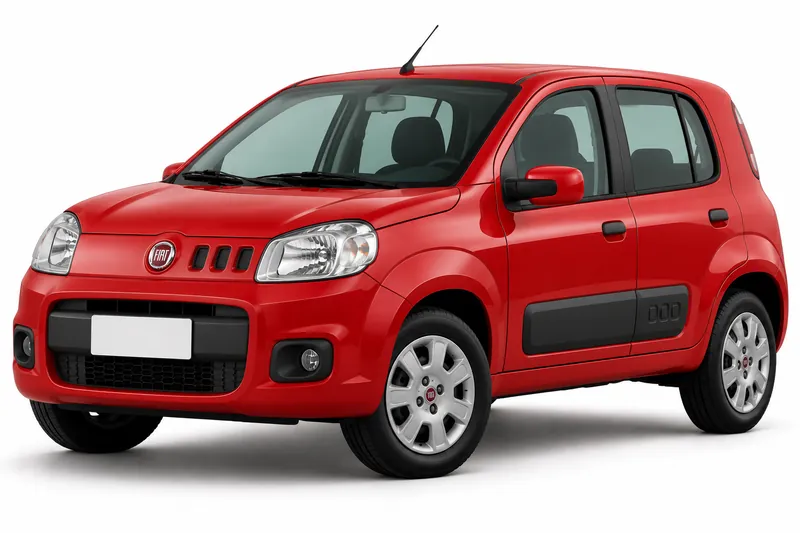
Si tenés un Fiat Uno usado y querés asegurarlo, conviene revisar antes el estado del auto, sus papeles y los accesorios que tiene instalados. Cada aseguradora define sus propias condiciones para aceptar un vehículo usado, así que lo que preparás antes de cotizar te sirve en todas las consultas.
Acá tenés qué mirar en cada punto y por qué importa al momento de contratar. Con esa información a mano, podés comparar cotizaciones con los mismos datos y entender qué te piden las compañías antes de pagar. Los puntos son el estado y la inspección del auto, el título y la transferencia, los accesorios y la cobertura según la antigüedad.
Cuánto cuesta cada cobertura del Fiat Uno
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Sin precio propio para este modelo: es el piso del catálogo.
Valuación del Fiat Uno por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 2021 | $17.899.100 | 1 |
| 2020 | $17.046.700 | 1 |
| 2019 | $16.235.000 | 1 |
| 2018 | $15.462.000 | 1 |
| 2017 | $11.757.500 a $12.885.000 | 3 |
| 2016 | $11.379.300 a $12.547.100 | 8 |
| 2015 | $8.195.600 a $12.031.000 | 24 |
| 2014 | $7.975.100 a $11.393.000 | 28 |
| 2013 | $7.539.700 a $10.975.100 | 28 |
| 2012 | $7.222.300 a $10.793.700 | 26 |
Origen del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Cuando el Fiat Uno tiene años y querés saber cómo está
Antes de pedir cotización, mirá el motor, la caja, los frenos y la suspensión, y anotá cualquier pérdida, ruido o luz de advertencia del tablero. Si el auto tuvo un choque, pedí ver la reparación y el presupuesto del taller. También conviene una inspección mecánica hecha por alguien de confianza, porque te da una foto clara del estado antes de asegurarlo. Y averiguá si tu jurisdicción exige revisión técnica periódica: si la tenés al día, guardá la constancia junto con la póliza.
Si el título todavía no está a tu nombre
Antes de firmar, confirmá que el título esté a nombre de quien contrata la póliza. Si la transferencia sigue en trámite, preguntá a la aseguradora qué documentación acepta en ese caso, porque cada compañía fija sus propios criterios. Revisá también que el dominio y el número de motor del Fiat Uno coincidan con la cédula y el título. Un dato que no coincide puede frenar la emisión, así que cotejalo antes de pagar.
Accesorios que le agregaste al auto
Si el Fiat Uno tiene GNC, alarma, llantas especiales o un equipo de audio que no vino de fábrica, anotalo todo. Esos equipos no figuran en los papeles originales, y conviene declararlos al cotizar para que queden incluidos en la póliza. Guardá las facturas de instalación y las habilitaciones, porque sirven como respaldo si hay que demostrar lo que tiene el auto.
Qué cubre la póliza cuando el auto tiene muchos años
Con un auto de mayor antigüedad, la cobertura puede cambiar respecto de la que ves para un modelo más nuevo. Pedí que te expliquen qué cubre la póliza de daños propios, robo e incendio, y qué queda excluido, y que te lo den por escrito. La Superintendencia de Seguros de la Nación (SSN) afirma que la aceptación de una póliza depende de las políticas de cada aseguradora y que no puede obligarla a contratar. Si una compañía no cotiza tu Fiat Uno, probá otras consultas antes de dar por cerrada la búsqueda.
Preguntas frecuentes
- ¿Me aceptan un Fiat Uno usado si tiene años?
- La aceptación depende de las políticas de cada aseguradora, y la SSN afirma que no puede obligarla a contratar. Si una compañía no lo cotiza, pedí la consulta en otra y compará las condiciones por escrito.
- ¿Puedo asegurar el Fiat Uno si el título todavía no está a mi nombre?
- Eso lo define cada aseguradora, así que preguntá antes de pagar qué documentación pide cuando la transferencia está en trámite. Guardá la respuesta por escrito junto con la cotización.
- ¿Tengo que avisar si le instalé GNC o una alarma?
- Sí, conviene avisarlo al cotizar, porque esos equipos no figuran en los papeles originales. Pedí que queden anotados en la póliza y que te digan cómo se cubren.
- ¿Varía la cobertura si el auto tiene muchos años?
- Puede cambiar, porque cada compañía tiene sus criterios para autos de mayor antigüedad. Pedí el detalle de daños propios, robo e incendio, y qué queda excluido, antes de elegir.
Armá una lista con el estado del auto, los papeles y los accesorios, y llevala a cada cotización. Así podés comparar lo que ofrece cada aseguradora con los mismos datos.
- Seguro del Fiat Uno: todas las coberturas
- Responsabilidad civil del Fiat Uno
- Terceros completo del Fiat Uno
- Todo riesgo con franquicia del Fiat Uno
- Robo total del Fiat Uno
- Granizo del Fiat Uno
- Cristales y parabrisas del Fiat Uno
- Suma asegurada del Fiat Uno
- Seguro de autos Fiat
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.