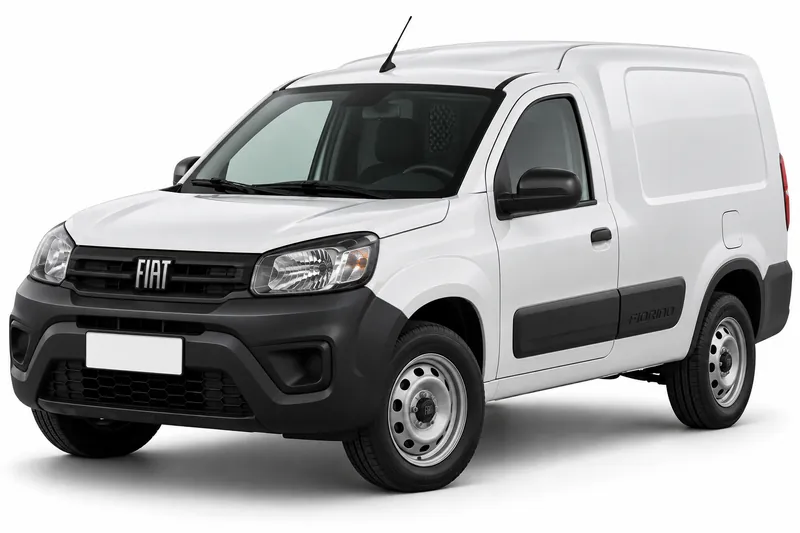
El todo riesgo con franquicia es una modalidad de daños propios. Si tu Fiat Fiorino sufre un daño que esté cubierto por la póliza, una parte del costo queda a tu cargo como franquicia y la aseguradora se hace cargo del resto, según el contrato. Cuánto es esa parte y qué queda cubierto no es un valor fijo para todos los Fiorino: lo define cada póliza.
Esta página explica cómo funciona la franquicia, qué exclusiones conviene revisar y qué datos reunir antes de cotizar. No reemplaza a la ficha general del Fiat Fiorino, que abarca el seguro del modelo en su conjunto. Aquí el foco es una sola modalidad, para que puedas leer tu póliza con criterio y no con suposiciones. Si todavía no sabés qué modalidad tenés, esa es la primera pregunta que vale la pena responder.
Cuánto cuesta cada cobertura del Fiat Fiorino
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $87.633 |
| Terceros (robo e incendio total) | $38.253 a $95.938 |
| Terceros completo | $51.338 a $113.721 |
| Todo riesgo, franquicia del 6 % | $80.593 a $192.961 |
| Todo riesgo, franquicia del 3 % | $100.316 a $237.706 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Fiat Fiorino 2025.
Qué significa daños propios para tu Fiorino
Daños propios es la parte del seguro que se ocupa de los daños que sufre tu propio vehículo, en este caso tu Fiat Fiorino. No es lo mismo que el seguro obligatorio, que se explica aparte en la página de seguro obligatorio, porque cada uno responde a una necesidad distinta. Dentro de daños propios hay modalidades, y el todo riesgo con franquicia es una de ellas. Por eso lo primero es ubicar el nombre de la modalidad en el contrato, junto con sus condiciones. No todas las pólizas de daños propios se redactan igual, y dos pólizas pueden llamarse parecido y tener alcances distintos. Revisar el texto completo, y no solo el título de la cobertura, evitá sorpresas más adelante.
Qué te toca pagar de tu bolsillo cuando hay un daño
La franquicia es la parte del daño que queda a tu cargo. Cuando hay un daño cubierto, la aseguradora reconoce el importe y descuenta la franquicia que figura en la póliza. En teoría, la cuenta es simple: al importe reconocido se le resta la franquicia, y lo que queda es lo que paga la aseguradora, dentro de lo que la póliza prevé. Las condiciones de franquicia dependen del contrato. Por eso no conviene tomar una cifra de otro auto ni de otra póliza como referencia.
Qué mirar en la póliza antes de dar por cubierto un daño
Cada póliza trae sus exclusiones y sus límites, y no conviene asumir que un daño está cubierto solo porque la cobertura suena completa. Revisá si el contrato excluye o limita, por ejemplo, ciertos usos del vehículo, accesorios que no estén declarados o daños que ya existían antes de contratar. También conviene leer cómo se define la suma asegurada en la póliza y si el valor de plaza que figura coincide con lo que esperabas. Cada aseguradora define sus propios términos, así que la comparación útil se hace entre contratos concretos y no entre nombres de coberturas. Si algo no queda claro, conviene preguntarlo antes de firmar y no después de un siniestro.
Datos que conviene tener a mano para cotizar
Antes de pedir una cotización, reuní los datos del Fiorino: año, versión, uso que le das y la suma asegurada que querés considerar. Tené también a mano la franquicia y las condiciones de tu póliza actual, si ya tenés una. Revisá además las condiciones de la aseguradora que te interese, porque la franquicia depende del contrato y no de esta página. Comprobá si esa aseguradora ofrece la modalidad de todo riesgo con franquicia para tu modelo.
Preguntas frecuentes
- ¿El todo riesgo con franquicia es lo mismo que el seguro obligatorio?
- No. El todo riesgo con franquicia es una modalidad de daños propios, es decir, de los daños de tu propio auto. El seguro obligatorio es otra cosa y se explica en la página de seguro obligatorio. Lo que cubre cada uno lo define la póliza que tengas.
- ¿Cuánto me toca pagar de franquicia con mi Fiat Fiorino?
- Las condiciones de franquicia dependen del contrato. Para saber tu caso, buscá la franquicia escrita en tu póliza.
El paso siguiente es leer tu póliza actual, o la propuesta que te ofrezcan, y ubicar la franquicia, la suma asegurada y las exclusiones. Revisá cada condición antes de decidir.
- Seguro del Fiat Fiorino: todas las coberturas
- Responsabilidad civil del Fiat Fiorino
- Terceros completo del Fiat Fiorino
- Robo total del Fiat Fiorino
- Granizo del Fiat Fiorino
- Cristales y parabrisas del Fiat Fiorino
- Auto usado del Fiat Fiorino
- Suma asegurada del Fiat Fiorino
- Seguro de autos Fiat
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.