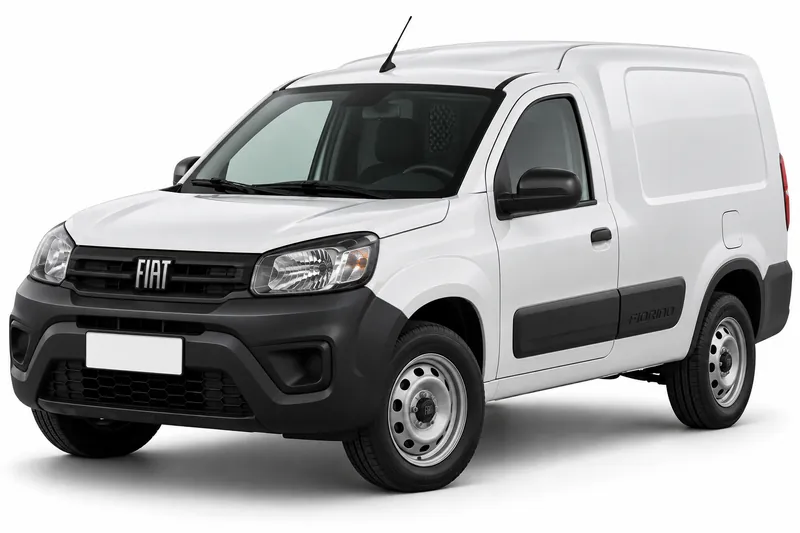
La suma asegurada es el monto que se fija en tu póliza y sobre el que la aseguradora calcula la cobertura de tu auto. Para un Fiat Fiorino, eso significa que el monto de tu póliza puede no coincidir con lo que el auto vale hoy en el mercado. Esa diferencia es la que conviene entender antes de necesitarla.
En esta guía vas a ver qué separa la suma asegurada del valor de plaza, dónde consultar la valuación oficial y qué revisar en tu póliza. Si todavía no tenés seguro, también te sirve para comparar cómo aparece la suma en cada oferta. La información es general: la cobertura exacta de tu Fiorino depende de tu contrato, y no todas las pólizas incluyen las mismas coberturas.
Valuación del Fiat Fiorino por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $29.460.000 | 1 |
| 2025 | $21.889.300 | 1 |
| 2024 | $18.926.200 | 2 |
| 2023 | $17.871.400 | 2 |
| 2022 | $16.977.800 | 2 |
| 2021 | $16.128.900 | 2 |
| 2020 | $15.322.500 | 2 |
| 2019 | $14.556.400 | 2 |
| 2018 | $13.828.600 | 2 |
| 2017 | $13.137.200 | 2 |
De dónde sale: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Qué es la suma asegurada y en qué se diferencia del valor de plaza
La suma asegurada es el monto acordado en tu póliza. Es la referencia que se usa para la cobertura de tu auto y queda registrada en el contrato. El valor de plaza, en cambio, es lo que vale tu vehículo en el mercado en un momento dado. Ambos conceptos pueden no coincidir, y por eso es un punto que conviene aclarar antes de contratar.
La Superintendencia de Seguros de la Nación (SSN) explica en sus preguntas frecuentes sobre automotor cómo se relacionan la suma asegurada y el valor de plaza cuando hay una pérdida total. Esa explicación oficial es un buen punto de partida para leer tu caso. Dos Fiorino no tienen por qué tener la misma suma, porque cada póliza se arma según lo que se haya pactado.
Cómo consultar la valuación oficial de tu Fiorino
La DNRPA, el organismo que administra el registro automotor, publica tablas periódicas de valuación de vehículos. Son una referencia oficial para tener una idea del valor de tu auto según su año y su versión. Para usarlas bien conviene seguir un orden: identificá la versión exacta de tu Fiorino tal como figura en la documentación del vehículo, buscá esa versión en la tabla publicada y anotá la fecha de publicación de la tabla que consultaste.
Las tablas se actualizan, así que una consulta anterior puede no reflejar el valor vigente. Si la tabla no trae tu versión, no la reemplaces por otra parecida. Preguntá a tu aseguradora qué referencia usa para tu póliza. Los valores de cada versión salen de la tabla oficial al momento de consultarla.
Qué pasa en una pérdida total y qué condiciones pesan
Una pérdida total ocurre cuando el daño es tan grave que la reparación no resulta viable para la aseguradora, y entonces se indemniza el vehículo. Aquí es donde la diferencia entre suma asegurada y valor de plaza cobra importancia.
Lo que aplica a tu caso depende de las condiciones de tu póliza. La forma de calcular la indemnización, los plazos y los documentos que pide la compañía están en el contrato. Antes de un siniestro, leé esa sección completa y guardá una copia. Si tenés dudas sobre un punto concreto, consultalo con tu aseguradora por escrito.
Qué verificar en tu póliza antes de confiar en la suma
Antes de dar por hecho que la suma de tu póliza acompaña el valor real de tu Fiorino, revisá algunos puntos. Confirmá que la suma figure de forma expresa en el contrato y en el certificado, y que corresponda a la versión y al año de tu auto. Mirá qué coberturas tenés contratadas, porque no todas las pólizas incluyen la misma cobertura de daño total.
Revisá si hay franquicias, cuánto son y en qué casos se aplican. Leé también las exclusiones y los plazos para denunciar un siniestro. El seguro obligatorio, que cubre daños a terceros, cumple una función distinta a la suma asegurada, aunque ambos forman parte de tu seguro. Si algo no está claro, pedí la explicación por escrito.
Preguntas frecuentes
- ¿La suma asegurada de mi Fiorino tiene que ser igual al valor de plaza?
- No necesariamente. La suma asegurada es el monto pactado en la póliza, y el valor de plaza es lo que vale el auto en el mercado.
- ¿Qué pasa si mi Fiorino sufre una pérdida total?
- La aseguradora evalúa si el daño justifica indemnizar el vehículo como pérdida total, y el cálculo depende de las condiciones de tu póliza. Por eso conviene revisar cómo está redactada la cobertura antes de un siniestro. Si tenés dudas, pedí la explicación por escrito.
- ¿El seguro obligatorio cubre la suma asegurada de mi auto?
- No. El seguro obligatorio cubre daños a terceros, mientras que la suma asegurada se relaciona con las coberturas que protegen tu propio vehículo, si las contrataste. Podés revisar el alcance del obligatorio en la guía correspondiente.
Antes de cotizar, tené a mano el año y la versión de tu auto, y revisá la suma de tu póliza actual. Para ver la información general de este modelo, consultá también la ficha del Fiat Fiorino.
- Seguro del Fiat Fiorino: todas las coberturas
- Responsabilidad civil del Fiat Fiorino
- Terceros completo del Fiat Fiorino
- Todo riesgo con franquicia del Fiat Fiorino
- Robo total del Fiat Fiorino
- Granizo del Fiat Fiorino
- Cristales y parabrisas del Fiat Fiorino
- Auto usado del Fiat Fiorino
- Seguro de autos Fiat
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.