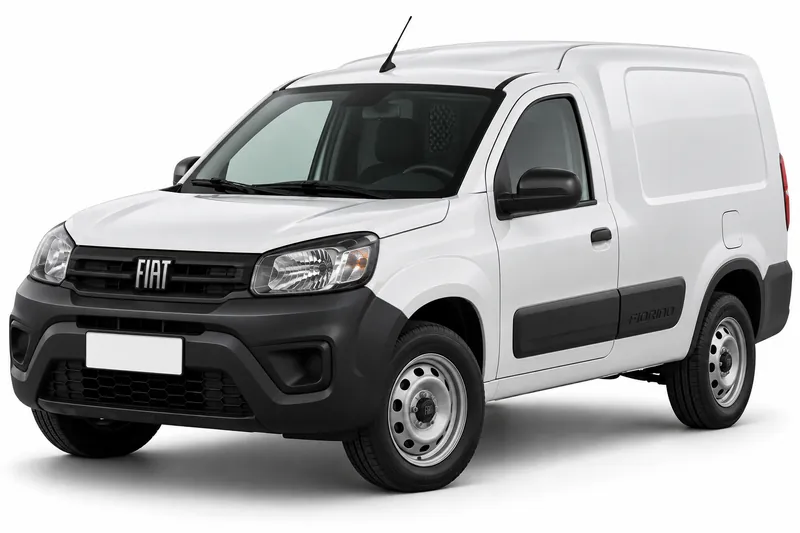
El seguro terceros completo no es lo mismo que la responsabilidad civil obligatoria. La RC cubre los daños que tu Fiat Fiorino causa a otras personas o a sus bienes. El terceros completo puede sumar coberturas para tu propio vehículo, como robo o incendio, pero solo las que figuren en tu póliza. Por eso la pregunta útil no es si el nombre dice completo, sino qué incluye el contrato.
Si tenés un Fiorino y estás mirando esta cobertura, aquí separamos tres cosas: lo que exige el seguro obligatorio, lo que se contrata además y lo que puede quedar afuera aunque el nombre suene amplio. También te mostramos qué leer en la póliza y qué datos tener a mano antes de cotizar.
Cuánto cuesta cada cobertura del Fiat Fiorino
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $87.633 |
| Terceros (robo e incendio total) | $38.253 a $95.938 |
| Terceros completo | $51.338 a $113.721 |
| Todo riesgo, franquicia del 6 % | $80.593 a $192.961 |
| Todo riesgo, franquicia del 3 % | $100.316 a $237.706 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2025.
Qué separa la RC obligatoria del terceros completo
La RC obligatoria es el seguro que exige la normativa para circular. Su función es responder por los daños que tu auto causa a terceros, y con eso no alcanza para cubrir lo que le pasa a tu propio Fiorino. Según el portal argentina.gob.ar, la RC obligatoria no es terceros completo, así que el nombre de una cobertura no debe llevarte a suponer que incluye más de lo que dice.
Acá aparece el punto que más confunde: que una cobertura se llame completa no alcanza. Las garantías se verifican en la póliza y no se presumen por el nombre. Si querés ver el alcance del seguro obligatorio, revisá la página de Seguro obligatorio.
Robo, incendio y protecciones adicionales según el contrato
Cuando una póliza de terceros completo incluye robo o incendio, esas garantías protegen tu propio vehículo y no a terceros. Algunas compañías ofrecen además protecciones adicionales que se contratan aparte.
Para un Fiat Fiorino, no conviene asumir que el robo o el incendio están incluidos solo porque elegiste terceros completo. Lo que cuenta es la redacción de la póliza: qué situaciones describe, qué exige para activar la cobertura y qué queda fuera en cada caso. Si una garantía no aparece por escrito, tomala como no contratada hasta que la compañía la confirme. Para ver el panorama general de este modelo, consulta Seguro Fiat Fiorino.
Exclusiones y topes que conviene leer antes de firmar
Toda póliza define qué no cubre y hasta qué monto responde en cada garantía. A esas situaciones se las llama exclusiones, y suelen estar detalladas en el clausulado, no en la descripción general de la oferta. Los topes son el máximo que la compañía paga por cada cobertura, y las condiciones de cada una pueden cambiar de una compañía a otra.
También conviene revisar si la póliza prevé una franquicia, es decir, la parte del daño que queda a tu cargo cuando hay un siniestro. Leé esos puntos junto con la descripción del vehículo, porque un dato mal declarado puede afectar lo que la compañía reconoce. Si algo no está claro, preguntá por escrito antes de contratar.
Comprobaciones antes de cotizar
Antes de pedir precio, reuní los datos del vehículo y del uso que le das. Tené a mano la versión exacta de tu Fiorino, el año de fabricación y los equipamientos adicionales que tenga instalados. Cada uno de esos datos puede cambiar lo que te ofrece una compañía.
Revisá también que la versión y el año coincidan con la documentación del auto, qué garantías pedís de forma explícita, como robo o incendio, qué protecciones adicionales te interesan y si el uso del vehículo es particular o de otro tipo. Si alguno de estos datos no lo tenés claro, anotalo como pendiente y no supongas una respuesta.
Preguntas frecuentes
- ¿El terceros completo cubre lo mismo que la RC obligatoria?
- No. Según el portal argentina.gob.ar, la RC obligatoria no es terceros completo. La RC responde por los daños que tu Fiorino causa a otras personas, mientras que el terceros completo puede incluir garantías sobre tu propio vehículo. Qué garantías incluye depende de cada póliza.
- ¿Si contrato terceros completo, me cubre el robo de mi Fiorino?
- No podés darlo por hecho. Las garantías se verifican en la póliza y no se presumen por el nombre de la cobertura. Buscá en el contrato si figura el robo, en qué condiciones se activa y qué situaciones quedan excluidas.
- ¿Qué debo tener a mano para pedir un precio de terceros completo?
- Necesitás la versión y el año de tu Fiorino, el uso que le das y las garantías que querés comparar. Si no tenés claro alguno de esos datos, anotalo como pendiente en vez de suponerlo.
Ahí verás la oferta de cada compañía con sus propias condiciones. Antes de elegir, volvé a revisar la póliza completa.
- Seguro del Fiat Fiorino: todas las coberturas
- Responsabilidad civil del Fiat Fiorino
- Todo riesgo con franquicia del Fiat Fiorino
- Robo total del Fiat Fiorino
- Granizo del Fiat Fiorino
- Cristales y parabrisas del Fiat Fiorino
- Auto usado del Fiat Fiorino
- Suma asegurada del Fiat Fiorino
- Seguro de autos Fiat
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.