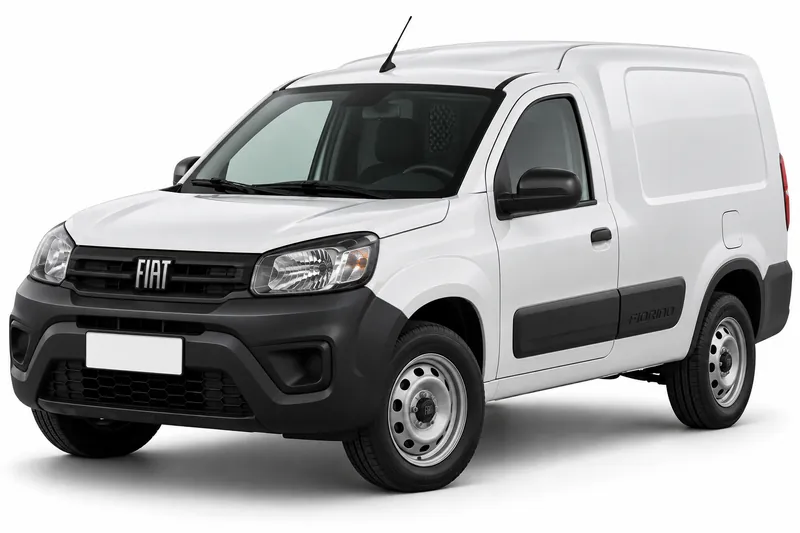
Si tenés un Fiat Fiorino usado, la pregunta de fondo es si una aseguradora lo acepta, y esa decisión la toma cada compañía con sus propios criterios. La Superintendencia de Seguros de la Nación indica en su portal ciudadano que la aceptación de riesgos depende de las aseguradoras. Por eso la respuesta puede cambiar de una compañía a otra, y conviene consultar con varias antes de decidir.
Se concentra en los puntos que mirar con un auto usado: la antigüedad, el uso y el estado del vehículo, y la diferencia entre la valuación oficial que publica la DNRPA y la prima que cobra una aseguradora. Al final encontrarás un checklist para tener a mano antes de pedir una cotización.
Cuánto cuesta cada cobertura del Fiat Fiorino
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $87.633 |
| Terceros (robo e incendio total) | $38.253 a $95.938 |
| Terceros completo | $51.338 a $113.721 |
| Todo riesgo, franquicia del 6 % | $80.593 a $192.961 |
| Todo riesgo, franquicia del 3 % | $100.316 a $237.706 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2025.
Valuación del Fiat Fiorino por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $29.460.000 | 1 |
| 2025 | $21.889.300 | 1 |
| 2024 | $18.926.200 | 2 |
| 2023 | $17.871.400 | 2 |
| 2022 | $16.977.800 | 2 |
| 2021 | $16.128.900 | 2 |
| 2020 | $15.322.500 | 2 |
| 2019 | $14.556.400 | 2 |
| 2018 | $13.828.600 | 2 |
| 2017 | $13.137.200 | 2 |
Base del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Cuántos años tiene tu Fiorino y cómo lo mira la aseguradora
La antigüedad del vehículo suele ser uno de los datos que una aseguradora revisa al decidir si acepta un riesgo. La Superintendencia de Seguros de la Nación indica que esa aceptación depende de cada compañía, así que los criterios no son iguales en todas. No tenemos un año de corte que sirva como referencia para todas las aseguradoras, y por eso no te damos un límite de años. Lo que sí podés hacer es llevar el año exacto de tu unidad a la consulta y pedir que la aseguradora confirme por escrito si la acepta y en qué condiciones. Así comparás respuestas reales y no suposiciones.
Uso y estado del Fiorino: lo que conviene describir con precisión
El uso que le das al vehículo y su estado general suelen formar parte de la información que la aseguradora recibe antes de responder. Antes de completar un formulario, definí si el Fiorino es para uso particular o para trabajo, y si transporta mercadería o herramientas de forma habitual. También conviene tener claro si tuvo reparaciones importantes y cómo están la carrocería y la mecánica. Una descripción incompleta puede demorar la respuesta o cambiar las condiciones que te ofrezcan, porque cada compañía evalúa con sus propios criterios.
Cuánto vale tu Fiorino según la DNRPA y cuánto cobra el seguro
La DNRPA publica valores oficiales de forma periódica, según indica en su página de valuaciones. Esos valores no son primas. No dicen cuánto cobrará una aseguradora por cubrir tu auto, porque la prima depende de la compañía, de la cobertura que elijas, de tu perfil y de las condiciones de aceptación del vehículo. Si comparás las dos cifras como si fueran iguales, sacarás una conclusión equivocada. Conviene usar la valuación como referencia del valor del auto y pedir la prima a cada aseguradora con los mismos datos, para que la comparación sea justa.
Qué tener a mano antes de pedir una cotización
Antes de pedir una cotización, reuní el año y la versión exactos de tu Fiorino, la documentación del vehículo y una descripción clara del uso y del estado. Con esos datos, la consulta se apoya en información que podés verificar. Datos a validar: el año y la versión que figuran en tu documentación, la valuación DNRPA que corresponde a ese año y versión, y las condiciones de aceptación que confirme la aseguradora por escrito.
Preguntas frecuentes
- ¿Puede una aseguradora no aceptar mi Fiat Fiorino usado?
- Sí, puede pasar. La Superintendencia de Seguros de la Nación indica que la aceptación depende de cada aseguradora, así que una negativa no define lo que hará otra compañía. Si te responden que no, preguntá si pueden dar el motivo por escrito y consultá con otras antes de descartar la opción.
- ¿Lo que publica la DNRPA es lo que voy a pagar de seguro?
- No. La DNRPA publica valores oficiales periódicos, no primas, según su página de valuaciones. La prima la fija cada aseguradora según la cobertura, el perfil y las condiciones de aceptación. Usá la valuación como referencia del valor del auto y compará las primas con los mismos datos en cada compañía.
Tu próximo paso es reunir el año y la versión de tu Fiorino, describir su uso y su estado, y pedir a la aseguradora que confirme por escrito las condiciones de aceptación. Si querés repasar la ficha general del Fiat Fiorino, ingresá a esa sección del sitio. La respuesta final sobre la aceptación corresponde a cada aseguradora.
- Seguro del Fiat Fiorino: todas las coberturas
- Responsabilidad civil del Fiat Fiorino
- Terceros completo del Fiat Fiorino
- Todo riesgo con franquicia del Fiat Fiorino
- Robo total del Fiat Fiorino
- Granizo del Fiat Fiorino
- Cristales y parabrisas del Fiat Fiorino
- Suma asegurada del Fiat Fiorino
- Seguro de autos Fiat
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.