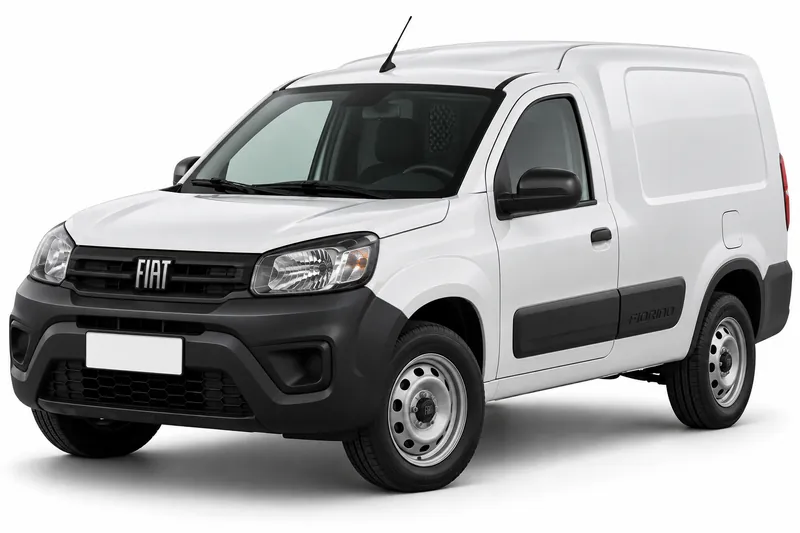
Si usás tu Fiorino para circular, el seguro de responsabilidad civil cubre los daños que causés a terceros: otro vehículo, un muro o una persona. Es la cobertura que el artículo 68 de la Ley de Tránsito 24.449 exige para poder circular. Lo que no cubre es el daño a tu propio vehículo.
Antes de contratar, conviene entender qué queda adentro y qué queda afuera, porque son dos protecciones distintas. El límite de la póliza, las exclusiones y la decisión de sumar daños propios cambian cuánto te queda a tu cargo en un choque.
Cuánto cuesta cada cobertura del Fiat Fiorino
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $87.633 |
| Terceros (robo e incendio total) | $38.253 a $95.938 |
| Terceros completo | $51.338 a $113.721 |
| Todo riesgo, franquicia del 6 % | $80.593 a $192.961 |
| Todo riesgo, franquicia del 3 % | $100.316 a $237.706 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Fiat Fiorino 2025.
Qué le pagás a un tercero si chocás con la Fiorino
La responsabilidad civil responde por los daños que tu Fiorino le causa a otra persona. Si chocás otro vehículo, dañás un muro o lastimás a un peatón, la póliza es la que responde por lo que te reclamen. Cuánto se reconoce exactamente lo fija el contrato, así que leé el apartado de daños a terceros antes de firmar. Si el tercero reclama más de lo que tu póliza paga, la diferencia puede quedar a tu cargo. Tené a mano los datos del otro vehículo y de la persona afectada, y avisá a tu aseguradora según el plazo que indique la póliza.
Lo que el seguro de terceros no paga
Este seguro no cubre los daños a tu propia Fiorino. Si el vehículo se abolla en un choque y la culpa es tuya, el arreglo sale de tu bolsillo, salvo que tengas cobertura de daños propios. Tampoco es un seguro de accidentes personales para quien maneja, así que revisá qué personas quedan incluidas. Son coberturas distintas, y conviene tenerlo claro antes de firmar.
Cuánto responde la póliza y dónde están los límites
La póliza fija un monto máximo que paga por hecho, y lo que supere ese tope puede quedar a tu cargo. Ese límite, las exclusiones y los deducibles, si los hay, aparecen en las condiciones del contrato. Antes de contratar, pedí que te muestren por escrito la suma asegurada para daños a terceros y cómo se aplica cuando hay varios afectados en un mismo hecho.
Cuándo conviene sumar una cobertura propia
Si la Fiorino es tu herramienta de trabajo, un daño propio puede dejarte sin vehículo mientras dura la reparación. En ese caso vale evaluar una cobertura de daños propios además de la responsabilidad civil. Si el vehículo tiene poco valor comercial, el costo de esa cobertura puede no justificarse, así que conviene hacer la cuenta con tu situación concreta. Pensalo con el uso real que le das, no con el que imaginás.
Preguntas frecuentes
- ¿Con el seguro de terceros alcanza para circular con la Fiorino?
- Sí, el artículo 68 de la Ley de Tránsito 24.449 exige tener cobertura por daños a terceros para circular. Ese requisito no incluye los daños a tu propio vehículo, que dependen de otra cobertura.
- ¿Si choco y tengo la culpa, el seguro paga los arreglos de mi Fiorino?
- La responsabilidad civil no equivale a una cobertura de daños propios, así que sin daños propios los arreglos del vehículo salen de tu bolsillo. Revisá si tu póliza incluye expresamente esa cobertura antes de asumir que la tenés.
- ¿Qué pasa si el daño a un tercero supera el monto que cubre mi póliza?
- Lo que supere el monto máximo por hecho puede quedar a tu cargo, según lo que diga el contrato. Por eso conviene pedir por escrito la suma asegurada antes de contratar.
- ¿Cómo sé si me conviene sumar daños propios a mi Fiorino?
- Pensá si la Fiorino es tu herramienta de trabajo y cuánto te afectaría quedarte sin ella durante una reparación. Si la respuesta te preocupa, compará el costo de la cobertura con lo que perderías en ese caso.
Antes de contratar, pedí que te muestren por escrito la suma asegurada, las exclusiones y si incluye daños propios. Con esos tres datos podés decidir si la responsabilidad civil te alcanza o si conviene sumar otra cobertura.
- Seguro del Fiat Fiorino: todas las coberturas
- Terceros completo del Fiat Fiorino
- Todo riesgo con franquicia del Fiat Fiorino
- Robo total del Fiat Fiorino
- Granizo del Fiat Fiorino
- Cristales y parabrisas del Fiat Fiorino
- Auto usado del Fiat Fiorino
- Suma asegurada del Fiat Fiorino
- Seguro de autos Fiat
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.