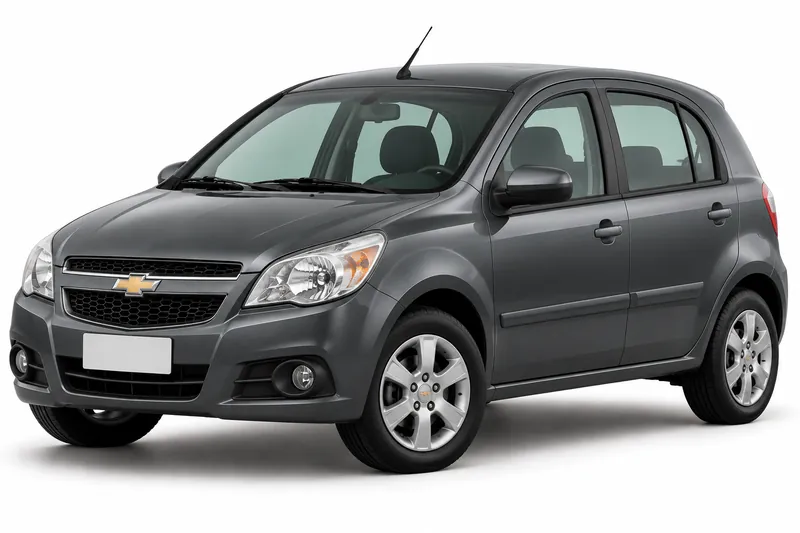
El todo riesgo con franquicia es una cobertura de daños propios. Cubre daños al auto del titular, y el titular asume una parte del costo del siniestro, que se llama franquicia. En un Chevrolet Agile, esta cobertura existe solo si la aseguradora la incluye en la póliza, así que conviene no darla por hecha antes de cotizar.
Esta página explica cómo se aplica la franquicia, qué exclusiones conviene revisar y qué datos reunir para cotizar. La suma asegurada y el valor de plaza también se interpretan según la póliza. Si lo que buscás es la ficha general del Chevrolet Agile, con todas sus coberturas, esa información está en su propia sección. Aquí el foco es solo la cobertura de daños propios con franquicia.
Cuánto cuesta cada cobertura del Chevrolet Agile
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Sin precio propio para este modelo: es el piso del catálogo.
Qué cubren los daños propios de tu Agile
Los daños propios protegen tu auto frente a daños sufridos por el propio vehículo. No es lo mismo que el seguro obligatorio, que tiene su propia sección en este sitio. Dentro de los daños propios, el todo riesgo con franquicia es la variante en la que vos pagás una parte del siniestro y la aseguradora responde por el resto, según lo que diga el contrato. Dos titulares de un mismo Agile pueden tener condiciones distintas si contrataron pólizas diferentes. Hasta que no veas el contrato, no sabés qué hechos quedan cubiertos ni con qué franquicia.
Cómo se descuenta la franquicia cuando hay un siniestro
La franquicia es el monto que queda a cargo del titular cuando ocurre un daño cubierto. La lógica es simple de explicar: si el daño cubierto cuesta D y la franquicia de la póliza es F, la aseguradora responde por la diferencia entre D y F, dentro de lo que diga el contrato. Esa fórmula es un ejemplo general, sin importes. El valor real de F lo define tu póliza, no esta página. Por eso no conviene estimar a ojo cuánto pagarías en un choque, ni comparar dos franquicias sin mirar también la suma asegurada. Pedí a la aseguradora que te indique la franquicia vigente por escrito y cómo se aplica a los daños propios de tu auto. Las condiciones dependen del contrato.
Qué exclusiones conviene revisar antes de contratar
Las exclusiones son los casos que la póliza no cubre, y cambian de un contrato a otro. Antes de firmar, leé la lista completa y buscá las que tengan que ver con el uso que le das al auto, con el lugar donde lo estacionás y con los accesorios que le hayas agregado. Revisá también las condiciones que tiene que cumplir el titular para que un siniestro quede cubierto, como los plazos para avisar o la documentación que pida la aseguradora, si la póliza los establece. Si una exclusión no queda clara, preguntá a la aseguradora o al productor que te asesora y pedí la respuesta por escrito. Una exclusión que no entendés hoy puede aparecer justo en el peor momento, cuando ya tenés el daño.
Datos y condiciones para pedir una cotización
Antes de cotizar un todo riesgo con franquicia para tu Chevrolet Agile, reuní los datos del vehículo y del titular que te pida el formulario, y tené a mano la póliza vigente si ya tenés una. Con la póliza delante podés comparar la suma asegurada, el valor de plaza y la franquicia actual con las opciones nuevas. Datos a validar: si la aseguradora ofrece esta cobertura para el Agile, la franquicia vigente de esa aseguradora, la suma asegurada que querés contratar y el valor de plaza que figura en tu póliza.
Preguntas frecuentes
- ¿Cualquier Chevrolet Agile puede contratar el todo riesgo con franquicia?
- No necesariamente. La cobertura depende de que la aseguradora la ofrezca para ese vehículo y de lo que figure en la póliza. Antes de dar por hecho que la tenés disponible, preguntá por el modelo, el año y la versión de tu auto.
- ¿Cuánto tengo que pagar de franquicia si tengo un siniestro con mi Agile?
- Las condiciones de la franquicia dependen del contrato. Pedí la cifra por escrito antes de firmar.
- ¿Qué significa la suma asegurada en un todo riesgo con franquicia?
- La Superintendencia de Seguros de la Nación señala que la suma asegurada y el valor de plaza se interpretan según la póliza. Por eso no alcanza con mirar un número suelto. Leé cómo define tu contrato cada uno de esos conceptos y consultá a la aseguradora si algo no queda claro.
- ¿El todo riesgo con franquicia reemplaza al seguro obligatorio?
- No. El seguro obligatorio tiene su propia sección en este sitio. El todo riesgo con franquicia es una cobertura de daños propios que se suma solo si la aseguradora la ofrece para tu auto y vos la contratás. Conviene revisar ambas por separado.
Llevá a mano la póliza actual, si la tenés, para comparar la suma asegurada, el valor de plaza y la franquicia. Antes de elegir, confirmá por escrito la franquicia vigente con la aseguradora y revisá la lista de exclusiones.
- Seguro del Chevrolet Agile: todas las coberturas
- Responsabilidad civil del Chevrolet Agile
- Terceros completo del Chevrolet Agile
- Robo total del Chevrolet Agile
- Granizo del Chevrolet Agile
- Cristales y parabrisas del Chevrolet Agile
- Auto usado del Chevrolet Agile
- Suma asegurada del Chevrolet Agile
- Seguro de autos Chevrolet
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.