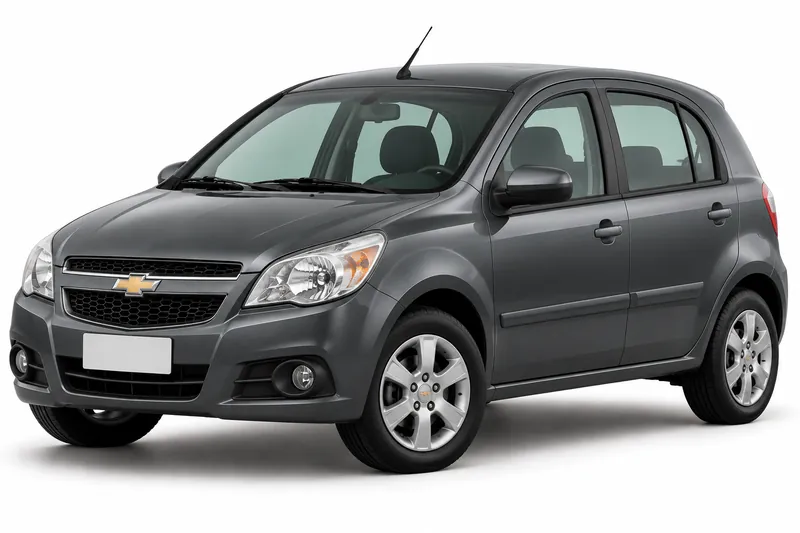
La cobertura de cristales de un Chevrolet Agile depende de la póliza que contrates. No hay una respuesta única para todos los titulares: lo que cuenta es lo que figura en tu contrato, con qué vidrios, con qué tope y con qué deducible. La cobertura de cristales depende de la póliza específica, así que el primer paso es leer las condiciones de la tuya.
Esta guía te muestra qué revisar en el contrato, cómo leer topes y deducibles, qué servicios de reposición conviene confirmar por escrito y cómo elegir un alcance que tenga sentido para tu uso. Si buscás la ficha general del modelo, la encontrás en seguro para Chevrolet Agile. Y si ya sabés lo que necesitás, podés comparar presupuestos con cotizar tu vehículo.
Cuánto cuesta cada cobertura del Chevrolet Agile
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. El piso del catálogo: este modelo todavía no tiene precio propio.
Qué cristales figuran en tu contrato
Lo primero es mirar qué vidrios aparecen de forma expresa en tu póliza. La cobertura de cristales depende de la póliza específica, así que no conviene asumir que el parabrisas, las ventanillas o la luneta están incluidos solo porque el auto es un Chevrolet Agile. La referencia oficial está en su sitio.
En el contrato, buscá el listado de cristales o la mención de parabrisas, lunetas y ventanillas. Fijate si la cobertura forma parte del paquete principal o aparece como complemento. Si el texto dice solo “cristales” sin detallar, pedí a la aseguradora que lo precise por escrito. Una respuesta escrita sirve más que cualquier resumen comercial.
Cómo leer topes y deducibles
Un mismo vidrio puede costarte distinto según el tope y el deducible que fije tu póliza. El tope es el límite que la póliza establece para ese tipo de daño, y el deducible es la parte que queda a tu cargo en cada reclamo. Cada aseguradora y cada plan los definen a su manera, así que no sirve comparar uno sin mirar el otro.
Tomá las cifras de tu propio documento y preguntá si el tope es por evento o anual, y si el deducible es un monto fijo o un porcentaje. Si el contrato no los indica con claridad, pedilos por escrito antes de dar por cerrado el seguro.
Reposición y servicios a confirmar
Cuando un cristal se rompe, importa tanto el monto como el procedimiento. Preguntá si la aseguradora repone el vidrio en talleres de su red o si te reintegra un importe para que lo hagas reparar donde prefieras. También conviene saber si la reposición es con vidrio original o equivalente, porque esa diferencia cambia lo que recibís.
Si tu unidad tiene un vidrio con componentes propios, como sensores o cámaras, preguntá si la reposición lo contempla. Confirmá por escrito la red disponible en tu zona, el plazo que informa la aseguradora, si el servicio incluye traslado o asistencia, y qué documentación pide para el reclamo. Las condiciones y prestaciones deben verificarse con la aseguradora.
Cómo elegir el alcance que te conviene
El alcance adecuado depende de cómo usás el auto, de cuánto podrías pagar vos en un reclamo y de qué vidrios te importan más. Pedí dos o tres presupuestos con el mismo detalle: mismos vidrios, mismos topes, mismo deducible y mismo procedimiento de reposición. Un presupuesto más barato que no incluye los cristales que te preocupan no es comparable con los demás.
Antes de decidir, validá con la aseguradora estos datos: qué vidrios figuran, si la cobertura de cristales es parte del paquete o un complemento, el tope y su período, el deducible y su forma de cálculo, y cómo se repone el cristal. Si además querés ver qué es el seguro obligatorio antes de comparar, consulta seguro obligatorio y separá ese punto de la cobertura de cristales.
Preguntas frecuentes
- ¿El seguro de mi Chevrolet Agile cubre el parabrisas?
- Eso lo define tu póliza, no el modelo del auto. Buscá el parabrisas en el listado de cristales del contrato. Si el texto no lo menciona de forma expresa, pedí a la aseguradora una confirmación por escrito.
- ¿Dónde veo qué cristales tiene incluidos mi póliza?
- Por lo general están en las condiciones particulares y en el detalle de coberturas que acompaña al contrato. Si el documento no es claro, consultá con tu aseguradora o con quien te vendió el seguro.
- ¿Puedo elegir el taller donde reparan el cristal?
- Eso lo define cada aseguradora en su red y en las condiciones de tu póliza. Preguntá si repone en talleres de su red o si te reintegra un monto, y si la reposición es con vidrio original o equivalente. Las condiciones y prestaciones deben verificarse con la aseguradora.
El próximo paso es abrir tu póliza y ubicar la sección de cristales. Si todavía no tenés contrato, pedí a la aseguradora el detalle por escrito antes de aceptar un presupuesto.
- Seguro del Chevrolet Agile: todas las coberturas
- Responsabilidad civil del Chevrolet Agile
- Terceros completo del Chevrolet Agile
- Todo riesgo con franquicia del Chevrolet Agile
- Robo total del Chevrolet Agile
- Granizo del Chevrolet Agile
- Auto usado del Chevrolet Agile
- Suma asegurada del Chevrolet Agile
- Seguro de autos Chevrolet
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.