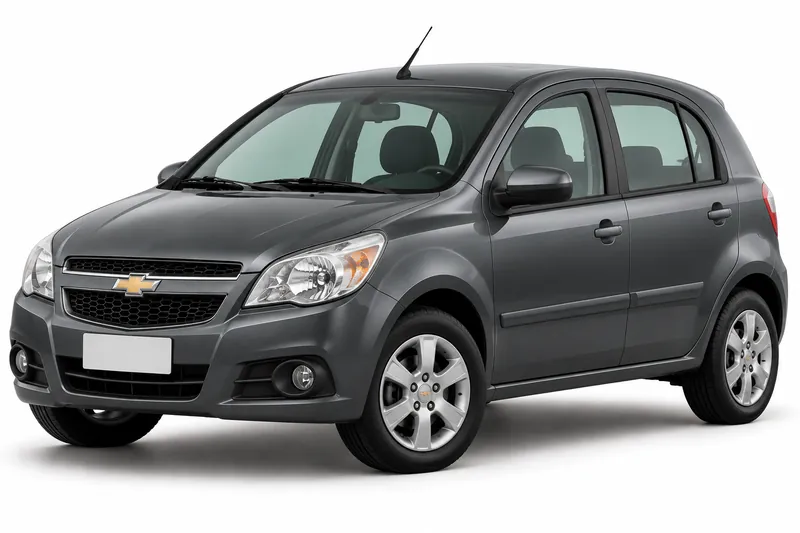
El seguro de auto usado para un Chevrolet Agile se cotiza según el año, la versión y el estado del vehículo, y la aceptación del riesgo depende de cada aseguradora. Esta guía explica qué mira cada una antes de responder y qué conviene tener a mano para pedir una cotización con datos completos.
Conviene separar dos búsquedas que suelen mezclarse. La ficha general del modelo reúne información del Agile en conjunto, mientras que esta guía se centra en el auto usado: antigüedad, uso, estado y valuación oficial frente a la prima. Para ver la ficha general, entrá en Seguro Chevrolet Agile. Lo que sí podés hacer desde ya es juntar los datos que cada aseguradora va a pedir, así la cotización se arma con menos idas y vueltas.
Cuánto cuesta cada cobertura del Chevrolet Agile
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Es el precio más bajo del catálogo, porque este modelo no tiene precio propio.
Valuación del Chevrolet Agile por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 2017 | $12.729.600 a $13.260.000 | 8 |
| 2016 | $12.199.200 a $13.260.000 | 9 |
| 2015 | $11.668.800 a $12.729.600 | 12 |
| 2014 | $11.138.400 a $12.199.200 | 12 |
| 2013 | $10.608.000 a $11.668.800 | 11 |
| 2012 | $10.077.600 a $11.138.400 | 12 |
| 2011 | $9.547.200 a $10.608.000 | 12 |
| 2010 | $9.016.800 a $10.077.600 | 11 |
| 2009 | $8.486.400 a $9.547.200 | 11 |
Fuente: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Cómo la antigüedad entra en la aceptación del riesgo
La antigüedad del vehículo es uno de los puntos que cada aseguradora puede revisar al decidir si acepta el riesgo y con qué condiciones. Según la Superintendencia de Seguros de la Nación (SSN), en su portal ciudadano de preguntas frecuentes sobre automotor, la aceptación de riesgos depende de las aseguradoras. Eso significa que cada compañía define su criterio para los Agile usados. Por eso, si tu auto tiene varios años, no conviene dar por cerrada la búsqueda con la primera oferta. Pedí cotización a varias aseguradoras para el año y la versión exactos de tu Agile, y compará qué condiciones te ofrece cada una.
Uso y estado: qué describes cuando pedís la cotización
El uso que le das al auto y su estado general forman parte de lo que la aseguradora necesita conocer antes de cotizar. No hay criterios públicos por factor para el Chevrolet Agile que esta guía pueda citar, así que el peso de cada dato lo define cada compañía. Lo que sí podés preparar es una descripción precisa: si el auto se usa para trabajo o para uso particular, cuántos kilómetros recorre por mes, dónde se guarda y si tiene modificaciones que no figuran en la documentación. Describir el auto tal como está ayuda a que la cotización se parezca a las condiciones finales. Si algo cambia después, como el uso o una reforma, consultá con la aseguradora qué debés informarle.
Valuación oficial y prima: dos números distintos
La valuación oficial y la prima del seguro responden a preguntas diferentes. Según el DNRPA, el organismo publica valores oficiales de forma periódica, y esos valores no son primas. Ese valor sirve como referencia del auto. El monto que pagás por el seguro lo define la aseguradora con su propia evaluación, que puede incluir la aceptación del riesgo, la cobertura elegida y las condiciones del contrato. Por eso, al comparar, mirá qué incluye cada oferta y no solo el número final. Para ubicar la valuación de tu Chevrolet Agile, revisá el año y la versión exacta en la publicación del DNRPA antes de pedir la cotización.
Qué tener a mano antes de pedir la cotización
Antes de cotizar, juntá estos datos y confirmá que coincidan con la documentación del auto. Datos a validar: año y versión de tu Chevrolet Agile, tal como figuran en la documentación. Valuación oficial del DNRPA para ese año y versión, usada como referencia y no como prima. Uso, con cuántos kilómetros recorres por mes. Estado general del auto y si tiene modificaciones. Condiciones de aceptación: preguntá a cada aseguradora qué requisitos aplica para un auto usado de ese año y pedilo por escrito. Cobertura de cada oferta, para comparar lo mismo con lo mismo.
Preguntas frecuentes
- ¿Una aseguradora puede no aceptar mi Chevrolet Agile usado?
- Puede pasar, porque la aceptación de riesgos depende de cada aseguradora, según la Superintendencia de Seguros de la Nación. Por eso no existe una respuesta única para todos los Agile usados. Conviene consultar a varias aseguradoras antes de decidir.
- ¿Dónde busco el valor oficial de mi Agile usado?
- El DNRPA publica valores oficiales de forma periódica, según el año y la versión del vehículo. Buscá el de tu Chevrolet Agile en la publicación oficial de valuaciones del organismo. Ese valor es una referencia del auto y no la prima del seguro.
Si ya tenés el año, la versión y el estado de tu Chevrolet Agile, el paso siguiente es pedir la cotización. Si todavía te falta algún dato, empezá por Seguro Chevrolet Agile para revisar la ficha general del modelo.
- Seguro del Chevrolet Agile: todas las coberturas
- Responsabilidad civil del Chevrolet Agile
- Terceros completo del Chevrolet Agile
- Todo riesgo con franquicia del Chevrolet Agile
- Robo total del Chevrolet Agile
- Granizo del Chevrolet Agile
- Cristales y parabrisas del Chevrolet Agile
- Suma asegurada del Chevrolet Agile
- Seguro de autos Chevrolet
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.