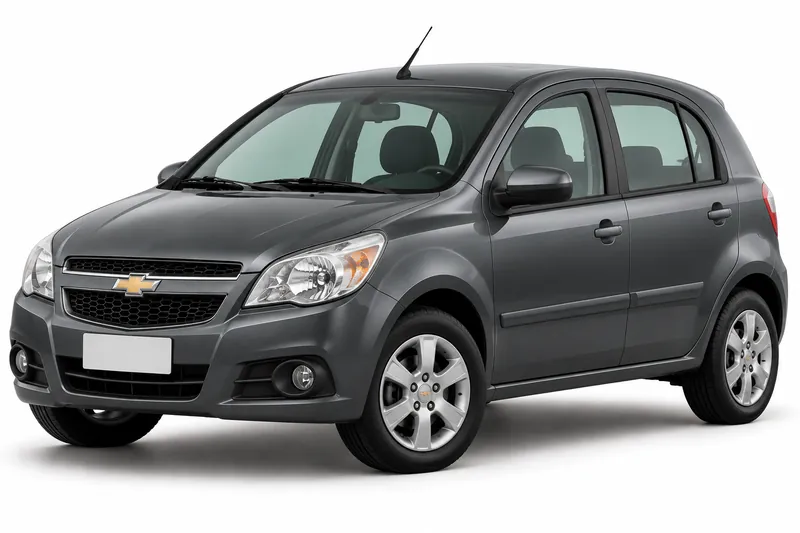
El seguro de responsabilidad civil (RC) de un Chevrolet Agile responde por los daños que tu auto causa a terceros, como personas o bienes ajenos al vehículo. No cubre los daños a tu propio auto, que dependen de otra cobertura. Si circulás con un Agile en Argentina, esta página te explica qué es la RC, por qué la ley la exige y qué conviene revisar antes de contratar.
La exigencia viene de la ley. El artículo 68 de la Ley 24.449 pide contar con seguro de responsabilidad civil para circular. Pero ese seguro obligatorio es el piso: lo que efectivamente cubre tu caso depende de la póliza que contratás, de sus límites, de sus exclusiones y del uso que declarás. Sirve para saber qué mirar en ella.
Cuánto cuesta cada cobertura del Chevrolet Agile
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Sin precio propio para este modelo: es el piso del catálogo.
Qué exige la ley y a quién protege la RC
El artículo 68 de la Ley 24.449 de Tránsito establece que, para circular, el auto debe contar con seguro de responsabilidad civil. La RC sirve para reparar el daño que tu vehículo causa a un tercero: otro conductor, un peatón o un bien ajeno. Su objetivo es la víctima del daño, no el propio auto. Por eso es el requisito de partida, aunque no alcanza para cubrir tu Agile en todos los casos. Para el marco general del seguro obligatorio, revisá la página dedicada al tema en este sitio.
Por qué la RC no reemplaza los daños propios
Seguro RC no equivale a cobertura de daños propios. La RC responde ante terceros. Si tu Agile sufre un golpe, un robo o un incendio, la reparación de tu auto depende de la cobertura de daños propios, que es otra y debe estar incluida en tu contrato, según lo que diga la póliza. Si solo tenés RC, tu auto queda sin esa protección. Por eso conviene comparar las dos coberturas antes de decidir: una protege a los demás y la otra protege tu vehículo. En la ficha de seguro Chevrolet Agile de este sitio están las demás coberturas del modelo; esta página se ocupa solo de la responsabilidad civil.
Cómo influye el uso declarado en tu RC
La póliza se emite según el uso que declarás para el auto, y el contrato indica qué uso quedó asegurado. Declarar un uso que no coincide con cómo usás tu Agile puede traer problemas si ocurre un reclamo, así que conviene que la declaración refleje la realidad. Qué consecuencias tiene una diferencia depende de lo que diga tu póliza, por eso conviene consultarlo con tu asegurador antes de firmar. También tené a mano la documentación del vehículo y la póliza vigente, porque son los papeles que suelen pedirse al iniciar un reclamo. Si cambia el uso del auto después de contratar, conviene informarlo a la aseguradora.
Qué revisar en la póliza antes de contratar
Antes de dar por buena una RC para tu Agile, revisá en la póliza aprobada la suma asegurada por responsabilidad civil, las exclusiones, el uso declarado y la vigencia del contrato. Verificá también si la cobertura de daños propios está incluida o no, para compararla con la RC. Datos a validar: suma asegurada de RC, exclusiones, uso declarado, vigencia y si incluye daños propios. Si algún punto no está claro, consultalo con tu asegurador antes de contratar o de circular.
Preguntas frecuentes
- ¿Es obligatorio tener seguro de responsabilidad civil para circular con un Chevrolet Agile?
- Sí. El artículo 68 de la Ley 24.449 exige contar con seguro de responsabilidad civil para circular. Podés leer la norma en su sitio. El requisito es legal, no una recomendación de esta página.
- ¿Mi seguro de RC cubre los daños a mi Agile si tengo un choque?
- Según la información oficial en su sitio, el seguro RC no equivale a cobertura de daños propios. La RC responde por los daños a terceros, no por los de tu propio auto. La reparación de tu Agile depende de la cobertura de daños propios, si está incluida en tu contrato. Revisá la póliza antes de dar por cubierto tu auto.
- ¿Qué tengo que mirar en la póliza de mi Agile antes de elegir la RC?
- Mirá la suma asegurada de responsabilidad civil, las exclusiones, el uso declarado y la vigencia. Verificá también si incluye daños propios, para comparar. Esos datos los da la póliza aprobada para tu vehículo, no esta página.
El próximo paso es leer la póliza aprobada para tu Agile y confirmar la suma asegurada, las exclusiones, el uso declarado y si incluye daños propios.
- Seguro del Chevrolet Agile: todas las coberturas
- Terceros completo del Chevrolet Agile
- Todo riesgo con franquicia del Chevrolet Agile
- Robo total del Chevrolet Agile
- Granizo del Chevrolet Agile
- Cristales y parabrisas del Chevrolet Agile
- Auto usado del Chevrolet Agile
- Suma asegurada del Chevrolet Agile
- Seguro de autos Chevrolet
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.