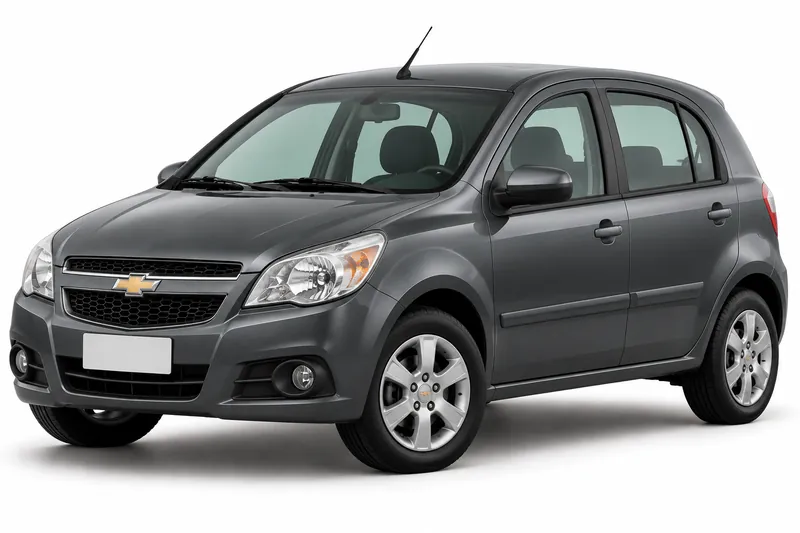
Robo total es la cobertura que contempla el robo de tu Chevrolet Agile cuando el vehículo se pierde por completo, y el pago se basa en la suma asegurada que figura en tu póliza. Si la buscás, la pregunta de fondo es si tu póliza la incluye para tu caso. Eso no se supone: se confirma leyendo las condiciones. No es lo mismo que el seguro obligatorio, que tiene otro alcance.
Esta guía explica en qué se diferencia el robo total del robo parcial, cómo se define el valor asegurado en una pérdida total, qué papeles pide la denuncia del robo y por qué cada aseguradora fija condiciones distintas. Está escrita para quien ya tiene un Chevrolet Agile o está por asegurarlo. Al final encontrás un próximo paso para revisar tu caso con datos de tu póliza.
Cuánto cuesta cada cobertura del Chevrolet Agile
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Sin precio propio para este modelo: es el piso del catálogo.
Valuación del Chevrolet Agile por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 2017 | $12.729.600 a $13.260.000 | 8 |
| 2016 | $12.199.200 a $13.260.000 | 9 |
| 2015 | $11.668.800 a $12.729.600 | 12 |
| 2014 | $11.138.400 a $12.199.200 | 12 |
| 2013 | $10.608.000 a $11.668.800 | 11 |
| 2012 | $10.077.600 a $11.138.400 | 12 |
| 2011 | $9.547.200 a $10.608.000 | 12 |
| 2010 | $9.016.800 a $10.077.600 | 11 |
| 2009 | $8.486.400 a $9.547.200 | 11 |
De dónde sale: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Qué cambia si te roban una parte del auto o el auto entero
El robo parcial alcanza a piezas, accesorios o partes del vehículo, mientras que el robo total es la pérdida del Chevrolet Agile completo. La diferencia importa porque cada caso se trata de forma distinta en la póliza, y no todas las pólizas cubren los dos. Lo que queda en cobertura se define en el texto de tu contrato, no en el modelo del auto.
Antes de hablar de un reclamo, separá los dos casos. Si te robaron el auto entero, la pregunta es si tu póliza incluye robo total. Si te robaron piezas, la pregunta es si tiene una cobertura para robo parcial y con qué límites.
Si el Agile no vuelve, cómo se fija lo que te pagan
En una pérdida total, el pago se calcula sobre la suma asegurada que figura en tu póliza, según explica la Superintendencia de Seguros de la Nación en sus preguntas frecuentes sobre automotor. Por eso conviene leer en las condiciones particulares cómo se fija esa suma, en vez de dar por hecho cuánto vale el auto. Revisá también si la suma se actualiza durante la vigencia y qué conceptos prevé la póliza antes de hacer el reclamo. Esa lectura previa evita confusiones en el peor momento.
Qué hacer después del robo: denuncia y papeles
Después de un robo, el primer paso es hacer la denuncia y avisar a tu aseguradora. La SSN explica el trámite del siniestro y la denuncia en su portal, así que conviene leerlo antes de reunir papeles. Las compañías pueden pedir documentación distinta, por eso pide por escrito la lista de lo que necesitan para tu caso. Guardá copias de la póliza, de la documentación del vehículo y de cualquier comprobante que tengas del auto, porque suelen pedirse. Tener todo completo no asegura que el reclamo se acepte, pero puede evitar pedidos de documentos repetidos.
Qué mirar en las condiciones de cada aseguradora
Cada aseguradora redacta sus condiciones, así que dos pólizas para el mismo Chevrolet Agile pueden tener coberturas, plazos y requisitos distintos. Al comparar, mirá qué incluye la cobertura de robo total, cómo se fija la suma asegurada, qué exclusiones aparecen y qué pasos pide el trámite. También conviene confirmar si la cobertura aplica a tu versión y año del vehículo, porque no todas las pólizas la ofrecen en los mismos términos. Para ver la ficha general del modelo, mirá la guía de seguro para Chevrolet Agile. El seguro obligatorio tiene otro alcance, así que si tenés dudas sobre esa diferencia, revisá la guía sobre seguro obligatorio.
Preguntas frecuentes
- ¿El robo total también cubre las piezas que me roban del auto?
- No necesariamente. El robo total se refiere a la pérdida del vehículo completo, y el robo de partes puede tratarse de otra forma según la póliza. Revisá en tu contrato si existe una cobertura para robo parcial y qué límites tiene. La respuesta sale de tu póliza, no de un supuesto sobre el modelo.
- ¿Qué suma me pagan si mi Agile se pierde por robo?
- La pérdida total se paga según la suma asegurada que figure en tu póliza, como explica la Superintendencia de Seguros de la Nación en sus preguntas frecuentes sobre automotor. Por eso conviene leerla en las condiciones particulares antes de dar por hecho un monto.
- ¿Qué papeles tengo que juntar para hacer la denuncia?
- El primer paso es la denuncia del robo, y la SSN ofrece información sobre la denuncia y el trámite del siniestro. La lista exacta la define cada aseguradora, así que pedila por escrito antes de presentar nada. Guardá copias de la póliza y de la documentación del vehículo.
Antes de cotizar, revisá tu póliza actual y buscá en ella la mención de robo total, la suma asegurada y las condiciones del trámite. Con esos datos a mano, es más fácil comparar.
- Seguro del Chevrolet Agile: todas las coberturas
- Responsabilidad civil del Chevrolet Agile
- Terceros completo del Chevrolet Agile
- Todo riesgo con franquicia del Chevrolet Agile
- Granizo del Chevrolet Agile
- Cristales y parabrisas del Chevrolet Agile
- Auto usado del Chevrolet Agile
- Suma asegurada del Chevrolet Agile
- Seguro de autos Chevrolet
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.