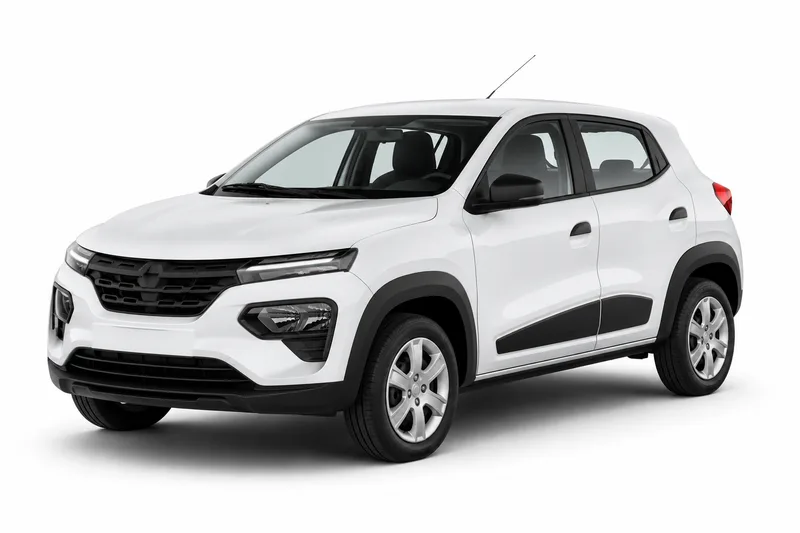
El todo riesgo con franquicia cubre los daños propios de tu auto. La franquicia es la parte del daño que queda a tu cargo cuando ocurre un siniestro cubierto. Lo que se cubre, cuánto te toca pagar y qué queda afuera depende de la póliza específica de cada aseguradora, no del modelo por sí solo. Por eso, si tenés un Renault Kwid, conviene leer el contrato antes de comparar números sueltos.
Empezá por ahí y después compará.
Cuánto cuesta cada cobertura del Renault Kwid
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $37.795 a $80.012 |
| Terceros completo | $50.912 a $96.294 |
| Todo riesgo, franquicia del 6 % | $60.933 a $157.186 |
| Todo riesgo, franquicia del 3 % | $74.317 a $195.312 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Renault Kwid 2024.
Cuándo tiene sentido pensar en el todo riesgo para tu Kwid
Antes de hablar de franquicia, conviene ubicar qué cubre cada tipo de póliza. El seguro obligatorio es el punto de partida para circular, y podés revisar sus alcances en seguro obligatorio. El todo riesgo se contrata aparte cuando querés que los daños a tu propio auto también estén contemplados. Eso pesa más si el valor de tu Kwid representa una parte importante de tu patrimonio, porque en un siniestro total la suma asegurada y el valor de plaza son datos relevantes, según el contrato. Revisá esos dos números antes de decidir y preguntate qué harías si el auto quedara fuera de uso por un choque.
Qué significa la franquicia cuando leés tu póliza
La franquicia es el monto o la proporción que queda a tu cargo en un siniestro cubierto. Lo que define el contrato es cómo se expresa: puede figurar como un monto fijo o como un porcentaje, y en ese caso importa sobre qué base se calcula. Por eso no conviene tomar una cifra de otro auto o de otra póliza como referencia. Buscá en tu contrato la sección de franquicias, leé si hay valores distintos según el tipo de daño y anotá cómo se aplican. Si el texto no te resulta claro, preguntá a la aseguradora antes de firmar y pedí que te confirmen por escrito lo que cubre.
Condiciones y exclusiones que conviene comparar entre pólizas
Dos pólizas para el mismo Renault Kwid pueden cubrir cosas distintas. Compará el alcance de la cobertura de daños propios, las exclusiones que figuran en las condiciones generales y las particulares, y los requisitos que pide la aseguradora para aceptar un reclamo. También revisá si hay límites de suma, plazos para denunciar un siniestro y qué documentación exige para la peritación. Una exclusión que no leés puede pesar más que una diferencia de precio, así que vale la pena leer el texto completo, no solo el resumen de la oferta. Anotá cada punto en una tabla simple para comparar las pólizas lado a lado.
Datos necesarios para una cotización real y lo que aún falta validar
Para cotizar con datos reales necesitás el año, la versión y el uso del Kwid, la suma asegurada que querés contratar, tu historial de siniestros si lo tenés y el lugar donde guardas el auto. Con esa información, la aseguradora puede calcular la prima y revisar las condiciones de su póliza. Lo que falta validar en cada caso es la franquicia exacta que corresponde a tu versión y la cobertura que incluye la póliza que te ofrezcan.
Preguntas frecuentes
- ¿Un todo riesgo para Renault Kwid tiene una franquicia fija?
- No hay una respuesta general para ese modelo. La franquicia la define la póliza de cada aseguradora y puede depender de las condiciones que elijas al contratar. Pedí el detalle por escrito antes de decidir.
- ¿Qué cambia si el auto sufre un siniestro total?
- La suma asegurada y el valor de plaza son datos relevantes en un siniestro total, conforme al contrato. Por eso conviene revisar cómo define tu póliza esos valores, en lugar de asumir que coinciden con lo que pagaste por el auto.
- ¿Debo comparar solo el precio de la cuota?
- No conviene. Dos pólizas con cuotas parecidas pueden tener franquicias, exclusiones o requisitos de denuncia distintos. Compará las condiciones junto con el precio y revisá el contrato completo antes de firmar.
El paso que sigue es reunir los datos de tu Kwid y las condiciones que querés comparar. Si ya tenés clara la cobertura que buscás, revisá la ficha de Seguro Renault Kwid para ver el marco general del modelo. Después, solicitá una cotización con los mismos datos para cada opción que compares, así la comparación se hace sobre condiciones equivalentes.
- Seguro del Renault Kwid: todas las coberturas
- Responsabilidad civil del Renault Kwid
- Terceros completo del Renault Kwid
- Robo total del Renault Kwid
- Granizo del Renault Kwid
- Cristales y parabrisas del Renault Kwid
- Auto usado del Renault Kwid
- Suma asegurada del Renault Kwid
- Seguro de autos Renault
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.