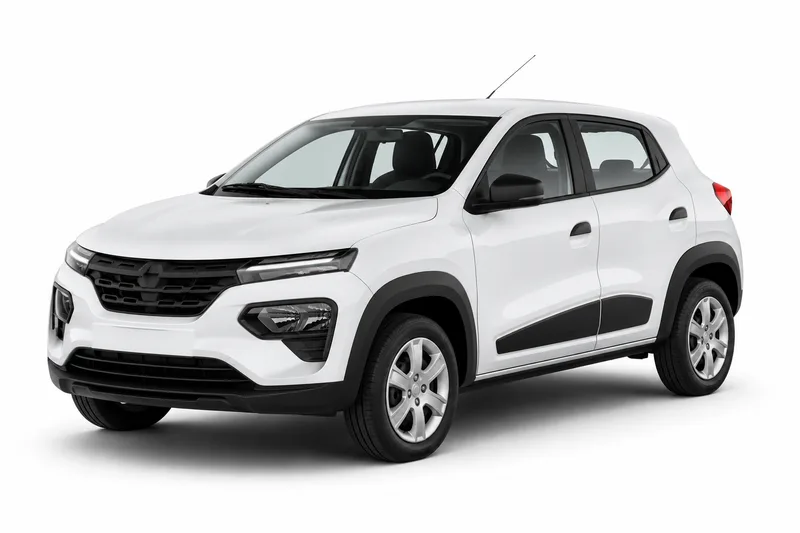
La responsabilidad civil es la parte del seguro que paga los daños que tu Renault Kwid causa a terceros: otro vehículo, una persona o un bien ajeno. En Argentina, la Ley 24.449, en su artículo 68, establece el seguro obligatorio de responsabilidad civil para circular. Lo que no cubre, en cambio, son los daños al propio auto, que dependen de otras coberturas.
Esta guía explica qué incluye la RC, qué queda afuera, qué conviene revisar en los límites y en la documentación, y cómo pedir una consulta con datos completos. La póliza concreta define las exclusiones, los límites y las condiciones, así que conviene leerla antes de decidir. Sirve tanto si vas a contratar por primera vez como si ya tenés un seguro y querés revisar qué te cubre.
Cuánto cuesta cada cobertura del Renault Kwid
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $37.795 a $80.012 |
| Terceros completo | $50.912 a $96.294 |
| Todo riesgo, franquicia del 6 % | $60.933 a $157.186 |
| Todo riesgo, franquicia del 3 % | $74.317 a $195.312 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Cuándo la RC es obligatoria para tu Kwid
La Ley 24.449, en su artículo 68, establece el seguro obligatorio de responsabilidad civil para circular. Esa exigencia alcanza a tu Renault Kwid como a cualquier auto que circula por el país. Conviene tenerla vigente desde el primer día que salís a la calle, porque es el respaldo que tenés si causás un daño a otra persona o a un bien ajeno. La RC cubre daños a terceros según lo que diga la póliza: otro auto, una persona que sufre lesiones o un muro ajeno. Por eso conviene mirar qué dice cada póliza antes de dar por resuelto el tema del seguro obligatorio.
Qué queda fuera: los daños al propio auto
La responsabilidad civil no cubre los daños del propio vehículo. Si chocás y tu Kwid sufre golpes, si se daña por granizo o si lo roban, la RC no es la cobertura que responde a eso. Esos casos dependen de otras coberturas, si la póliza las incluye, y cada una tiene sus condiciones. Confundir los dos alcances hace que alguien crea estar cubierto cuando en realidad no lo está. Antes de firmar, buscá en el texto de la póliza qué dice sobre los daños al propio vehículo.
Límites y documentación que conviene revisar
Los límites de la RC son las sumas hasta las que la aseguradora responde por daños a terceros. Cada póliza los fija de manera distinta, así que no des por iguales dos ofertas solo porque el auto es el mismo. Revisá cuánto responde por daños materiales, cuánto por lesiones y qué exclusiones aplican al uso del vehículo. Después compará la documentación: el titular, el vehículo y los datos de la cédula deben coincidir con lo que declarás. Un dato mal cargado puede complicar un reclamo, así que conviene corregirlo antes de contratar.
Cómo pedir una cobertura adecuada para tu Kwid
Para pedir una cobertura adecuada, prepará la versión exacta de tu Kwid, el año, el uso que le das y los datos del titular. Confirmá la versión con la documentación del vehículo para no cotizar con datos equivocados. Con esos datos, la consulta sirve para comparar lo que incluye cada póliza, no solo el precio. Pedí la información por escrito antes de decidir.
Preguntas frecuentes
- ¿La responsabilidad civil me cubre si choco y mi Kwid se daña?
- No. La RC cubre daños a terceros según lo que diga la póliza, no los daños del propio vehículo. Si querés proteger tu Kwid frente a sus propios daños, revisá si la póliza incluye otras coberturas y en qué condiciones.
- ¿Es obligatorio tener seguro de responsabilidad civil para manejar mi Kwid?
- Sí. La Ley 24.449, en su artículo 68, establece el seguro obligatorio de responsabilidad civil para circular. Por eso conviene tenerlo vigente antes de salir a la calle.
- ¿Qué debo revisar en los límites de la póliza antes de contratar?
- Revisá cuánto responde la aseguradora por daños materiales y por lesiones, y qué exclusiones aplican al uso del vehículo. Dos pólizas para el mismo auto pueden tener límites distintos, así que no las compares solo por precio. Leé el texto completo de la póliza, no solo el resumen de la oferta.
El próximo paso es leer el texto completo de la póliza que te ofrezcan y anotar qué cubre la RC y qué queda fuera. Si querés repasar la exigencia legal antes de decidir, la página sobre seguro obligatorio resume el requisito para circular.
- Seguro del Renault Kwid: todas las coberturas
- Terceros completo del Renault Kwid
- Todo riesgo con franquicia del Renault Kwid
- Robo total del Renault Kwid
- Granizo del Renault Kwid
- Cristales y parabrisas del Renault Kwid
- Auto usado del Renault Kwid
- Suma asegurada del Renault Kwid
- Seguro de autos Renault
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.