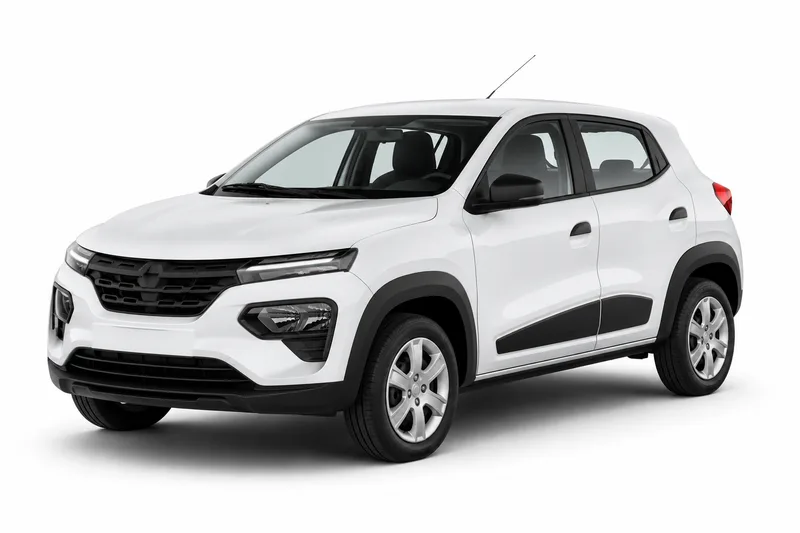
Si tenés un Renault Kwid usado y buscás seguro, lo primero que conviene saber es que la aseguradora decide si acepta el riesgo según sus propias condiciones. Por eso no hay una respuesta única para todos los usados de este modelo. Lo que sí depende de vos es llegar a la cotización con el auto revisado, los papeles en orden y las preguntas claras.
En esta guía verás cómo influyen la antigüedad y el estado del vehículo, qué revisar antes de pedir un presupuesto, por qué la valuación oficial no es lo mismo que la prima y qué preguntar para comparar cotizaciones con el mismo criterio. Todo lo que aquí se explica es general. Los valores concretos salen de cada cotización, y por eso conviene pedirlas por escrito.
Cuánto cuesta cada cobertura del Renault Kwid
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $37.795 a $80.012 |
| Terceros completo | $50.912 a $96.294 |
| Todo riesgo, franquicia del 6 % | $60.933 a $157.186 |
| Todo riesgo, franquicia del 3 % | $74.317 a $195.312 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Valuación del Renault Kwid por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $26.490.000 a $35.320.000 | 3 |
| 2025 | $20.000.000 a $29.000.000 | 3 |
| 2024 | $18.000.000 a $26.000.000 | 2 |
| 2023 | $24.000.000 | 1 |
| 2022 | $15.116.400 a $17.543.000 | 4 |
| 2021 | $14.360.600 a $16.665.800 | 4 |
| 2020 | $13.642.500 a $15.832.500 | 4 |
| 2019 | $11.987.000 a $15.040.900 | 5 |
| 2018 | $11.387.700 a $13.608.400 | 4 |
| 2017 | $10.818.300 a $12.928.000 | 4 |
Fuente: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Antigüedad del Kwid usado y coberturas posibles
La antigüedad es uno de los datos que la aseguradora considera al decidir si acepta un vehículo. Cada compañía aplica sus propias condiciones, así que dos Kwid de la misma antigüedad pueden tener opciones distintas según quién cotice. Antes de dar por hecho que un usado accede a todas las coberturas, preguntá por escrito qué incluye la oferta para ese año y ese modelo. Lo que no aparece en el presupuesto no se da por incluido, así que revisa cada cobertura antes de contratar. Si querés repasar primero qué establece el seguro obligatorio, la página dedicada al tema es un buen punto de partida.
Qué revisar en el estado y la documentación del auto
Antes de cotizar, mirá el estado general del Kwid: carrocería, cubiertas, luces y tablero. Si notás un golpe previo, una reparación o una modificación, anotalo, porque la aseguradora decide según la información que tiene del vehículo. Luego revisá la documentación. Tené a mano el título del automotor y la cédula de identificación, y verificá que los datos del titular coincidan con quien contrata. Si algún papel está a nombre de otra persona o le falta información, resolvelo antes de pedir presupuestos, para que las cotizaciones se hagan sobre datos reales.
Valuación oficial y prima del seguro: por qué no son lo mismo
La DNRPA publica valuaciones oficiales de forma periódica, y esas valuaciones no equivalen a primas de seguros. Por eso no conviene usarlas como precio del seguro. La valuación te muestra una referencia oficial del valor del auto. La prima, en cambio, la calcula cada aseguradora con sus condiciones, y dos cotizaciones para el mismo Kwid pueden diferir. Cuando compares, pedí que te digan sobre qué valor calculan la suma asegurada, así entendés exactamente qué se está comparando.
Preguntas para cotizar un usado con criterio
Llevar una lista de preguntas hace que todas las cotizaciones se comparen sobre la misma base. Preguntá desde qué antigüedad acepta la aseguradora un Renault Kwid, qué coberturas incluye el presupuesto y si la suma asegurada se calcula sobre una valuación propia o de referencia. También consulta qué pasa si el auto tiene una reparación no declarada, y pedí que las respuestas queden por escrito. Con las mismas preguntas en cada compañía, la comparación deja de depender de quién respondió mejor por teléfono.
Datos a validar en cada cotización
Tampoco asume que todas las compañías acepten el mismo año de fabricación. Lo que conviene confirmar en cada presupuesto es la antigüedad aceptada, las coberturas incluidas, la base de la suma asegurada y la vigencia del documento. Si algún dato no figura, preguntá antes de decidir.
Preguntas frecuentes
- ¿Una aseguradora puede rechazar un Renault Kwid usado?
- Sí, la aseguradora decide si acepta un riesgo según sus propias condiciones. Por eso conviene pedir la cotización por escrito y leer qué incluye antes de contratar.
- ¿La valuación oficial de la DNRPA es lo que voy a pagar de seguro?
- No. La DNRPA publica valuaciones oficiales periódicas, y esas valuaciones no equivalen a primas de seguros. Sirven como referencia del valor del vehículo. La prima la define cada aseguradora según sus condiciones, así que conviene pedir presupuesto a varias.
- ¿Qué le pregunto a la aseguradora para comparar un usado?
- Preguntá desde qué antigüedad acepta el Kwid, qué coberturas incluye el presupuesto y sobre qué valor calcula la suma asegurada. Pedí que las respuestas figuren por escrito. Con las mismas preguntas en cada compañía, la comparación queda en igualdad de condiciones.
- ¿El seguro obligatorio cubre lo mismo que un seguro para auto usado?
- Antes de comparar, conviene revisar qué establece el seguro obligatorio, que se explica en su página específica sobre seguro obligatorio. Después podés mirar qué coberturas adicionales ofrece cada aseguradora y cuáles están incluidas en tu póliza. Lo que vale es lo que dice el contrato.
El próximo paso es reunir los papeles del Kwid, anotar cualquier reparación y repasar la ficha del seguro para Renault Kwid con los datos del modelo a mano. Después, pedí presupuestos con las mismas preguntas a cada aseguradora y compará las coberturas antes que el precio.
- Seguro del Renault Kwid: todas las coberturas
- Responsabilidad civil del Renault Kwid
- Terceros completo del Renault Kwid
- Todo riesgo con franquicia del Renault Kwid
- Robo total del Renault Kwid
- Granizo del Renault Kwid
- Cristales y parabrisas del Renault Kwid
- Suma asegurada del Renault Kwid
- Seguro de autos Renault
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.