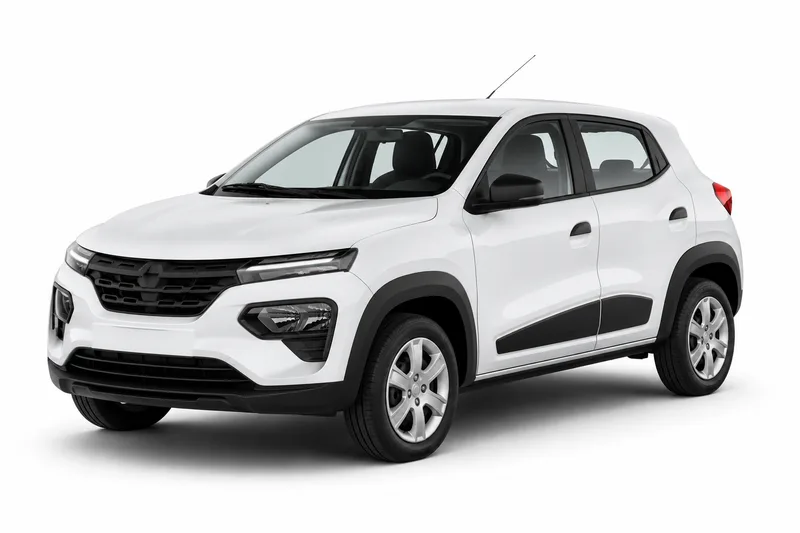
Si te roban el auto completo y no aparece, el seguro contra robo total es la cobertura que corresponde a ese caso. En un Renault Kwid, como en cualquier vehículo, lo que define cómo se resuelve un siniestro no es solo el modelo, sino lo que diga tu póliza: la suma asegurada, cómo se calcula y qué trámites pide la aseguradora.
Esta guía explica la diferencia entre robo total y robo parcial, cómo verificar la suma asegurada, qué hacer con la denuncia y la documentación, y qué puntos cambian de una póliza a otra. La Superintendencia de Seguros de la Nación (SSN) explica en sus preguntas frecuentes sobre automotor que, en pérdida total, la suma asegurada y el valor de plaza se interpretan según los términos de la póliza. Si ya tenés contratado el seguro, usá la sección de denuncia como lista de control. Si todavía lo estás eligiendo, leé las mismas condiciones antes de decidir.
Cuánto cuesta cada cobertura del Renault Kwid
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $37.795 a $80.012 |
| Terceros completo | $50.912 a $96.294 |
| Todo riesgo, franquicia del 6 % | $60.933 a $157.186 |
| Todo riesgo, franquicia del 3 % | $74.317 a $195.312 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Renault Kwid 2024.
Valuación del Renault Kwid por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $26.490.000 a $35.320.000 | 3 |
| 2025 | $20.000.000 a $29.000.000 | 3 |
| 2024 | $18.000.000 a $26.000.000 | 2 |
| 2023 | $24.000.000 | 1 |
| 2022 | $15.116.400 a $17.543.000 | 4 |
| 2021 | $14.360.600 a $16.665.800 | 4 |
| 2020 | $13.642.500 a $15.832.500 | 4 |
| 2019 | $11.987.000 a $15.040.900 | 5 |
| 2018 | $11.387.700 a $13.608.400 | 4 |
| 2017 | $10.818.300 a $12.928.000 | 4 |
Base del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Cuándo es robo total y cuándo solo te roban partes del auto
El robo total es la sustracción del vehículo completo: el auto desaparece y no se recupera. El robo parcial es otra situación: alguien saca piezas o accesorios, pero el auto sigue en tu poder. La diferencia importa porque ambos casos pueden figurar como coberturas distintas dentro de la póliza, y no siempre están incluidos los dos. Por eso, conviene confirmar en tu contrato qué está cubierto en cada caso.
En un Renault Kwid, que pertenece al segmento de autos chicos, la distinción no cambia por el modelo sino por lo que pasó con el vehículo. Con robo total, el reclamo gira en torno a la pérdida del auto y a la suma asegurada. Con robo parcial, el reclamo se refiere a partes o accesorios faltantes o dañados. Antes de contratar, preguntá a la aseguradora qué pasa en cada escenario y pedí que te lo confirmen por escrito.
Cómo verificar la suma asegurada antes de necesitarla
La suma asegurada es el monto de referencia que figura en la póliza y que sirve de base en un siniestro de pérdida total, según sus términos. La Superintendencia de Seguros de la Nación (SSN) explica en sus preguntas frecuentes sobre automotor que, en pérdida total, la suma asegurada y el valor de plaza se interpretan según los términos de la póliza. Por eso no alcanza con mirar el número: hay que entender cómo se fijó y cómo se ajusta.
Buscá en el contrato en qué fecha se fijó la suma y si se actualiza durante la vigencia. Si el texto menciona valor de plaza, pedí que te expliquen cómo se determina en tu caso. Compará también la suma con el estado y la antigüedad de tu auto, y preguntá por cualquier punto que no entiendas. Hacerlo antes de un siniestro evita discutir el monto en el peor momento.
Qué hacer en los primeros pasos si te roban el Kwid
Lo primero es hacer la denuncia policial cuanto antes y guardar una copia. Esa constancia respalda el reclamo, así que conviene tenerla lista antes de comunicarte con la aseguradora. Después, avisá dentro del plazo y por el canal que indique el contrato, porque son condiciones de la póliza.
La SSN describe en sus preguntas frecuentes sobre automotor el procedimiento de denuncia de siniestros y las condiciones del contrato, así que conviene seguir los pasos con la póliza a la mano. Prepará la documentación del vehículo y la identidad del titular, y pedí por escrito la lista completa que requiere tu aseguradora. Anotá cada contacto: fecha, persona y número de reclamo. Ese registro sirve si el trámite se demora o si surge una diferencia.
Qué puede cambiar de una póliza a otra y qué te falta confirmar
Dos pólizas pueden llamarse igual y tener condiciones distintas. Revisá si la póliza tiene franquicia, es decir, una parte del daño que queda a cargo del titular, y cuánto es según el contrato. Mirá también las exclusiones, los requisitos de seguridad que se pidan para la cobertura y las condiciones que se aplican al robo total frente al parcial.
Esos datos dependen del contrato y de cada aseguradora, y solo se confirman con ellas. Si una oferta no los detalla, pedí el texto completo antes de decidir.
Preguntas frecuentes
- ¿Si me roban solo las ruedas o la batería del Kwid, entrá en el seguro contra robo total?
- No necesariamente. Ese caso es un robo parcial, y la cobertura depende de lo que diga tu póliza. Revisá si el contrato incluye robo parcial o solo robo total, y preguntá cómo se reclama una pieza faltante.
- ¿Qué significa que la suma asegurada se interprete según los términos de la póliza?
- Quiere decir que el número por sí solo no define todo: el contrato explica cómo se fija, cómo se ajusta y qué se toma como referencia. Pedí que te lo expliquen con las palabras del contrato.
- ¿Tengo que hacer la denuncia policial antes de avisar a la aseguradora?
- La denuncia policial es el primer respaldo del reclamo, y conviene hacerla cuanto antes. El plazo y el canal para avisar a la aseguradora están en la póliza, así que confirmalos allí. Guardá una copia de la denuncia.
- ¿Qué documentación me van a pedir para un reclamo por robo total?
- Depende de la aseguradora y de tu póliza, así que no hay una lista única. Suele incluir la documentación del vehículo y la identidad del titular, además de la denuncia. Pedí la lista por escrito antes de empezar el trámite.
- ¿Qué datos de mi póliza conviene revisar antes de que pase un robo?
- Conviene revisar la suma asegurada, la franquicia, las exclusiones, los requisitos de seguridad y el plazo para avisar. Todo eso figura en el contrato y varía entre pólizas. Si algo no está claro, preguntá a la aseguradora antes de que ocurra un siniestro.
Para el próximo paso, compará lo que dice tu póliza sobre robo total, suma asegurada y denuncia con lo que ofrece cada aseguradora. Podés ver el seguro para Renault Kwid para entender el contexto del modelo, y repasar el seguro obligatorio si también lo necesitás.
- Seguro del Renault Kwid: todas las coberturas
- Responsabilidad civil del Renault Kwid
- Terceros completo del Renault Kwid
- Todo riesgo con franquicia del Renault Kwid
- Granizo del Renault Kwid
- Cristales y parabrisas del Renault Kwid
- Auto usado del Renault Kwid
- Suma asegurada del Renault Kwid
- Seguro de autos Renault
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.