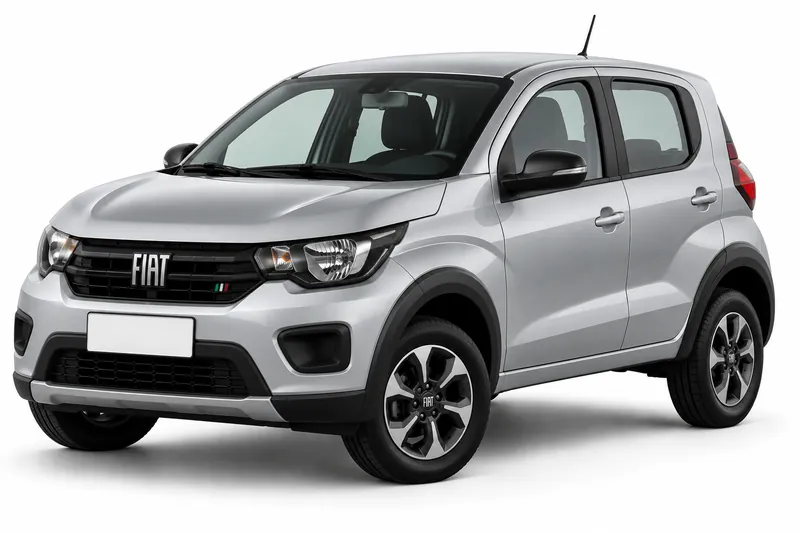
Si buscás el todo riesgo con franquicia para tu Fiat Mobi, la respuesta corta es esta: es una cobertura que protege los daños propios de tu auto, es decir, los daños que sufre el vehículo asegurado. En cada siniestro cubierto pagás una franquicia, y su monto y sus condiciones los fija tu contrato, no el modelo.
Esta guía explica cómo funciona esa cobertura, qué conviene revisar en las exclusiones y qué datos tener a mano antes de pedir una cotización. No es la ficha general del modelo: si buscás las coberturas generales del Mobi, empezá por el seguro para Fiat Mobi. Tampoco reemplaza el seguro obligatorio, que responde a terceros y es distinto de los daños propios.
Cuánto cuesta cada cobertura del Fiat Mobi
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $39.191 a $81.114 |
| Terceros completo | $52.428 a $98.133 |
| Todo riesgo, franquicia del 6 % | $63.727 a $165.146 |
| Todo riesgo, franquicia del 3 % | $78.457 a $207.105 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Fiat Mobi 2024.
Qué son los daños propios de tu Fiat Mobi
Los daños propios son los que sufre tu propio auto: un choque, un golpe, un robo o un incendio, según lo que incluya tu póliza. El todo riesgo con franquicia es la modalidad que cubre esos daños y te obliga a pagar una parte del costo en cada siniestro. La palabra todo riesgo no significa que cubra cualquier cosa. Significa que cubre lo que no esté excluido por escrito en el contrato.
No hay que confundirlo con el seguro obligatorio, que responde por daños a terceros y es lo que se exige para circular. Si contratás solo el obligatorio, los daños a tu Mobi quedan fuera de la cobertura.
Cómo se aplica la franquicia cuando tenés un siniestro
La franquicia es la parte del daño que pagás vos y que la aseguradora no cubre. Revisá en tu contrato cómo está expresada: si es un importe fijo o un porcentaje de la suma asegurada, el monto en pesos cambia de forma distinta cuando sube o baja la suma. Por eso no conviene comparar franquicias solo por la cifra que aparece en un anuncio, sino mirar cómo está definida en la póliza.
Antes de un siniestro, leé ese apartado y preguntá a tu aseguradora cómo se calcula.
Qué exclusiones revisar antes de contratar
Las exclusiones son los casos en que la cobertura no responde, y cambian de una póliza a otra. Antes de contratar, leé la lista completa y buscá las que tengan que ver con tu forma de usar el auto: el uso declarado, quién lo conduce y las situaciones que el contrato deja afuera por escrito.
También revisá la suma asegurada o el valor de plaza que figura en la póliza, porque la indemnización se calcula según cómo esté definido en el contrato. Si algo no te queda claro, pedí a la aseguradora que te lo explique por escrito antes de firmar. El nombre de la cobertura no reemplaza la lectura del texto.
Datos y condiciones para cotizar tu Mobi
Para pedir una cotización de todo riesgo con franquicia, tené a mano el año y la versión de tu Mobi, el uso que le das al auto, la suma asegurada o el valor de plaza de tu póliza actual si ya tenés una, y la aseguradora con la que lo tenés hoy, si la tenés.
Las franquicias vigentes de cada aseguradora no están en esta guía, así que verificalas en el contrato o con la aseguradora antes de decidir. Esta guía tampoco cotiza ni confirma precios ni coberturas para tu caso.
Preguntas frecuentes
- ¿El todo riesgo con franquicia cubre cualquier daño a mi Fiat Mobi?
- No necesariamente. Cubre los daños propios que no estén excluidos en tu póliza, y las exclusiones cambian de una aseguradora a otra. Revisá la lista de exclusiones de tu contrato antes de dar por cubierto un caso concreto.
- ¿Cuánto tendría que pagar de mi bolsillo si tengo un choque?
- Depende de la franquicia que figure en tu contrato, y esa condición se define por póliza. Pedí a la aseguradora que te muestre por escrito cómo se calcula la franquicia antes de contratar, y guardá ese documento junto con la póliza.
- ¿Qué significan la suma asegurada y el valor de plaza en mi póliza?
- Son conceptos que se interpretan según cada póliza, y son clave para calcular la indemnización en un siniestro de daños propios. Leé cómo define el contrato cada término antes de cotizar.
Cuando tengas los datos de la sección anterior, el paso siguiente es pedir tu cotización.
- Seguro del Fiat Mobi: todas las coberturas
- Responsabilidad civil del Fiat Mobi
- Terceros completo del Fiat Mobi
- Robo total del Fiat Mobi
- Granizo del Fiat Mobi
- Cristales y parabrisas del Fiat Mobi
- Auto usado del Fiat Mobi
- Suma asegurada del Fiat Mobi
- Seguro de autos Fiat
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.