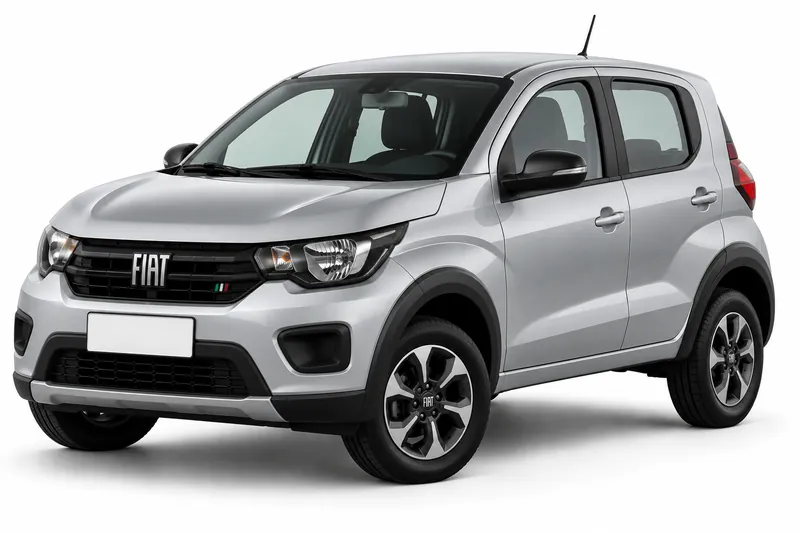
Si tenés un Fiat Mobi y querés saber si el seguro cubre cristales y parabrisas, la respuesta está en tu póliza. La cobertura de cristales depende de la póliza específica que tengas contratada, así que no se puede dar por supuesta solo por ser un Fiat Mobi.
Esta guía te muestra qué revisar en esa parte del contrato: qué cristales figuran, cómo funcionan los topes y deducibles, qué servicios de reposición conviene confirmar y cómo elegir el alcance que se ajusta a tu uso. La cobertura de cristales es un punto aparte de la ficha general del modelo y del resto de las coberturas, por eso conviene revisarla por separado. Las condiciones y prestaciones deben verificarse con tu aseguradora antes de contar con ellas.
Cuánto cuesta cada cobertura del Fiat Mobi
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $39.191 a $81.114 |
| Terceros completo | $52.428 a $98.133 |
| Todo riesgo, franquicia del 6 % | $63.727 a $165.146 |
| Todo riesgo, franquicia del 3 % | $78.457 a $207.105 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Qué cristales figuran en tu contrato
Lo primero es buscar en la póliza la lista de cristales que la aseguradora menciona de forma expresa, como el parabrisas, la luneta o las ventanillas laterales. Si un cristal no aparece nombrado, no lo des por cubierto. La ficha de Seguro Fiat Mobi describe el auto y sus datos generales, pero no reemplaza el texto de tu contrato. Si todavía no tenés claro qué exige la ley, la guía sobre seguro obligatorio te sirve para no confundir ese contrato con la cobertura de cristales. Pedí a tu aseguradora que te confirme por escrito qué cristales están incluidos y si hay alguna exclusión.
Topes y deducibles: qué significa cada uno
El tope es el monto máximo que la póliza prevé pagar por ese concepto. El deducible es la parte del costo que queda a tu cargo en cada siniestro. Revisá si el deducible es un monto fijo o un porcentaje, y si el tope aplica por cristal, por evento o por período de vigencia. Esas dos respuestas cambian cuánto pagás si se rompe el parabrisas. Antes de firmar, pedí por escrito los valores que figuran en tu póliza y comparalos con lo que entendiste en la cotización.
Reposición y servicios a confirmar
Cuando un cristal se rompe, importa tanto cómo se repone como si está cubierto. Preguntá si la reposición se hace en talleres de la red de la aseguradora o si podés elegir taller. Confirmá si el cristal colocado es original o de reemplazo, si la colocación está incluida y cuánto demora el trámite. También preguntá si el trámite se hace con pago directo o con reembolso. Anotá las respuestas junto con el número de póliza, porque cada aseguradora define estas prestaciones a su manera y las condiciones deben verificarse con ella.
Cómo elegir el alcance que te conviene
Elegir el alcance de cristales es una decisión de costo y de uso. Pensá en cuánto te costaría reponer un parabrisas con tu propio dinero y en cuánto estarías dispuesto a pagar de deducible en cada siniestro. Si el auto se usa mucho en rutas o en calles con tránsito intenso, puede ser un motivo para mirar esa parte del contrato con más detalle. Compará al menos dos ofertas con los mismos cristales y los mismos topes, para que la diferencia sea real y no de formato. Si quedan dudas sobre el alcance, la aseguradora es quien debe confirmar cómo aplica cada punto.
Preguntas frecuentes
- ¿Mi Fiat Mobi tiene cobertura de cristales por defecto?
- No se puede asumir solo por el modelo. La cobertura de cristales depende de la póliza específica, así que lo que vale es lo que figura en tu contrato. Revisá la lista de coberturas o pedí el detalle a tu aseguradora antes de dar algo por hecho.
- ¿Qué debo pedir a la aseguradora antes de que se rompa el parabrisas?
- Pedí por escrito los cristales incluidos, el tope, el deducible y el procedimiento de reposición. Las condiciones y prestaciones deben verificarse con la aseguradora, por eso conviene tener esa confirmación antes de necesitarla. Guardá la respuesta junto con tu póliza.
- ¿En qué se diferencian el tope y el deducible?
- El tope es el máximo que la póliza prevé pagar por el concepto de cristales. El deducible es la parte del costo que queda a tu cargo en cada siniestro. Los dos valores se fijan en cada contrato, así que compara los de tu póliza y no los de otro seguro.
- ¿Puedo cambiar el alcance de cristales después de contratar?
- Depende de lo que permita tu aseguradora y de las condiciones de tu póliza, por eso no hay una respuesta general. Consultá con la aseguradora antes de modificar el contrato y pedí que te confirmen por escrito qué cambia en la cobertura de cristales. Si estás por renovar, es un buen momento para revisar este punto con calma.
Antes de contratar o renovar, revisá en tu póliza la lista de cristales, el tope, el deducible y la reposición, y pedí esa información por escrito a tu aseguradora. Ese sitio no confirma la cobertura de cristales de cada oferta, eso lo define la aseguradora.
- Seguro del Fiat Mobi: todas las coberturas
- Responsabilidad civil del Fiat Mobi
- Terceros completo del Fiat Mobi
- Todo riesgo con franquicia del Fiat Mobi
- Robo total del Fiat Mobi
- Granizo del Fiat Mobi
- Auto usado del Fiat Mobi
- Suma asegurada del Fiat Mobi
- Seguro de autos Fiat
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.