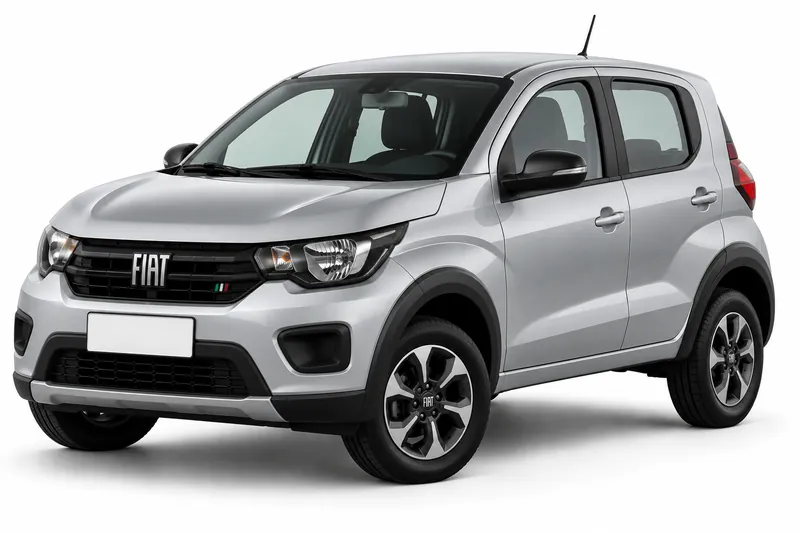
Un seguro de Fiat Mobi puede incluir la cobertura de granizo, pero no es automático. Depende del producto y de la aseguradora, así que no conviene darla por incluida sin leer el contrato.
Esta página trata solo el granizo. No reemplaza la información general del seguro Fiat Mobi ni explica otras coberturas del auto. Aquí vas a ver qué puede abarcar el daño por granizo, qué topes y exclusiones conviene confirmar, qué papeles guardar y cómo pedir la información antes de contratar. Está pensada para quien quiere entender el granizo antes de decidir. Lo que sigue son los puntos que conviene llevar a la aseguradora, porque la respuesta exacta está en las condiciones de cada plan.
Cuánto cuesta cada cobertura del Fiat Mobi
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $39.191 a $81.114 |
| Terceros completo | $52.428 a $98.133 |
| Todo riesgo, franquicia del 6 % | $63.727 a $165.146 |
| Todo riesgo, franquicia del 3 % | $78.457 a $207.105 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Qué daños por granizo puede cubrir tu contrato
Una granizada puede golpear el capó, el techo, el parabrisas o los vidrios. Lo primero que importa es qué dice tu póliza sobre ese daño. La garantía de granizo puede aparecer incluida, como adicional o no aparecer en el plan que elijas, por eso no alcanza con que alguien la mencione al vender el seguro. Mirá qué partes del vehículo cubre el texto, si habla de daño estético o solo de daño que afecta el funcionamiento, y en qué condiciones se reconoce el siniestro. Si lo que buscás es el seguro obligatorio, ese tema va por separado de esta garantía.
Topes y exclusiones que conviene confirmar
Un tope es el monto máximo que la aseguradora paga por un siniestro. Una exclusión es un caso que el contrato deja fuera de la cobertura. Conviene buscar ambos en el texto completo de las condiciones y no solo en un resumen de venta, porque un resumen puede no mostrar todos los límites. Preguntá si el granizo tiene un tope propio o comparte el general, si hay franquicia y cómo se aplica si el auto sufre varios daños en el mismo período.
Datos a validar: si la garantía de granizo está incluida en tu plan, el tope que le corresponde, las exclusiones concretas, la franquicia si existe y la disponibilidad para tu versión del Fiat Mobi y tu región.
Qué papeles guardar si el auto sufre daño
Guardá la póliza completa, con sus condiciones generales y particulares, y el certificado que te entregue la aseguradora. Tené a mano la cédula del auto y tu documento de identidad, porque pueden pedirse al denunciar un siniestro. Después del golpe, sacá fotos fechadas desde varios ángulos y anotá el día, la hora y el lugar. Si el auto se repara, conservá el presupuesto y la factura del taller. Y guardá cualquier número de denuncia o de siniestro que te dé la aseguradora, porque sirve para pedir novedades del trámite. Hacé las fotos antes de reparar nada.
Cómo consultar la cobertura antes de contratar
La manera más clara de saber si el granizo está cubierto es preguntarlo por escrito a la aseguradora, indicando el modelo, el año y la versión de tu Fiat Mobi. Pedí que te confirmen la garantía de granizo del plan, su tope, sus exclusiones y si el daño se evalúa por separado de otros daños. Compará la respuesta con el contrato que te entreguen. Si hay diferencias, pedí que te aclaren cuál es la correcta antes de pagar la primera cuota.
Preguntas frecuentes
- ¿Mi Fiat Mobi tiene granizo incluido por defecto?
- No conviene asumirlo. La garantía de granizo no debe darse por incluida sin leer el contrato, y que el alcance depende del producto y de la aseguradora. Revisá tu póliza o pedí a la aseguradora que te confirme por escrito si esa garantía está en tu plan.
- ¿Qué pasa si el granizo daña el auto y mi plan no lo incluye?
- Ese daño puede quedar fuera del seguro, por eso conviene saberlo antes de un siniestro. Si tenés dudas, consultá por escrito y guardá la respuesta.
- ¿Qué papeles conviene tener a mano tras una granizada?
- Conviene tener la póliza con sus condiciones, la cédula del auto y fotos fechadas del daño. Si el vehículo se repara, guardá también el presupuesto y la factura del taller. Ninguno de estos papeles asegura que el reclamo se acepte, pero ayudan a documentar lo ocurrido.
Antes de pedir un presupuesto, reuní los datos de tu auto y pedí por escrito que te confirmen si el granizo está incluido en el plan que te interesa, con su tope y sus exclusiones.
- Seguro del Fiat Mobi: todas las coberturas
- Responsabilidad civil del Fiat Mobi
- Terceros completo del Fiat Mobi
- Todo riesgo con franquicia del Fiat Mobi
- Robo total del Fiat Mobi
- Cristales y parabrisas del Fiat Mobi
- Auto usado del Fiat Mobi
- Suma asegurada del Fiat Mobi
- Seguro de autos Fiat
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.