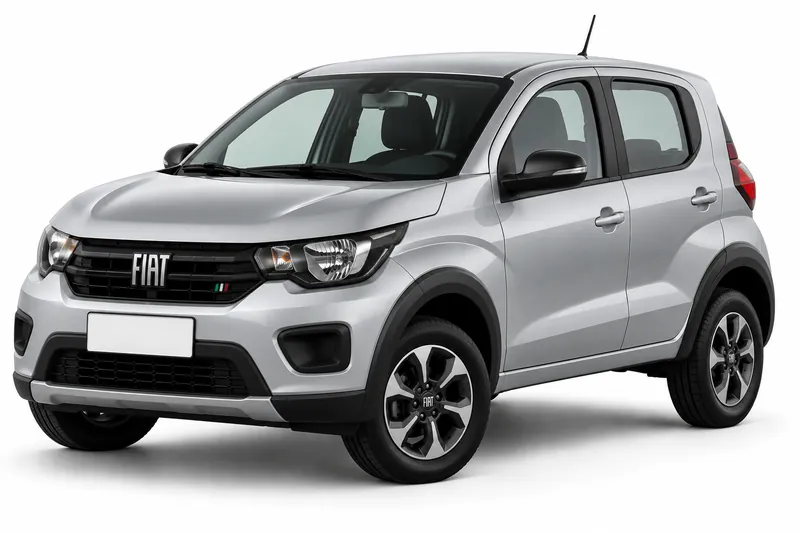
La aceptación de un Fiat Mobi usado la decide cada aseguradora. La Superintendencia de Seguros de la Nación (SSN) indica que la aceptación de riesgos depende de las aseguradoras, así que no hay una respuesta única para todos los Mobi usados. Por eso la misma consulta puede tener respuestas distintas según la compañía. Lo que sí podés hacer es llegar a la cotización con la información ordenada.
Esta guía reúne lo que conviene revisar antes de pedir un presupuesto: la antigüedad del vehículo, el uso que le das, su estado y cómo se distingue la valuación oficial de la prima que cobra una compañía. No podemos decirte qué cobertura acepta cada aseguradora ni cuánto cobra, porque eso lo define cada una. Al final encontrarás un checklist para preparar tu consulta.
Cuánto cuesta cada cobertura del Fiat Mobi
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $39.191 a $81.114 |
| Terceros completo | $52.428 a $98.133 |
| Todo riesgo, franquicia del 6 % | $63.727 a $165.146 |
| Todo riesgo, franquicia del 3 % | $78.457 a $207.105 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Fiat Mobi 2024.
Valuación del Fiat Mobi por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $27.630.000 | 1 |
| 2025 | $22.020.400 | 1 |
| 2024 | $20.047.900 a $20.460.000 | 2 |
| 2023 | $18.200.000 a $19.292.000 | 4 |
| 2022 | $16.200.000 a $17.172.000 | 3 |
| 2021 | $15.228.000 a $16.141.700 | 3 |
| 2020 | $14.314.300 a $15.030.000 | 2 |
| 2019 | $13.455.500 a $14.128.200 | 2 |
| 2018 | $12.648.100 a $13.280.500 | 2 |
| 2017 | $11.889.200 a $12.483.700 | 2 |
Fuente: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Cómo influye la antigüedad en la aceptación del riesgo
La antigüedad es uno de los datos que cada aseguradora puede mirar antes de decidir si acepta un vehículo y en qué condiciones. La Superintendencia de Seguros de la Nación indica que la aceptación de riesgos depende de las aseguradoras, así que no hay una regla única para todas las compañías ni para todos los Mobi. Lo práctico es confirmar el año modelo exacto de tu auto, porque suele ser de los primeros datos que se piden al cotizar. Por eso no supongas condiciones para tu año. Si tenés dudas sobre tu unidad, preguntalo a la aseguradora antes de dar por cerrada la cotización.
Uso y estado del vehículo: qué conviene declarar con claridad
El uso que le das al auto forma parte de lo que cada aseguradora evalúa al cotizar. Si el Mobi se usa de forma particular o comercial, dilo tal cual, porque una declaración que no coincide con el uso real puede afectar la cobertura cuando hay un reclamo. El estado también importa. Si el auto tiene daños previos, accesorios o modificaciones, anotalos antes de pedir la cotización. Las compañías pueden pedir datos o revisiones antes de aceptar un vehículo usado, y tenerlos a mano evita idas y vueltas. Cuando recibas una propuesta, comparala con lo que declaraste, no con lo que suponés.
Valuación oficial frente a la prima: no son lo mismo
La valuación oficial y la prima miden cosas distintas. El DNRPA publica valores oficiales periódicos, no primas, como podés ver en su sitio. Esa referencia sirve para conocer el valor oficial del vehículo, pero no dice cuánto cobrará una aseguradora. La prima depende de la compañía, de la cobertura que elijas y de los datos que declares, entre otros factores que cada una define. Por eso no conviene estimar el costo del seguro a partir de la valuación. Antes de comparar, pedí la cotización con los datos exactos de tu Mobi, incluido el año y la versión, y compará las coberturas, no solo el número final.
Checklist previo a solicitar cotización
Antes de pedir una cotización, reuní tu DNI, la documentación del vehículo con el año y la versión exactos, el uso que le das y el estado general del auto, con sus accesorios o modificaciones si los tiene. Si querés entender la base obligatoria antes de comparar otras coberturas, revisá la página de seguro obligatorio. Hasta confirmarlos, no damos cifras ni suponemos coberturas para este modelo. Cuando tengas la lista completa, tendrás una consulta más completa para cualquier compañía que la reciba.
Preguntas frecuentes
- ¿Qué decide que una aseguradora acepte mi Fiat Mobi usado?
- La Superintendencia de Seguros de la Nación indica, en sus preguntas frecuentes sobre automotor, que la aceptación de riesgos depende de las aseguradoras. Eso significa que cada compañía define sus propias condiciones. Lo que vos podés preparar es la información del vehículo, con año, versión, uso y estado, para que la consulta sea precisa.
- ¿El valor oficial del Mobi usado es lo que voy a pagar de seguro?
- No. El DNRPA publica valores oficiales periódicos, no primas. La valuación es una referencia del vehículo. La prima la fija cada aseguradora según sus condiciones, así que no conviene usar la valuación como presupuesto del seguro.
Mientras tanto, la página de seguro obligatorio y la del Seguro Fiat Mobi amplían el contexto del modelo.
- Seguro del Fiat Mobi: todas las coberturas
- Responsabilidad civil del Fiat Mobi
- Terceros completo del Fiat Mobi
- Todo riesgo con franquicia del Fiat Mobi
- Robo total del Fiat Mobi
- Granizo del Fiat Mobi
- Cristales y parabrisas del Fiat Mobi
- Suma asegurada del Fiat Mobi
- Seguro de autos Fiat
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.