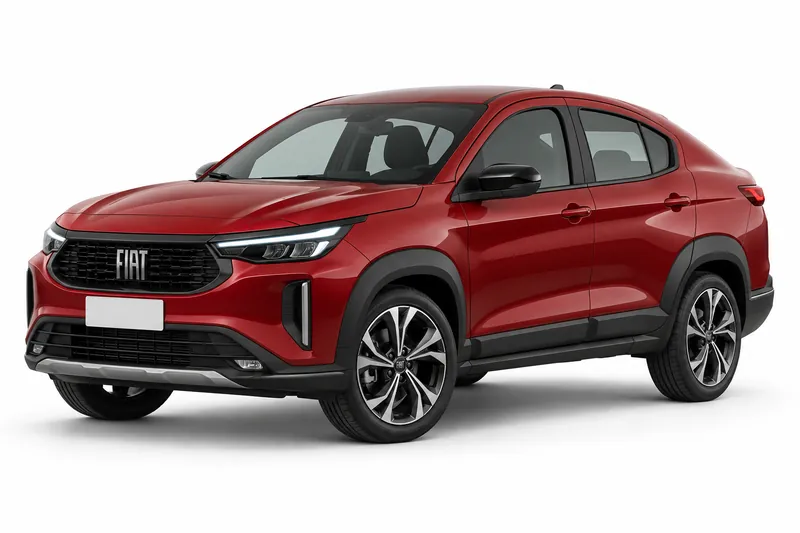
La suma asegurada es el monto que figura en tu póliza como referencia para las coberturas de daños de tu Fiat Fastback. No es lo mismo que el valor de plaza, que es el valor del auto en el mercado al momento del siniestro. La Superintendencia de Seguros de la Nación (SSN) explica en sus preguntas frecuentes sobre automotor cómo se relacionan ambos conceptos en una pérdida total.
Esta guía trata solo de la suma asegurada y del valor de plaza. La ficha general del modelo está en el seguro Fiat Fastback de este sitio, y el seguro obligatorio cubre a terceros, no a tu propio auto. Si tu póliza incluye la cobertura para tu vehículo, eso lo confirma tu aseguradora. Aquí vas a ver qué revisar, dónde consultar la valuación oficial y cómo leer los dos números juntos.
Valuación del Fiat Fastback por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $46.230.000 a $49.700.000 | 2 |
| 2025 | $40.454.100 a $44.149.500 | 2 |
| 2024 | $37.622.300 a $41.059.000 | 2 |
| 2023 | $34.988.800 | 1 |
Fuente: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Qué significa cada número en tu póliza
La suma asegurada es el monto acordado entre vos y la aseguradora. Debe figurar en las condiciones particulares de la póliza, junto con los datos del auto. Usala como punto de partida para entender qué protege el contrato sobre tu Fiat Fastback.
El valor de plaza, en cambio, es la referencia del valor del auto en el mercado al momento del siniestro. Se determina a partir de referencias de valuación, no de la suma que acordaste. Que los dos números no coincidan no alcanza para decidir nada: conviene leerlos juntos y consultar a tu aseguradora cómo se aplica cada uno en un siniestro.
Cómo consultar la valuación oficial del modelo
La DNRPA publica tablas periódicas de valuación en la sección de valuaciones de su sitio. Son una fuente oficial para consultar valores de vehículos. Antes de usarlas, fijate en la fecha de cada tabla y en la versión exacta de tu Fiat Fastback, porque el valor puede cambiar según la versión.
Si la versión de tu póliza no coincide con la de la tabla, preguntale a tu aseguradora cuál se aplica. Para ver el valor por versión, consultá la fuente oficial directamente, y no uses valores de sitios de terceros como si fueran la tabla oficial.
Qué pasa si tu auto tiene una pérdida total
En una pérdida total, la indemnización depende de lo que diga tu póliza sobre cuándo se considera pérdida total y cómo se calcula el monto. La SSN explica en sus preguntas frecuentes sobre automotor la relación entre la suma asegurada y el valor de plaza en ese caso. Leelo junto con tus condiciones particulares, porque el contrato es el que define tu situación concreta.
Si ocurre un siniestro, pedí a tu aseguradora por escrito cómo calculó la indemnización y qué valor de referencia usó. Así podés revisar cada cifra con la tabla vigente y con tu póliza en mano.
Qué revisar en tu póliza antes de un siniestro
Revisá estos puntos en las condiciones particulares y en el detalle de coberturas que te entregó tu aseguradora: la suma asegurada indicada, el modelo y la versión del auto que figuran, las coberturas de daños que incluye la póliza, si prevé franquicia y la fecha de la valuación usada en el cálculo.
Si tu póliza cubre la suma asegurada para tu Fiat Fastback, lo confirma la aseguradora.
Preguntas frecuentes
- ¿La suma asegurada de mi Fiat Fastback es lo mismo que el valor del auto?
- No necesariamente. La suma asegurada es el monto que figura en tu póliza, y el valor de plaza es la referencia del auto en el mercado al momento del siniestro. Revisá ambos conceptos en tus condiciones particulares.
- ¿Dónde consulto la valuación oficial para mi Fiat Fastback?
- La DNRPA publica tablas periódicas de valuación en la sección de valuaciones de su sitio. Buscá la tabla vigente y la versión exacta de tu auto. Si la versión de tu póliza no aparece con claridad, preguntale a tu aseguradora cuál usar.
- ¿Qué pasa con mi auto si sufre una pérdida total?
- Depende de lo que diga tu póliza sobre cuándo hay pérdida total y cómo se calcula la indemnización. La SSN explica en sus preguntas frecuentes cómo se relacionan la suma asegurada y el valor de plaza en ese caso. Pedí a tu aseguradora la explicación por escrito del cálculo.
- ¿El seguro obligatorio cubre la suma asegurada de mi auto?
- En general no. El seguro obligatorio cubre la responsabilidad civil frente a terceros, mientras que la suma asegurada se refiere a las coberturas de tu propio auto, cuando las contrataste. Si tenés dudas sobre tu póliza, revisá sus condiciones o consultá a tu aseguradora.
Si ya revisaste tu póliza y la tabla de la DNRPA, el paso siguiente es tener a mano el modelo, la versión y la suma asegurada que figura en tus condiciones particulares.
- Seguro del Fiat Fastback: todas las coberturas
- Responsabilidad civil del Fiat Fastback
- Terceros completo del Fiat Fastback
- Todo riesgo con franquicia del Fiat Fastback
- Robo total del Fiat Fastback
- Granizo del Fiat Fastback
- Cristales y parabrisas del Fiat Fastback
- Auto usado del Fiat Fastback
- Seguro de autos Fiat
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.