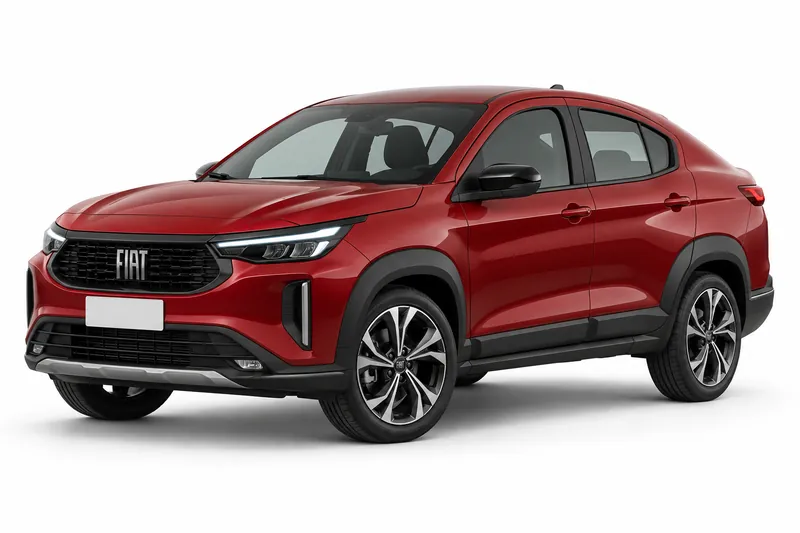
El seguro de responsabilidad civil (RC) de un Fiat Fastback cubre los daños que tu auto causa a terceros, como personas, otros vehículos o bienes ajenos. No cubre los daños que sufra tu propio auto. Esos quedan en la cobertura de daños propios, que se contrata aparte.
Si buscás el seguro RC de un Fiat Fastback en Argentina, conviene separar dos cosas desde el inicio. La RC es la cobertura que la ley exige para circular. La ficha general del modelo es el punto de partida, y cada cobertura del mismo auto tiene su propio alcance. Eso evita confundir la RC con una protección completa. Acá vas a ver qué entra en la RC, qué queda fuera, cómo influye el uso que declarás y qué revisar en la póliza antes de firmar.
Cuánto cuesta cada cobertura del Fiat Fastback
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $44.341 a $86.434 |
| Terceros completo | $59.745 a $106.603 |
| Todo riesgo, franquicia del 6 % | $77.222 a $203.587 |
| Todo riesgo, franquicia del 3 % | $98.448 a $264.055 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Fiat Fastback 2025.
Lo que la ley te exige para circular con tu Fastback
El artículo 68 de la Ley 24.449 exige que los vehículos que circulan tengan seguro de responsabilidad civil frente a terceros. Esa es la base del seguro obligatorio, y alcanza a cualquier auto que salga a la calle, sea cual sea el modelo. Qué suma asegura tu póliza, o qué personas y bienes incluye, depende del contrato que firmes, no de la ley en sí. Si tu Fastback causa un daño a otra persona o a su vehículo, la RC es la cobertura que responde frente a ese reclamo, dentro de lo que diga la póliza. Podés leer el texto de la ley en la fuente oficial, argentina.gob.ar. Para ver el marco general del seguro obligatorio, la página de seguro obligatorio del sitio lo resume.
Por qué la RC no reemplaza los daños propios
Según el portal oficial argentina.gob.ar, el seguro RC no equivale a una cobertura de daños propios. Son dos contrataciones distintas, y la diferencia práctica es esta: la RC protege a quien reclama por un daño que tu auto causó; los daños propios protegen tu Fastback. Si chocás y tu auto queda dañado, la RC no lo repara por sí sola. Esa parte depende de que tengas contratada la cobertura de daños propios, con sus condiciones. Por eso, al comparar presupuestos, conviene mirar cada cobertura por separado y no asumir que una trae la otra.
Cómo el uso que declarás entra en tu póliza
Al contratar, declaras el uso que le das al auto, por ejemplo particular o comercial. Ese dato forma parte de la póliza y sirve para que la aseguradora calcule el riesgo que asume. Lo que cada aseguradora considera uso particular o comercial lo define en sus condiciones, así que no lo des por sentado. Si usás el Fastback para algo distinto de lo que declaraste, esa diferencia puede traer discusiones al momento de un reclamo. Declarar el uso real desde el principio es la forma más simple de evitarlo. Antes de firmar, pedí por escrito la definición de cada categoría de uso que maneja la aseguradora, y pregunta qué documentación necesita para emitir la póliza.
Qué revisar en la póliza antes de contratar
Estos son los datos a validar: la suma de responsabilidad civil y qué cubre en personas y bienes de terceros; las exclusiones, es decir, las situaciones en que la póliza no responde; las franquicias que se aplican a cada cobertura; el uso declarado y su definición; y si la RC se contrata sola o junto con daños propios. Pedí la póliza completa, con condiciones generales y particulares, y compará esos puntos entre dos ofertas. Si algo no queda claro, preguntá por escrito antes de firmar.
Preguntas frecuentes
- ¿Con la RC obligatoria ya tengo cubierto mi Fiat Fastback?
- La RC cumple la obligación de tener seguro para circular, que exige el artículo 68 de la Ley 24.449. Pero cubre los daños que tu auto causa a terceros, no los daños a tu propio Fastback. Para eso necesitás la cobertura de daños propios, que se contrata aparte. Revisá tu póliza para saber si la incluye.
- ¿Qué pasa con mi Fastback si el choque lo causó otra persona?
- La RC de tu auto responde por lo que tu Fastback causa a terceros, no por lo que le pasa a tu auto. Si otra persona causó el choque, el resultado para tu vehículo depende de lo que tengas contratado, sobre todo de los daños propios.
- ¿Varía la RC si uso el Fiat Fastback para trabajar?
- Puede cambiar, porque el uso que declarás forma parte de la póliza. Cada aseguradora define en sus condiciones qué considera uso particular y qué uso comercial. Si el uso real no coincide con el declarado, puede traer discusiones en un reclamo. Preguntá la definición por escrito antes de contratar.
El próximo paso es pedir la póliza completa y revisar los puntos de la lista antes de decidir. Para ver el resto de las coberturas del modelo, empezá por la ficha del seguro Fiat Fastback.
- Seguro del Fiat Fastback: todas las coberturas
- Terceros completo del Fiat Fastback
- Todo riesgo con franquicia del Fiat Fastback
- Robo total del Fiat Fastback
- Granizo del Fiat Fastback
- Cristales y parabrisas del Fiat Fastback
- Auto usado del Fiat Fastback
- Suma asegurada del Fiat Fastback
- Seguro de autos Fiat
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.