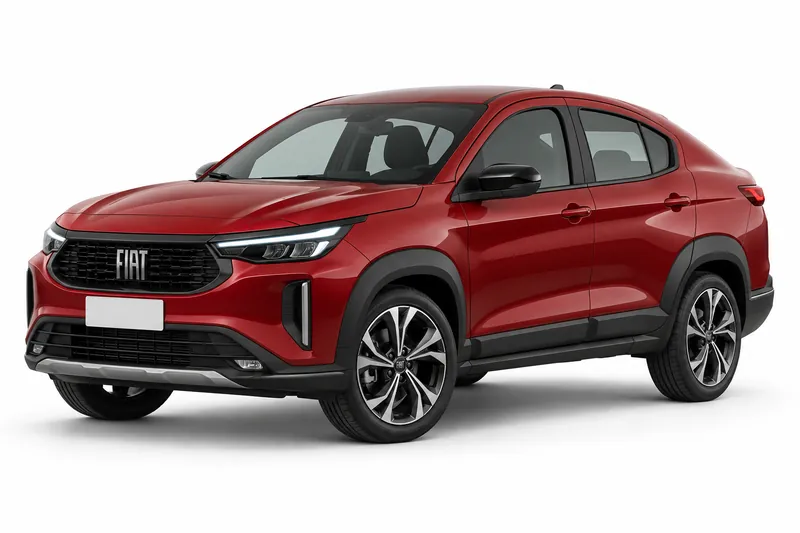
Para saber si tu Fiat Fastback tiene cubiertos los cristales y el parabrisas, mirá la póliza que tenés contratada. La cobertura de cristales depende de la póliza específica, así que no se puede dar por hecha solo por tener un seguro para el auto. Lo que sí podés hacer es revisar qué cristales figuran en el contrato, qué topes y deducibles se aplican y cómo se resuelve una reposición.
Esta página trata solo de cristales y parabrisas. La ficha general del modelo y las otras coberturas del auto tienen su propio enfoque, y aquí no los mezclamos. Cada punto de abajo sirve para armar una lista de preguntas que podés hacer a tu aseguradora antes de un siniestro, no para dar por cierta una condición que no hayas leído en tu contrato.
Cuánto cuesta cada cobertura del Fiat Fastback
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $44.341 a $86.434 |
| Terceros completo | $59.745 a $106.603 |
| Todo riesgo, franquicia del 6 % | $77.222 a $203.587 |
| Todo riesgo, franquicia del 3 % | $98.448 a $264.055 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2025.
Qué cristales figuran en tu contrato
Lo primero es leer qué cristales figuran en tu póliza. Cada contrato define su propio alcance, y la cobertura de cristales depende de la póliza específica que tengas. Por eso no conviene asumir que el parabrisas, las lunas laterales o el vidrio trasero están incluidos solo porque el auto es un Fiat Fastback. Buscá en el texto del contrato o en las condiciones particulares la sección donde aparezca la cobertura de cristales, y anotá qué piezas nombra. Si el texto no menciona el parabrisas, no lo des por cubierto y preguntá directamente a tu aseguradora. Como referencia oficial sobre el tema, la Superintendencia de Seguros publica preguntas frecuentes sobre automotor en su sitio, donde recuerda que la cobertura depende de la póliza.
Topes y deducibles, con las preguntas que conviene hacer
Los topes y los deducibles definen cuánto cubre la aseguradora y cuánto pagás vos en un siniestro. Lo que sí podés hacer es pedir por escrito tres datos: si el tope para cristales es un monto fijo o se calcula de otra forma, si el deducible es el mismo para parabrisas que para ventanillas laterales o luneta, y si hay algún límite por evento o por año. Luego compará esas respuestas con el presupuesto de reposición de un taller de tu zona. Las condiciones y prestaciones deben verificarse con la aseguradora.
Reposición y servicios que tenés que confirmar
Además del monto, conviene saber cómo se repone el cristal. Preguntá si la aseguradora lo resuelve con taller propio o con una red de talleres concertados, si la reposición es con cristal original o equivalente, y si tenés que adelantar el pago y reclamar después. Consultá también si incluye la calibración de cámaras o sensores asociados al parabrisas, si el servicio se hace en tu domicilio o si tenés que llevar el auto a un taller. Estos puntos cambian cómo se vive un siniestro aunque el tope sea el mismo. No los des por sentados: pueden variar entre pólizas, y la respuesta válida es la que figure en tu contrato o en la confirmación escrita de la aseguradora.
Cómo elegir el alcance que te conviene
Elegir el alcance de cristales es comparar lo que incluye cada póliza con lo que estarías dispuesto a pagar de tu bolsillo si se rompe un vidrio. Si ya tenés póliza, revisá si cristales está incluido y con qué límites antes de la próxima renovación. Si estás cotizando, pedí que te muestren la cobertura de cristales por separado y no solo el precio final. Antes de decidir, validá con la aseguradora qué cristales están cubiertos, cuál es el tope, cuál es el deducible, cómo es la reposición y qué servicios incluye. Si lo que buscás es la cobertura general del modelo, revisá la página de seguro Fiat Fastback. Si te preguntas por el seguro obligatorio, tiene su propia página y no reemplaza la revisión de cristales en tu póliza.
Preguntas frecuentes
- ¿Mi seguro de Fiat Fastback cubre el parabrisas?
- Depende de la póliza que tengas contratada. La cobertura de cristales se define en cada contrato, y el alcance puede variar entre pólizas. Revisá la sección de cristales de tu contrato o preguntá a tu aseguradora por escrito si el parabrisas figura entre las piezas cubiertas.
- ¿Qué tengo que preguntar a la aseguradora antes de un siniestro con un vidrio?
- Preguntá qué cristales están cubiertos, cuál es el tope y el deducible que se aplica, si la reposición es con taller propio o concertado y si tenés que adelantar el pago. Pedí las respuestas por escrito. Las condiciones y prestaciones deben verificarse con la aseguradora.
El próximo paso es revisar tu póliza y llevar estas preguntas a tu aseguradora por escrito.
- Seguro del Fiat Fastback: todas las coberturas
- Responsabilidad civil del Fiat Fastback
- Terceros completo del Fiat Fastback
- Todo riesgo con franquicia del Fiat Fastback
- Robo total del Fiat Fastback
- Granizo del Fiat Fastback
- Auto usado del Fiat Fastback
- Suma asegurada del Fiat Fastback
- Seguro de autos Fiat
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.