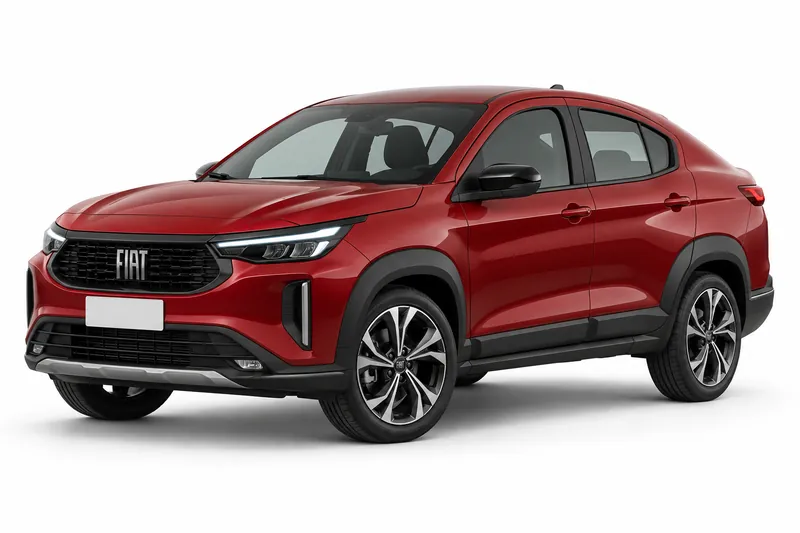
Si buscás seguro contra robo total para tu Fiat Fastback, la respuesta corta es esta: el robo total cubre la pérdida del auto completo por robo, no el robo de piezas o accesorios. Esa diferencia genera dudas, y conviene tenerla clara antes de elegir coberturas.
Antes de decidir hay tres puntos que entender: qué entra en robo total, cómo se fija la suma que se paga en una pérdida total y qué papeles y denuncia hacen falta para reclamar. Esta guía los explica con fuentes oficiales. No promete cuánto va a pagar cada aseguradora ni que un reclamo vaya a ser aceptado, porque eso depende de tu póliza y de cada caso. Si todavía no tenés seguro para tu auto, también conviene saber qué incluye cada cobertura antes de pedir una cotización.
Cuánto cuesta cada cobertura del Fiat Fastback
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $44.341 a $86.434 |
| Terceros completo | $59.745 a $106.603 |
| Todo riesgo, franquicia del 6 % | $77.222 a $203.587 |
| Todo riesgo, franquicia del 3 % | $98.448 a $264.055 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2025.
Valuación del Fiat Fastback por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $46.230.000 a $49.700.000 | 2 |
| 2025 | $40.454.100 a $44.149.500 | 2 |
| 2024 | $37.622.300 a $41.059.000 | 2 |
| 2023 | $34.988.800 | 1 |
Fuente: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Robo total y robo parcial: en qué se diferencian
El robo total es la pérdida del vehículo completo por robo. El robo parcial, en cambio, afecta partes del auto, como ruedas, batería, espejos o equipos de audio. La diferencia importa porque cada situación se reclama de forma distinta y puede figurar con otro nombre en cada póliza.
Para tu Fiat Fastback, lo primero es confirmar si robo total está contratado como cobertura propia. Si no aparece en tu póliza, un robo del auto completo no queda cubierto por esa vía. No conviene confundirlo con el seguro obligatorio: ese cubre responsabilidad hacia terceros y no el robo del propio auto.
Cuánto se paga si la pérdida es total
En una pérdida total, el monto sale de la suma asegurada que figura en tu póliza. Por eso, el valor de mercado del auto no es, por sí solo, la referencia para el pago.
La suma asegurada se fija al contratar y puede no coincidir con lo que costaría reponer el auto usado hoy. Revisá cómo se define ese valor en tu póliza, si se actualiza durante la vigencia y qué franquicias o límites aplica tu aseguradora. Si algo no te queda claro, preguntá antes de un siniestro, no después.
Qué papeles y denuncia pide un reclamo por robo
Ante un robo, la denuncia policial suele ser el primer documento que se pide. La SSN ofrece información sobre denuncia y trámite del siniestro en su portal ciudadano, y allí podés ver los pasos generales antes de comunicarte con tu aseguradora.
La aseguradora puede pedir otros comprobantes, como la documentación del vehículo y la póliza vigente. Lo que exige cada compañía figura en sus condiciones y en su proceso de reclamo. Tener esos papeles a mano puede simplificar el trámite, aunque no garantiza que el reclamo sea aceptado.
Condiciones distintas según la aseguradora
Dos seguros para el mismo modelo pueden tener coberturas, exclusiones y plazos de reclamo diferentes. Por eso, lo que se lee en una guía general no reemplaza el texto de tu póliza. Esta guía trata solo del robo total. Para el seguro del modelo en general, mirá seguro para Fiat Fastback.
Antes de dar por cubierto un robo total, revisá qué dice el contrato sobre esa cobertura, qué suma asegurada se usó, qué franquicias aplican y qué documentos pide la aseguradora. Si hay dudas, pedilas por escrito. Aquí no se confirma si la cobertura está disponible para tu modelo, porque eso lo define cada compañía.
Preguntas frecuentes
- ¿Me pagan el valor de mercado si me roban el Fiat Fastback?
- No necesariamente. Según la Superintendencia de Seguros de la Nación (SSN), en una pérdida total el pago se calcula sobre la suma asegurada que figura en la póliza. Podés leer esa información en su sitio. Antes de contratar, revisá cómo se fijó tu suma asegurada.
- ¿Qué hago primero si me roban el auto?
- La denuncia policial suele ser el primer paso y un documento que casi siempre se pide. Después, comunicá el robo a tu aseguradora y seguí el proceso que te indique. La SSN publica información sobre denuncia y trámite del siniestro en su portal ciudadano, así que podés revisarla antes de iniciar el reclamo.
- ¿Si mi seguro tiene robo total, cubre lo mismo que el de otro Fiat Fastback?
- No necesariamente. Dos pólizas para el mismo modelo pueden tener coberturas, exclusiones y plazos de reclamo diferentes. Leé el texto de tu contrato sobre robo total y compará esas condiciones antes de dar la cobertura por hecha.
Antes de pedir cifras, tené a mano el uso que le das al auto y revisá qué incluye robo total en cada propuesta.
- Seguro del Fiat Fastback: todas las coberturas
- Responsabilidad civil del Fiat Fastback
- Terceros completo del Fiat Fastback
- Todo riesgo con franquicia del Fiat Fastback
- Granizo del Fiat Fastback
- Cristales y parabrisas del Fiat Fastback
- Auto usado del Fiat Fastback
- Suma asegurada del Fiat Fastback
- Seguro de autos Fiat
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.