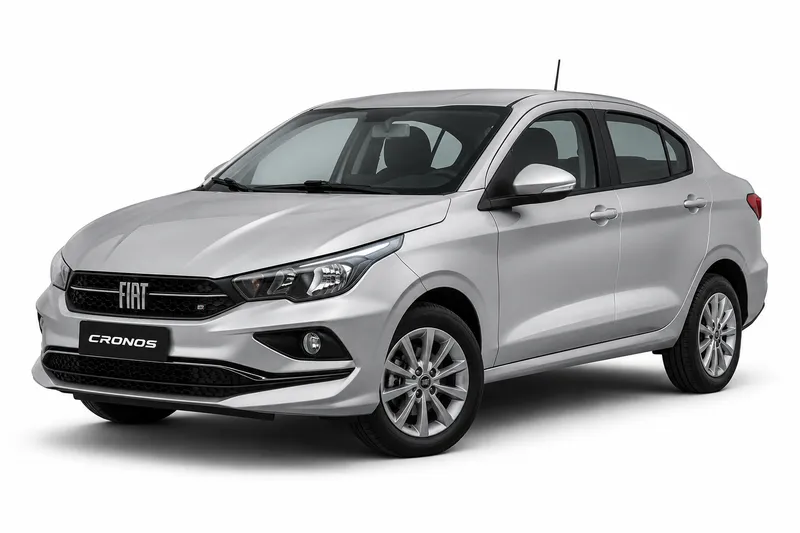
El todo riesgo con franquicia es la cobertura de daños propios: cubre los daños de tu Fiat Cronos cuando ocurre un siniestro que la póliza contempla, y vos pagás una parte del costo, que se llama franquicia. Qué queda cubierto, qué queda afuera y cómo se calcula esa franquicia lo define la póliza de cada aseguradora. Por eso conviene leer el contrato antes de comparar precios.
Si estás por contratar o renovar, llegá a la cotización con tres preguntas claras: en qué situaciones actúa la cobertura, cómo se aplica la franquicia y qué exclusiones figuran en el texto. Más abajo las repasamos una por una. Al final te decimos qué datos tener a mano para pedir una cotización real, la que depende de tu auto, del uso que le das y de la póliza que elijas.
Cuánto cuesta cada cobertura del Fiat Cronos
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $39.078 a $80.998 |
| Terceros completo | $52.268 a $97.940 |
| Todo riesgo, franquicia del 6 % | $63.433 a $164.308 |
| Todo riesgo, franquicia del 3 % | $78.021 a $205.864 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Cuándo se usa la cobertura de daños propios
Se usa cuando tu Fiat Cronos sufre un daño en el propio vehículo: un choque, un golpe en el estacionamiento, un incendio o un robo, según lo que incluya tu póliza. El seguro obligatorio cumple otra función, porque responde por daños a terceros y no por tu auto, así que no reemplaza a esta cobertura. Lo primero es revisar qué siniestros aparecen como cubiertos en tu contrato. El nombre «todo riesgo» por sí solo no garantiza que cualquier daño esté incluido. Pedí al asesor que te confirme por escrito cada situación que te preocupa antes de firmar.
Cómo interpretar la franquicia sin supuestos
La franquicia es la parte del costo de un siniestro que queda a tu cargo antes de que la aseguradora cubra el resto. Su cálculo está en cada póliza, así que no conviene asumir un valor ni comparar con lo que pagó alguien conocido. Preguntá si la franquicia es un monto fijo o un porcentaje, y sobre qué base se aplica. En siniestros y en pérdida total, la suma asegurada y el valor de plaza del auto son datos relevantes según el contrato. Por eso una misma franquicia puede pesar distinto según cómo esté fijada la suma. Anotá ambas cifras de tu póliza y preguntá cómo se determinan durante la vigencia.
Condiciones y exclusiones que conviene comparar
Dos pólizas con el mismo nombre pueden tener condiciones distintas. Antes de comparar precios, leé las exclusiones, es decir, las situaciones en las que la aseguradora no paga, y pedí que figuren en la póliza y no solo en un resumen comercial. Compará también el procedimiento de un siniestro: qué documentación pide cada aseguradora, en qué plazo debés denunciarlo y cómo se elige el taller. Estos puntos afectan tu experiencia tanto como el monto de la franquicia. Revisá además qué dice el contrato sobre la suma asegurada y el valor de plaza, porque son relevantes en la pérdida total.
Datos a validar para una cotización real
Para pedir una cotización real necesitás el año y la versión exacta de tu Fiat Cronos, el valor que querés asegurar, la localidad donde se guarda el auto, el uso que le das y los datos de quien lo conduce habitualmente. Con esos datos cada aseguradora puede calcular su propia oferta. Si todavía no tenés algún dato, conseguilo antes de comparar, para que las ofertas sean comparables entre sí.
Preguntas frecuentes
- ¿El todo riesgo con franquicia cubre cualquier daño en mi Fiat Cronos?
- No necesariamente. La cobertura depende de lo que diga tu póliza, y el nombre no garantiza que todos los daños estén incluidos. Pedí por escrito la lista de siniestros cubiertos y las exclusiones antes de contratar.
- ¿La franquicia es siempre el mismo monto?
- No. Cada aseguradora fija sus condiciones en la póliza, y no hay un valor único que sirva para todos los casos. Preguntá si la franquicia es un monto fijo o un porcentaje, y sobre qué base se aplica.
- ¿El seguro obligatorio y el todo riesgo son lo mismo?
- No. Son contratos distintos y no se reemplazan entre sí. El seguro obligatorio responde por daños a terceros, mientras que el todo riesgo, cuando lo tenés, cubre los daños al propio auto según la póliza.
- ¿Qué pasa con la suma asegurada si mi auto sufre una pérdida total?
- La suma asegurada y el valor de plaza son datos relevantes en una pérdida total, según el contrato. Revisá en tu póliza cómo está fijada la suma y preguntá cómo se determina el valor de plaza en ese caso.
El próximo paso es reunir los datos de tu Fiat Cronos y la suma asegurada que consideras, y pedir la misma información a cada aseguradora para comparar en igualdad de condiciones. Si querés ubicar el modelo en su contexto, revisá la ficha del Fiat Cronos.
- Seguro del Fiat Cronos: todas las coberturas
- Responsabilidad civil del Fiat Cronos
- Terceros completo del Fiat Cronos
- Robo total del Fiat Cronos
- Granizo del Fiat Cronos
- Cristales y parabrisas del Fiat Cronos
- Auto usado del Fiat Cronos
- Suma asegurada del Fiat Cronos
- Seguro de autos Fiat
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.