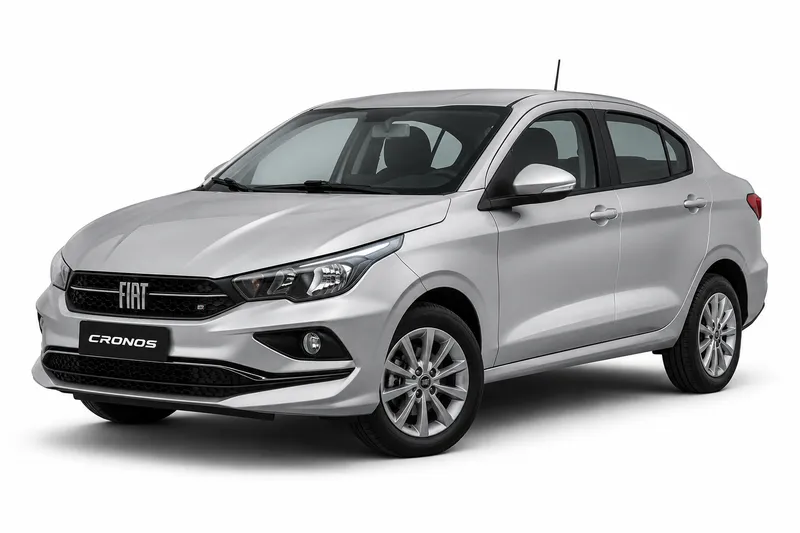
Si tenés un Fiat Cronos usado y querés asegurarlo, la respuesta corta es esta: la aseguradora decide si acepta el riesgo y con qué condiciones, y esa decisión depende de sus propias reglas y de la póliza que ofrezca.
Por eso conviene llegar a la cotización con el auto bien documentado y con una idea clara de su estado. Esta guía repasa cómo influye la antigüedad del vehículo, qué revisar del uso, del estado y de los papeles, cómo leer la valuación de referencia sin confundirla con la prima, y qué preguntar antes de aceptar una propuesta.
Cuánto cuesta cada cobertura del Fiat Cronos
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $39.078 a $80.998 |
| Terceros completo | $52.268 a $97.940 |
| Todo riesgo, franquicia del 6 % | $63.433 a $164.308 |
| Todo riesgo, franquicia del 3 % | $78.021 a $205.864 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Valuación del Fiat Cronos por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $31.120.000 a $38.790.000 | 5 |
| 2025 | $23.529.600 a $29.328.400 | 6 |
| 2024 | $21.959.900 a $26.701.200 | 6 |
| 2023 | $20.413.300 a $24.298.100 | 10 |
| 2022 | $19.533.500 a $22.348.900 | 8 |
| 2021 | $18.645.700 a $21.118.500 | 4 |
| 2020 | $16.870.000 a $20.062.600 | 3 |
| 2019 | $15.982.000 a $19.059.400 | 3 |
| 2018 | $15.094.100 a $18.106.500 | 3 |
Fuente: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Qué cambia según la antigüedad de tu Cronos
La antigüedad no define sola qué cobertura vas a poder contratar. Cada aseguradora fija sus condiciones y decidí si acepta un riesgo, así que dos personas con el mismo modelo pueden recibir respuestas distintas. El año del auto suele ser uno de los datos que se revisan, junto con el estado general y el uso que le das.
Antes de pedir presupuestos, pregunta qué coberturas admite la compañía para un auto de tu año y si tiene condiciones especiales para vehículos usados. Pedí que te lo explique por escrito, con los términos de la póliza a la vista. Así evitás descubrir después que una cobertura que creías tener no aplica a tu caso. Si todavía no tenés claro qué exige la ley, revisá primero la información sobre el seguro obligatorio.
Qué revisar en el estado, el uso y los papeles
Antes de cotizar, recorre el auto con calma y anotá lo que observás. El estado general, el funcionamiento de los sistemas básicos y los daños previos son información que conviene conocer antes de pedir una propuesta. Si el auto tuvo un siniestro o una reparación importante, guardá la factura y el informe del taller para poder mostrarlos.
En los papeles, revisá que el título o la cédula esté a nombre de quien contrata, y que la patente, el número de motor y el número de chasis coincidan con el vehículo. Confirmá también el uso que le das al auto: particular, trabajo o transporte no son lo mismo para la póliza, y declararlo mal puede traer problemas al momento de un reclamo.
Valuación de referencia y prima: no son lo mismo
La DNRPA publica valuaciones oficiales periódicas para los automotores. Esa valuación sirve como referencia del valor del vehículo, pero no equivale a una prima de seguro. La prima es lo que pagás por la póliza, y depende de las condiciones que fije la aseguradora para tu caso.
Por eso no conviene comparar el valor de referencia con el monto de una cotización como si fueran la misma cifra. Lo útil es mirar la valuación para entender cuánto vale el auto y, después, pedir cotizaciones con la misma información y las mismas coberturas. Así las respuestas son comparables entre sí.
Qué preguntar antes de aceptar una cotización de usado
Cuando recibas una propuesta, pedí que te detallen las coberturas incluidas y las excluidas. Preguntá cómo se define la suma asegurada, qué franquicia aplica si corresponde y qué documentación necesitan para emitir la póliza. También conviene saber en cuánto tiempo responden y qué pasa si el auto cambia de uso durante la vigencia.
Con esas respuestas por escrito, la comparación se vuelve concreta. Si una propuesta no aclara algún punto, volvé a preguntar antes de pagar. Una cotización clara te permite decidir con tranquilidad, aunque no sea la más barata.
Datos a validar
Esos datos deben verificarse con fuentes oficiales y con las condiciones de cada póliza antes de usarlos. Mientras tanto, la información aquí se limita a lo que indican los organismos oficiales citados y a cómo leer lo que recibís al cotizar.
Preguntas frecuentes
- ¿Puedo asegurar cualquier Fiat Cronos usado de la misma manera?
- No necesariamente. La Superintendencia de Seguros de la Nación indica que la aceptación de un riesgo es decisión de la aseguradora, conforme a sus condiciones. Por eso dos cotizaciones para el mismo auto pueden diferir en coberturas, requisitos o condiciones.
- ¿La valuación de la DNRPA es lo que voy a pagar de seguro?
- No. La DNRPA publica valuaciones oficiales periódicas que no equivalen a primas de seguros. La prima depende de la póliza, de tu caso y de las condiciones de la aseguradora. Usá la valuación como referencia del valor del auto, no como precio del seguro.
- ¿Cómo sé si la póliza cubre el uso que le doy al auto?
- Revisá qué uso figura en la póliza y comparalo con el tuyo. Si el Cronos se usa para trabajo o para transportar personas o cosas, preguntá si esa actividad está contemplada. Como la decisión depende de las condiciones de la aseguradora, confirmá la respuesta por escrito antes de contratar.
Si ya tenés el auto y los papeles a mano, el siguiente paso es revisar la ficha del Fiat Cronos con los datos generales del seguro. Después, pedí cotizaciones con la misma información para compararlas de forma justa. Podés empezar por la ficha del modelo y, cuando tengas tus datos completos, solicitar una cotización para ver las condiciones de cada propuesta.
- Seguro del Fiat Cronos: todas las coberturas
- Responsabilidad civil del Fiat Cronos
- Terceros completo del Fiat Cronos
- Todo riesgo con franquicia del Fiat Cronos
- Robo total del Fiat Cronos
- Granizo del Fiat Cronos
- Cristales y parabrisas del Fiat Cronos
- Suma asegurada del Fiat Cronos
- Seguro de autos Fiat
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.