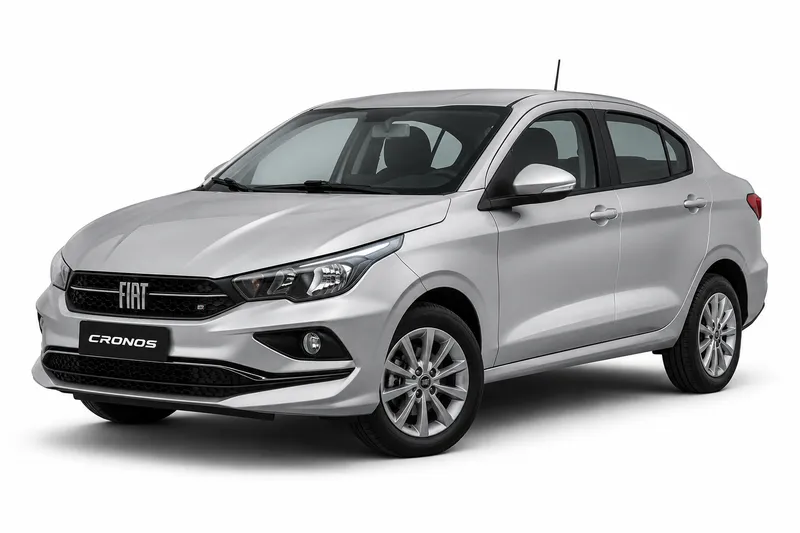
El seguro contra robo total para Fiat Cronos cubre la pérdida del auto cuando es robado y no aparece. En ese caso, la aseguradora indemniza según la suma asegurada que figura en la póliza, no según lo que vos creas que vale el auto. Por eso conviene entender cómo se fija esa suma antes de contratar.
Si estás comparando esta cobertura, lo primero que conviene separar es el robo total del robo parcial, porque cubren situaciones distintas. Más abajo verás qué significa cada uno, cómo se verifica la suma asegurada, qué denuncia y documentación pide un siniestro y qué puntos cambian de una póliza a otra. Si lo que buscás es la ficha general del modelo, revisá el seguro Fiat Cronos.
Cuánto cuesta cada cobertura del Fiat Cronos
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $39.078 a $80.998 |
| Terceros completo | $52.268 a $97.940 |
| Todo riesgo, franquicia del 6 % | $63.433 a $164.308 |
| Todo riesgo, franquicia del 3 % | $78.021 a $205.864 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Fiat Cronos 2024.
Valuación del Fiat Cronos por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $31.120.000 a $38.790.000 | 5 |
| 2025 | $23.529.600 a $29.328.400 | 6 |
| 2024 | $21.959.900 a $26.701.200 | 6 |
| 2023 | $20.413.300 a $24.298.100 | 10 |
| 2022 | $19.533.500 a $22.348.900 | 8 |
| 2021 | $18.645.700 a $21.118.500 | 4 |
| 2020 | $16.870.000 a $20.062.600 | 3 |
| 2019 | $15.982.000 a $19.059.400 | 3 |
| 2018 | $15.094.100 a $18.106.500 | 3 |
Fuente: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Fiat Cronos ocupa el puesto 3 entre los autos más robados de 2025, según el ranking de CESVI.
Qué significa robo total y en qué se diferencia del parcial
Hablamos de robo total cuando el auto es sustraído y no se recupera. En ese caso, la aseguradora reconoce la pérdida total según lo que diga la póliza. El robo parcial suele referirse a la sustracción de partes o accesorios del vehículo, o a los daños que deja un intento de robo, según cómo lo defina el contrato. La diferencia importa porque cada cobertura responde a un hecho distinto y se indemniza de otra manera.
Antes de contratar, leé cómo define la póliza cada cobertura. Hay contratos que las agrupan y otros que las separan, y el texto exacto decide qué pasa en cada caso. Si una definición no te queda clara, pedí que te la expliquen por escrito antes de firmar, porque es esa redacción la que se aplica si hay un siniestro.
Cómo se verifica la suma asegurada del Cronos
En pérdida total, la suma asegurada y el valor de plaza, es decir, el que tiene el auto en el mercado, se interpretan según los términos de la póliza, según explica la SSN. Por eso el número del contrato no se define solo por el precio que tenga el auto ese día. Revisá qué criterio usa la aseguradora para fijar el valor del vehículo y si lo actualiza durante la vigencia.
Antes de firmar, compará los datos de la póliza con la documentación original del auto: el título o la cédula verde, con año, versión y número de motor. Si algo no coincide, pedí la corrección antes de que se emita el contrato. Los valores de referencia del modelo deben tomarse de la fuente que indique cada aseguradora y no de una cifra copiada de otro sitio.
Denuncia, documentación y gestión del siniestro
Ante un robo, el primer paso suele ser la denuncia policial, y la aseguradora suele pedirla para iniciar el reclamo. La SSN describe en sus preguntas frecuentes sobre automotor el procedimiento de denuncia de siniestros y las condiciones del contrato. Usalo como referencia general y confirmá los pasos exactos en tu póliza.
Reuní desde el principio la documentación del auto: título o cédula verde, llaves, comprobante de la póliza y los datos de contacto de la aseguradora. Avisá el siniestro dentro del plazo que fije tu contrato, porque ese plazo cambia según la póliza. Guardá copia de cada papel que entregues y pedí un número de reclamo cuando lo abras.
Puntos que varían según la póliza y datos a validar
Dos pólizas para el mismo Cronos pueden responder de forma distinta ante un robo total. Cambian la suma asegurada y el criterio para fijarla, las franquicias, los plazos de denuncia, las exclusiones y las condiciones de uso o de seguridad que pida el contrato. Ninguno de esos valores aparece en esta página, porque dependen de la aseguradora y de cada póliza.
Si necesitás esos datos, pedilos por escrito y compará también el seguro obligatorio, que es una cobertura distinta.
Preguntas frecuentes
- ¿Qué pasa si me roban el Cronos y no lo recupero?
- Si el auto no aparece, el reclamo suele tramitarse como robo total, y la aseguradora responde según la suma asegurada y los términos de tu póliza. Antes necesitás la denuncia policial. Lo que se paga y en qué plazo lo define el contrato, así que conviene leerlo antes de que pase algo así.
- ¿El robo total y el parcial son lo mismo?
- No. El robo total es la pérdida del auto cuando no se recupera, y el parcial suele referirse a partes, accesorios o daños que deja un intento de robo. Cómo se llama cada caso y cómo se indemniza depende de la redacción de la póliza, así que revisa las dos definiciones antes de contratar.
- ¿Quién decide cuánto vale mi Cronos para el seguro?
- La suma asegurada se fija en la póliza, y en pérdida total se interpreta según sus términos, según la SSN. No alcanza con mirar un precio publicado en un sitio de venta. Pedí por escrito el criterio que usa la aseguradora para fijar el valor.
- ¿Qué papeles necesito para hacer el reclamo?
- Como mínimo, suele pedirse la denuncia policial, el título o la cédula verde del Cronos, las llaves y el comprobante de la póliza. La aseguradora puede pedir documentación adicional según el contrato. Guardá copia de todo desde el primer día.
- ¿Cómo confirmo que mi versión del Cronos entra en la cobertura?
- Preguntalo a la aseguradora con el año, la versión y los datos de la cédula, y pedí que la respuesta quede escrita en la póliza. Conviene que sea así, porque es ese texto el que se aplica si hay un siniestro. Una respuesta verbal no alcanza para tener certeza.
El próximo paso concreto es reunir los datos de tu Cronos: año, versión, número de motor y de chasis según la cédula. Con eso podés pedir condiciones a cada aseguradora y comparar cómo fija la suma asegurada, las franquicias y los plazos de denuncia. Si todavía no tenés claro el criterio, revisá el seguro Fiat Cronos.
- Seguro del Fiat Cronos: todas las coberturas
- Responsabilidad civil del Fiat Cronos
- Terceros completo del Fiat Cronos
- Todo riesgo con franquicia del Fiat Cronos
- Granizo del Fiat Cronos
- Cristales y parabrisas del Fiat Cronos
- Auto usado del Fiat Cronos
- Suma asegurada del Fiat Cronos
- Seguro de autos Fiat
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.