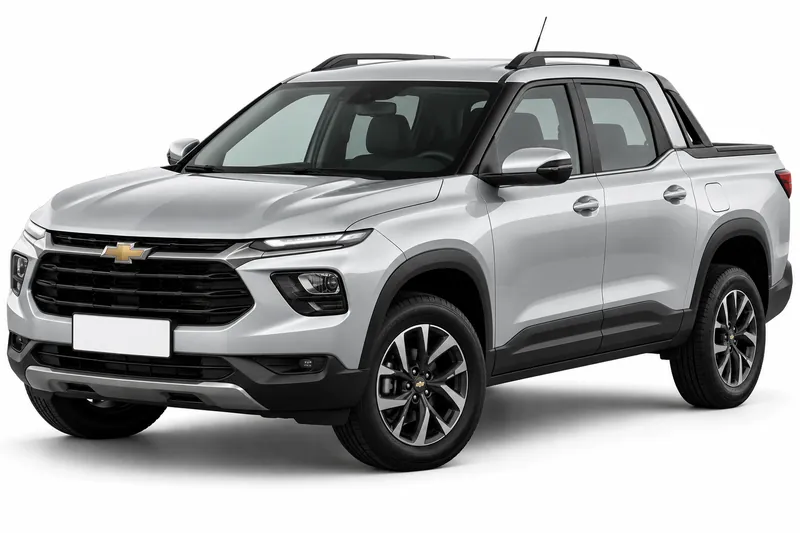
La respuesta corta es que la responsabilidad civil obligatoria no equivale a terceros completo, y lo que cubre cada uno depende del texto de la póliza. Según la información pública de argentina.gob.ar, la RC obligatoria no es terceros completo, así que conviene tener clara esa diferencia antes de comparar pólizas para una Chevrolet Montana. Dos seguros con nombres parecidos pueden cubrir cosas distintas.
Lo que tu Montana tiene cubierto depende de tu póliza, no del modelo ni del nombre del plan. Si ya tenés un seguro vigente, la pregunta útil es qué dice tu contrato. En esta guía verás qué separa una cobertura de la otra, cómo revisar lo que pasa con robo e incendio, qué exclusiones y topes conviene anotar, y qué datos juntar antes de pedir una cotización. Todo lo que aquí se dice sirve para leer tu contrato, no como garantía sobre tu caso.
Cuánto cuesta cada cobertura del Chevrolet Montana
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $87.633 |
| Terceros (robo e incendio total) | $41.548 a $99.167 |
| Terceros completo | $55.777 a $119.110 |
| Todo riesgo, franquicia del 6 % | $93.903 a $221.047 |
| Todo riesgo, franquicia del 3 % | $119.274 a $278.610 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Cómo se distingue de la RC obligatoria
Si tenés el seguro obligatorio, eso no significa que tengas terceros completo. La información pública de argentina.gob.ar lo deja claro: la RC obligatoria no es terceros completo. Son dos productos distintos, y conviene leer qué incluye cada uno antes de dar algo por cubierto.
Por eso, al mirar una Chevrolet Montana, la comparación se hace sobre el texto de cada póliza, cláusula por cláusula, y no sobre el nombre del plan. Un vendedor puede describir una póliza con palabras amables, pero lo que cubre queda escrito en el contrato. Si querés repasar primero qué es el seguro obligatorio y qué no reemplaza, la guía de Seguro obligatorio es un buen punto de partida.
Robo, incendio y coberturas adicionales según tu contrato
Tener un seguro de auto no alcanza para saber si robo e incendio están cubiertos. Las garantías se verifican en la póliza y no se presumen por el nombre del plan.
Cuando revises el contrato, buscá cada garantía por su nombre. Anotá si aparece como incluida, si es una cobertura adicional que se contrata aparte o si no figura. Lo que no está escrito no debe darse por cubierto, aunque el asesor lo haya mencionado de palabra.
Algunas pólizas también contemplan condiciones según el escenario del vehículo. Conviene preguntar a la compañía o a tu productor cómo se aplica cada una en tu caso, y pedir la respuesta por escrito.
Exclusiones y topes que conviene leer
Las pólizas suelen tener exclusiones, que son las situaciones en las que la compañía no responde aunque la cobertura exista. También pueden existir topes, que son los montos máximos que la compañía paga. Ninguno de los dos aparece en el nombre del plan, así que hay que buscarlos en el texto del contrato.
Al leer, buscá las secciones de exclusiones y de límites, y anotá las condiciones que piden para pagar, como la documentación que solicitan ante un siniestro. Hacer una lista propia con esos puntos te permite comparar sin depender de lo que te dijeron al cotizar.
Las condiciones pueden variar de una compañía a otra. Una cobertura con el mismo nombre no tiene por qué tener los mismos topes ni las mismas exclusiones.
Comprobaciones antes de cotizar
Antes de pedir precio, reuní lo que cualquier compañía va a preguntar: los datos del vehículo, el uso que le das y la cobertura que tenés vigente. Así la comparación se hace sobre lo mismo y no sobre supuestos.
Revisá estos cuatro puntos antes de avanzar. Primero, qué cobertura tenés hoy: RC obligatoria, terceros completo u otra. Segundo, qué garantías de robo e incendio figuran en tu póliza y cuáles son opcionales. Tercero, las exclusiones y los topes, copiados con sus propias palabras. Cuarto, las condiciones de cada compañía, que pueden diferir entre sí. Si alguno de estos puntos no está claro en tu contrato, consultalo antes de decidir.
Preguntas frecuentes
- ¿El seguro obligatorio ya incluye terceros completo para mi Chevrolet Montana?
- No. Según la información pública de argentina.gob.ar, la RC obligatoria no es terceros completo. Revisá el contrato que tenés para saber qué cobertura está activa. Si querés repasar qué es el seguro obligatorio, la guía Seguro obligatorio está en este sitio.
- ¿Robo e incendio vienen incluidos en mi póliza de Chevrolet Montana?
- No se puede afirmar sin leer la póliza. Las garantías se verifican en la póliza y no se presumen por el nombre del plan. Buscá robo e incendio por su nombre en el contrato y confirmá con la compañía si figuran como incluidos u opcionales.
- ¿Qué exclusiones y topes tengo que anotar antes de contratar?
- Anotá las situaciones en las que la compañía no responde y los montos máximos de pago, que están en el texto del contrato. Revisá también qué documentación piden ante un siniestro. Con esa lista podés comparar dos pólizas con nombres parecidos sin depender de lo que te dijeron de palabra.
Si ya tenés tu póliza a mano, el próximo paso es marcar qué cobertura tenés, qué garantías de robo e incendio figuran y qué exclusiones y topes aplican. Si querés ver primero la ficha general de este modelo, empezá por Seguro Chevrolet Montana.
- Seguro del Chevrolet Montana: todas las coberturas
- Responsabilidad civil del Chevrolet Montana
- Todo riesgo con franquicia del Chevrolet Montana
- Robo total del Chevrolet Montana
- Granizo del Chevrolet Montana
- Cristales y parabrisas del Chevrolet Montana
- Auto usado del Chevrolet Montana
- Suma asegurada del Chevrolet Montana
- Seguro de autos Chevrolet
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.