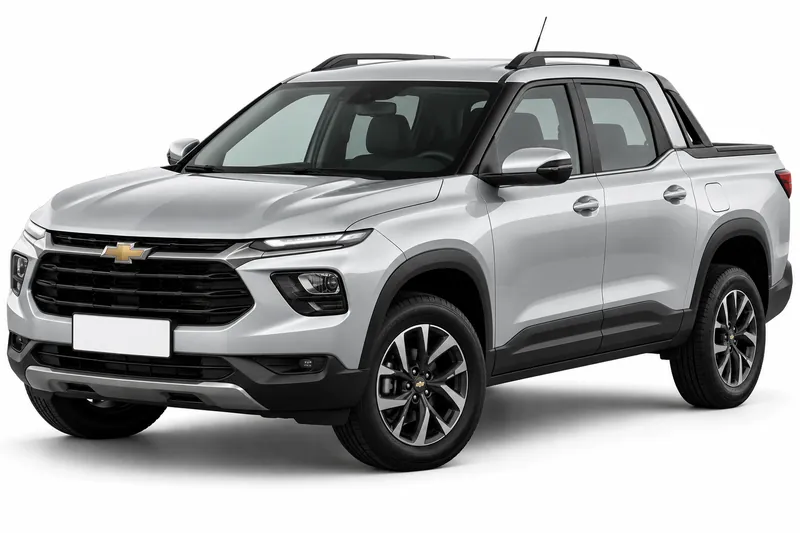
El robo total de tu Chevrolet Montana queda cubierto solo si tu póliza lo incluye, y el modelo del auto no decide eso. Si está incluido, en una pérdida total la indemnización se calcula según la suma asegurada que figura en tu contrato. Muchas personas dan por hecho que cualquier seguro cubre el robo, pero cada cobertura se detalla por separado y conviene leerla antes de un siniestro.
Esta guía explica cómo se distingue el robo total del robo parcial, qué significa el valor asegurado, qué documentos suelen pedir las aseguradoras para la denuncia y por qué las condiciones cambian de una compañía a otra. Empezá por ahí si todavía no tenés claro qué incluye tu póliza. Sirve para saber qué mirar en tu póliza y qué preguntar. No reemplaza tu contrato ni asegura que un reclamo sea aceptado.
Cuánto cuesta cada cobertura del Chevrolet Montana
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $87.633 |
| Terceros (robo e incendio total) | $41.548 a $99.167 |
| Terceros completo | $55.777 a $119.110 |
| Todo riesgo, franquicia del 6 % | $93.903 a $221.047 |
| Todo riesgo, franquicia del 3 % | $119.274 a $278.610 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Valuación del Chevrolet Montana por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $39.452.900 a $46.180.900 | 4 |
| 2025 | $30.000.000 a $38.295.800 | 5 |
| 2024 | $27.900.000 a $35.615.100 | 3 |
| 2023 | $30.054.900 a $33.122.100 | 2 |
| 2021 | $22.913.300 a $23.549.800 | 2 |
| 2020 | $20.367.400 a $21.003.800 | 2 |
| 2019 | $17.821.400 a $18.457.900 | 2 |
| 2018 | $16.548.500 a $17.185.000 | 2 |
| 2017 | $15.275.500 a $15.912.000 | 2 |
| 2016 | $14.002.600 a $14.639.000 | 2 |
De dónde sale: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Robo total y robo parcial: qué cubre cada uno
Antes de comparar precios, mirá si tu póliza habla de robo total, de robo parcial o de las dos. El robo total se refiere al caso en que el vehículo asegurado es sustraído y la aseguradora lo trata como pérdida total, por ejemplo cuando no aparece. El robo parcial suele referirse a partes, accesorios o daños producidos durante el hecho. Las dos coberturas no son lo mismo, y cada aseguradora define sus límites con sus propias palabras. Buscá en el texto cómo se describe cada cobertura y qué exclusiones aparecen junto a ella. Si el contrato no lo aclara, preguntá por escrito antes de un siniestro.
Valor asegurado: qué pasa en una pérdida total
Cuando el vehículo se considera pérdida total, la indemnización se calcula con la suma asegurada según póliza. Esa suma puede no coincidir con lo que el auto vale en el mercado el día del siniestro, por eso conviene leerla en el contrato y no darla por supuesta. Si la suma se fijó hace tiempo o si hiciste cambios en el vehículo, el número puede quedar desactualizado. Preguntá a tu aseguradora cómo se determina el valor asegurado, qué documento lo respalda y si se aplican límites o descuentos al pagar. Pedí esa respuesta por escrito para tenerla a mano.
Denuncia y documentación: qué reunir después de un robo
Después de un robo, el primer paso es denunciar el hecho ante la policía. Luego avisá a tu aseguradora dentro de los plazos que fije tu póliza, porque cada contrato tiene los suyos. La Superintendencia de Seguros de la Nación ofrece en su portal ciudadano información sobre la denuncia y el trámite del siniestro. Guardá la póliza, la cédula del vehículo y los comprobantes que tengas del auto, y pedí a tu aseguradora la lista exacta de papeles que necesita. Presentar todo completo no garantiza que el reclamo sea aceptado, porque cada caso se evalúa según el contrato.
Condiciones que cambian de una aseguradora a otra
Cada aseguradora redacta su propia definición de robo total, sus exclusiones y sus requisitos. Dos pólizas para el mismo vehículo pueden cubrir cosas distintas, y las diferencias suelen estar en la letra chica. Al comparar, fijate en cómo se fija la suma asegurada, qué documentos se piden, en qué plazos hay que avisar y qué pasa si el vehículo aparece después. Si tenés dudas sobre el seguro obligatorio, revisá la página Seguro obligatorio por separado, porque es otra cobertura. Para ver el seguro de este modelo en conjunto, empezá por la página Seguro Chevrolet Montana.
Preguntas frecuentes
- ¿Mi seguro de la Chevrolet Montana incluye robo total por defecto?
- No conviene darlo por hecho. El robo total está en tu póliza solo si figura en el detalle de coberturas que contrataste, así que buscalo ahí primero. Si el contrato no lo nombra, preguntá por escrito si está incluido para tu vehículo antes de necesitarlo.
- ¿Qué pasa con la suma asegurada si mi Montana se declara pérdida total?
- La Superintendencia de Seguros de la Nación indica en su portal ciudadano que la suma asegurada en pérdida total se determina según la póliza. Por eso el número que importa es el de tu contrato. Si no lo encontrás, pedí a tu aseguradora que te lo indique por escrito.
- ¿Qué hago primero si me roban la Chevrolet Montana?
- Denuncia el robo ante la policía y avisá a tu aseguradora dentro de los plazos de tu póliza. Pedí la lista de documentos antes de enviar nada, porque cada compañía puede pedir papeles distintos. La Superintendencia de Seguros de la Nación ofrece información sobre la denuncia y el trámite del siniestro en su sitio.
- ¿Las condiciones del robo total cambian si cambio de aseguradora?
- Pueden cambiar, porque cada aseguradora define el robo total, sus exclusiones y sus requisitos con sus propias palabras. Antes de cambiar, compará la suma asegurada, los documentos que piden y los plazos para avisar. Leé también qué pasa si el vehículo aparece después, porque ese punto no siempre es igual en todas las pólizas.
El próximo paso es pedir la póliza completa a tu aseguradora o a tu corredor, y leer la sección de robo total junto con la suma asegurada y los documentos que piden. Esa cotización no cambia lo que cubre tu póliza actual, así que decidir si contratás o modificas la cobertura sigue siendo tu decisión.
- Seguro del Chevrolet Montana: todas las coberturas
- Responsabilidad civil del Chevrolet Montana
- Terceros completo del Chevrolet Montana
- Todo riesgo con franquicia del Chevrolet Montana
- Granizo del Chevrolet Montana
- Cristales y parabrisas del Chevrolet Montana
- Auto usado del Chevrolet Montana
- Suma asegurada del Chevrolet Montana
- Seguro de autos Chevrolet
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.