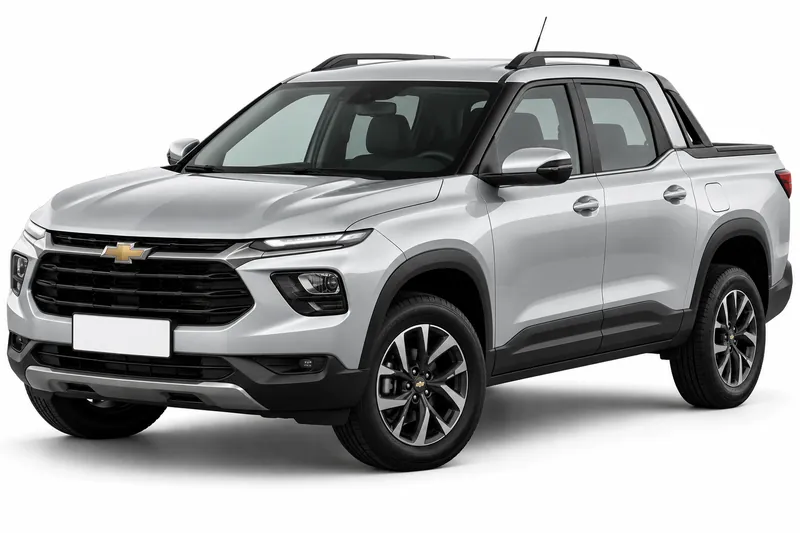
Si tenés un Chevrolet Montana, la cobertura de cristales y parabrisas no está dada por hecho: depende de la póliza específica que contrataste. Antes de que se rompa un vidrio, conviene saber qué cristales figuran en el contrato, qué topes y deducibles aplican y quién se encarga de la reposición. Así no descubres las condiciones en el peor momento, cuando el vidrio ya está roto y el auto parado.
Esta página se ocupa solo de esa cobertura. Para la ficha general del modelo, mirá el seguro de Chevrolet Montana, y el seguro obligatorio tiene su propia guía. Aquí te explicamos qué revisar en tu póliza, qué confirmar con la aseguradora y cómo decidir si el alcance que tenés te sirve. Los datos concretos cambian de una aseguradora a otra y de una póliza a otra, así que lo que sigue es un marco para leer tu contrato, no una lista de coberturas.
Cuánto cuesta cada cobertura del Chevrolet Montana
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $87.633 |
| Terceros (robo e incendio total) | $41.548 a $99.167 |
| Terceros completo | $55.777 a $119.110 |
| Todo riesgo, franquicia del 6 % | $93.903 a $221.047 |
| Todo riesgo, franquicia del 3 % | $119.274 a $278.610 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Qué cristales figuran en tu contrato
Lo primero es ubicar la cláusula de cristales dentro de tu póliza. Ahí figura qué vidrios están incluidos, por ejemplo parabrisas, luneta o laterales, según cómo esté redactado el contrato. Si un vidrio no aparece nombrado, no lo des por cubierto solo porque forma parte del auto.
La cobertura de cristales depende de la póliza específica. Por eso no conviene asumir que tu Montana tiene cubierto todo el vidrio por el hecho de tener seguro. Pedí a la aseguradora la lista exacta y comparala con los vidrios reales de tu unidad.
Topes y deducibles que conviene leer
Dentro de la cláusula de cristales, dos números pesan más que cualquier otro: el tope, que es la suma máxima que la aseguradora paga por el vidrio, y el deducible, que es la parte que pagás vos en cada siniestro. Ninguno de los dos se fija en esta página, porque cada póliza los define y pueden variar según la aseguradora y el plan.
Antes de firmar, buscá en el contrato cómo se aplica el tope: por vidrio, por año de póliza o por evento, según lo diga el texto. Revisá también si el deducible es un monto fijo o un porcentaje. Esa diferencia cambia cuánto pagás de tu bolsillo cuando se rompe un parabrisas. Si algo no queda claro, pedí que te lo expliquen por escrito.
Reposición y servicios a confirmar
Además del monto, el contrato indica cómo se repone el vidrio: si lo cambia un taller de la red de la aseguradora, si la aseguradora admite un taller propio y en ese caso qué diferencia pagás, o si la reposición se hace con cristal original o de reemplazo. Son puntos distintos, y cada uno cambia lo que terminás pagando.
También conviene confirmar si el servicio incluye traslado del auto, calibración de sistemas montados en el parabrisas y el plazo de atención. Datos a validar con la aseguradora: red de talleres, tipo de cristal que se repone, condiciones de la diferencia de precio, servicios adicionales y plazo de atención. Pedilos por escrito antes de contratar o de tener un siniestro.
Cómo saber si tu alcance de cristales te alcanza
La decisión depende de tu uso y de cuánto te costaría un vidrio roto sin ayuda del seguro. Si el auto circula mucho, un parabrisas o un lateral fuera de cobertura puede ser un gasto que no querés asumir solo. Si el uso es más limitado, un alcance más básico puede alcanzar, siempre que el deducible sea un monto que puedas pagar sin problema.
Comparar alcances significa mirar tres cosas juntas: qué vidrios cubre, cuánto tope tiene y qué parte pagás vos. Un alcance más amplio puede tener sentido para quien quiere evitar sorpresas, pero pedí cotizaciones con el mismo detalle para que sean comparables. Así podés ver diferencias reales en lugar de comparar titulares.
Preguntas frecuentes
- ¿Mi seguro del Chevrolet Montana incluye los cristales automáticamente?
- No conviene darlo por sentado. En sus preguntas frecuentes sobre automotor, la cobertura de cristales depende de la póliza específica. Revisá la cláusula de tu contrato o pedí a la aseguradora que te confirme por escrito qué vidrios están incluidos.
- ¿El tope y el deducible del vidrio son iguales en todas las aseguradoras?
- No necesariamente. Cada póliza define sus propios topes y deducibles, y la misma fuente oficial indica que las condiciones y prestaciones deben verificarse con la aseguradora.
- ¿Qué conviene pedir por escrito antes de que se rompa un parabrisas?
- Pedí la lista de vidrios cubiertos, cómo se aplica el tope, el monto del deducible, la red de talleres y si la reposición es con cristal original o de reemplazo. Guardá la respuesta con fecha. Si la aseguradora no te la da por escrito, tenés una referencia concreta para comparar más adelante.
El paso siguiente es revisar tu póliza actual y anotar cuatro datos: los vidrios incluidos, el tope, el deducible y la reposición. Esa cotización no reemplaza lo que diga tu aseguradora en el contrato.
- Seguro del Chevrolet Montana: todas las coberturas
- Responsabilidad civil del Chevrolet Montana
- Terceros completo del Chevrolet Montana
- Todo riesgo con franquicia del Chevrolet Montana
- Robo total del Chevrolet Montana
- Granizo del Chevrolet Montana
- Auto usado del Chevrolet Montana
- Suma asegurada del Chevrolet Montana
- Seguro de autos Chevrolet
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.