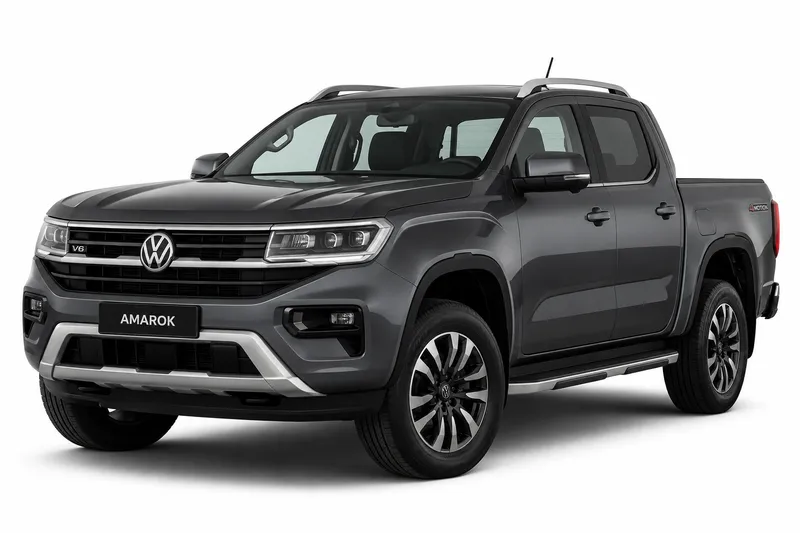
Si tenés una Volkswagen Amarok usada o estás por comprar una, el seguro no depende solo del modelo. Según la Superintendencia de Seguros de la Nación, la aceptación de un riesgo es decisión de la aseguradora conforme a sus condiciones. Eso significa que el estudio del vehículo, su uso y sus papeles pueden influir en la respuesta.
Esta guía trata del seguro para una Amarok de segunda mano: cómo pesa la antigüedad, qué revisar antes de cotizar, por qué la valuación oficial no es la prima y qué preguntar para comparar. No repite precios por modelo y año: si buscás ese dato general, revisá la ficha del modelo. Conviene resolver estos puntos antes de comprar, no después de firmar. Cada apartado sirve para llegar a la cotización con preguntas concretas.
Cuánto cuesta cada cobertura del Volkswagen Amarok
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $103.566 |
| Terceros (robo e incendio total) | $50.938 a $120.890 |
| Terceros completo | $70.640 a $143.993 |
| Todo riesgo, franquicia del 6 % | $104.507 a $290.415 |
| Todo riesgo, franquicia del 3 % | $141.575 a $373.098 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Valuación del Volkswagen Amarok por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $54.980.250 a $99.370.900 | 17 |
| 2025 | $40.000.000 a $74.826.900 | 21 |
| 2024 | $37.368.700 a $71.085.500 | 107 |
| 2023 | $35.513.600 a $59.588.000 | 91 |
| 2022 | $32.333.000 a $56.608.700 | 91 |
| 2021 | $30.260.700 a $53.778.200 | 97 |
| 2020 | $28.238.000 a $51.089.300 | 101 |
| 2019 | $23.755.100 a $47.667.000 | 104 |
| 2018 | $22.234.300 a $45.283.700 | 107 |
| 2017 | $20.700.200 a $43.019.500 | 169 |
Origen del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Cómo influye la antigüedad de tu Amarok en las coberturas
La antigüedad es uno de los datos que una aseguradora puede mirar al evaluar un vehículo usado. Una unidad con más años puede recibir condiciones distintas a una más reciente, porque el riesgo y el valor del bien cambian con el tiempo. Eso no significa que una Amarok usada quede sin opciones. Lo que cambia es qué coberturas se ofrecen y en qué términos, y cada aseguradora fija sus propias condiciones. Por eso conviene preguntar, antes de decidir, qué tipos de cobertura aceptan para el año de fabricación de tu unidad. Las coberturas que te ofrezcan dependen de esa evaluación, así que no las des por sentadas hasta tener la respuesta por escrito.
Qué revisar en el uso, el estado y los papeles antes de cotizar
Antes de cotizar, reuní los papeles del vehículo. Revisá que el título esté a nombre de quien vende y que el número de motor y de chasis coincidan con la documentación. Consultá también si el registro del automotor muestra multas, prendas o embargos, porque una inconsistencia puede frenar la contratación. En cuanto al uso, aclará si el vehículo se usará para trabajo, viajes largos o traslado de carga, ya que el uso declarado puede formar parte de la evaluación. Por último, observá el estado general: reparaciones previas, kilómetros y el historial de mantenimiento. Estos datos no aseguran que una aseguradora acepte el riesgo, pero ordenan la conversación y te evitan cotizar con información incompleta.
Por qué la valuación oficial no es la prima que vas a pagar
La DNRPA publica valuaciones oficiales de manera periódica. Son una referencia del valor del vehículo, pero no equivalen a las primas de seguro. La prima que te ofrezca una aseguradora depende de las condiciones de su póliza, de la evaluación del riesgo y del tipo de cobertura que elijas. Por eso, si comparás una valuación con una cotización, estás comparando dos cosas distintas. Lo útil es usar la valuación para entender el valor de referencia de tu Amarok, y pedir la prima a cada aseguradora sobre la misma cobertura y con las mismas condiciones. Así la comparación tiene sentido y evitás sacar conclusiones de un número que no fue pensado para cotizar.
Qué preguntar cuando pedís cotización de una usada
Cuando pidas cotización, hacé las mismas preguntas a cada aseguradora para que las respuestas sean comparables. Preguntá si aceptan el vehículo con su año de fabricación y su uso declarado, qué documentación te pedirán y si solicitan una inspección previa. Consultá también qué condiciones aplican a una unidad usada, cómo se define el valor asegurado y qué exclusiones figuran en la póliza. Pedí todo por escrito y leé la póliza antes de pagar. Si una respuesta no coincide con otra, no la descartes: preguntá por qué. Tené a mano el título, la cédula y los datos de uso antes de la primera llamada.
Datos a validar antes de contratar
Antes de contratar, confirmá con la aseguradora la aceptación del riesgo, las condiciones de la póliza y la fecha de la última valuación oficial que uses como referencia. Si algún dato del vehículo no coincide con el título, corregilo antes de cotizar. Lo que sí podés hacer con esta guía es ordenar la información y llegar a cada cotización con preguntas concretas.
Preguntas frecuentes
- ¿Mi Amarok usada puede tener seguro si tiene varios años?
- Depende de la aseguradora. Según la Superintendencia de Seguros de la Nación, la aceptación de un riesgo es decisión de la aseguradora conforme a sus condiciones. La antigüedad es uno de los puntos que se evalúan, junto con el estado y el uso declarado. Pedí la respuesta de cada aseguradora por escrito antes de decidir.
- ¿La valuación de la DNRPA es lo que voy a pagar de seguro?
- No. La DNRPA publica valuaciones oficiales periódicas que no equivalen a primas de seguros. La prima sale de la cotización de cada aseguradora, según sus condiciones y la cobertura que elijas. Usá la valuación como referencia del valor del vehículo, no como precio del seguro.
- ¿Qué cambia si mi Amarok la uso para trabajo o para cargar cosas?
- El uso declarado puede formar parte de la evaluación del riesgo, por eso conviene informarlo con precisión. Declarar un uso distinto del real puede afectar la póliza, así que consulta cómo lo considera la aseguradora. Si el uso cambia después de contratar, preguntá cómo se informa ese cambio.
El próximo paso es reunir los papeles del vehículo y definir el uso que le darás a la Amarok. Con esos datos, pedí cotización a las aseguradoras que quieras comparar, con la misma cobertura en todas. Ninguna opción queda confirmada hasta que la aseguradora la responda por escrito.
- Seguro del Volkswagen Amarok: todas las coberturas
- Responsabilidad civil del Volkswagen Amarok
- Terceros completo del Volkswagen Amarok
- Todo riesgo con franquicia del Volkswagen Amarok
- Robo total del Volkswagen Amarok
- Granizo del Volkswagen Amarok
- Cristales y parabrisas del Volkswagen Amarok
- Suma asegurada del Volkswagen Amarok
- Seguro de autos Volkswagen
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.