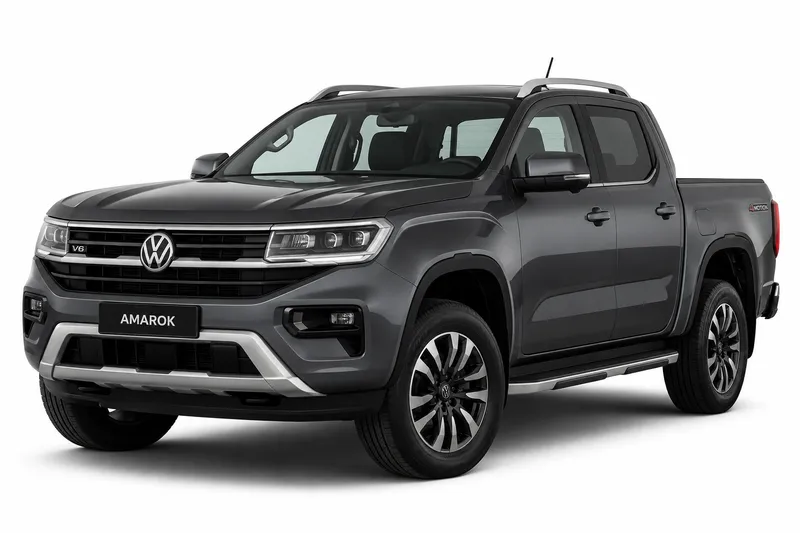
El terceros completo para una Volkswagen Amarok es una ampliación comercial del seguro de responsabilidad civil, que es obligatorio. Puede sumar coberturas sobre tu propia camioneta, como robo o incendio, pero solo si la póliza las incluye y la aseguradora las ofrece.
La responsabilidad civil cubre los daños que tu camioneta causa a otras personas. El terceros completo agrega, según la póliza, protección para el vehículo asegurado. Por eso conviene separar ambos conceptos antes de comparar opciones y leer cada contrato.
Esta guía explica qué riesgos suelen aparecer como opcionales, qué exclusiones y topes conviene consultar y qué revisar en el contrato antes de pedir una cotización. Si ya tenés claro lo que buscás, podés ver la página de seguro para Volkswagen Amarok.
Cuánto cuesta cada cobertura del Volkswagen Amarok
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $103.566 |
| Terceros (robo e incendio total) | $50.938 a $120.890 |
| Terceros completo | $70.640 a $143.993 |
| Todo riesgo, franquicia del 6 % | $104.507 a $290.415 |
| Todo riesgo, franquicia del 3 % | $141.575 a $373.098 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Qué paga cada seguro cuando pasa algo con tu Amarok
El seguro obligatorio es el de responsabilidad civil, y la Superintendencia de Seguros de la Nación (SSN) explica sus condiciones en su portal ciudadano. Ese seguro está pensado para los daños que tu camioneta causa a terceros, como personas, otros vehículos o bienes ajenos.
El terceros completo es otra cosa. Es una ampliación comercial: no reemplaza la responsabilidad civil, sino que suma protección sobre tu propio vehículo según lo que incluya la póliza. Cada aseguradora define sus condiciones, así que dos contratos con el mismo nombre pueden cubrir cosas distintas.
Al comparar, mirá primero qué dice la póliza y no solo el nombre de la cobertura. Así sabés qué esperar si necesitás hacer un reclamo.
Robo, incendio y riesgos opcionales: qué verificar en el contrato
Robo e incendio suelen aparecer entre las coberturas que se ofrecen junto al terceros completo, pero no conviene darlas por sentadas. Lo que incluye cada contrato figura en sus condiciones particulares y generales, y cada aseguradora puede definir sus riesgos opcionales con reglas propias.
Revisá si el robo está cubierto de forma total, parcial o solo en determinados casos, y si el incendio tiene condiciones especiales. Pedí que te muestren por escrito qué queda incluido y qué queda fuera antes de firmar.
Exclusiones y topes que conviene consultar antes de firmar
Las pólizas tienen exclusiones, que son las situaciones en las que la aseguradora no responde, aunque la cobertura figure en el resumen comercial.
Los topes son los montos máximos que paga la aseguradora por cada cobertura. Preguntá cuál es el tope de cada riesgo, si el contrato tiene franquicia y cómo se calcula. Con esas respuestas podés comparar contratos con criterios claros.
Checklist antes de cotizar tu Amarok
Reuní los datos del vehículo antes de pedir una cotización: versión, año, uso que le das y cualquier accesorio o modificación que la aseguradora deba conocer. Tener esa información lista evita cotizaciones basadas en datos que después cambian.
Luego revisá las preguntas clave: qué riesgos están incluidos, cuáles son opcionales, qué exclusiones aplican, qué topes tiene cada cobertura y qué franquicia pide el contrato. Si una respuesta no queda clara, pedí que te la expliquen por escrito. Confirmá también que tenés el seguro obligatorio de responsabilidad civil, porque el terceros completo se suma a él.
Datos a validar en tu caso
Esos datos cambian según la aseguradora, la versión del vehículo y la póliza que elijas, así que salen de la cotización y del contrato, no de este texto. Si una cobertura no aparece en la propuesta, conviene preguntar por qué.
Para el marco general, la SSN publica sus preguntas frecuentes sobre automotor en su sitio.
Preguntas frecuentes
- Si ya tengo el seguro obligatorio, ¿necesito terceros completo para mi Amarok?
- El seguro obligatorio es el de responsabilidad civil, y el terceros completo es una ampliación comercial que se contrata aparte. Si querés protección sobre tu propia camioneta, por ejemplo frente a robo o incendio, conviene evaluarlo según lo que incluya la póliza. Podés repasar qué cubre la base antes de comparar.
- ¿El terceros completo cubre siempre el robo de mi camioneta?
- No necesariamente. El robo depende de lo que diga cada póliza, y en algunos contratos figura como riesgo opcional o con condiciones propias. Antes de firmar, pedí que te indiquen por escrito si el robo es total o parcial y qué requisitos pide la aseguradora si ocurre.
Si ya tenés claro qué riesgos querés cubrir, el siguiente paso es pedir una cotización con los datos de tu Amarok a mano. Antes, compará lo que dice cada contrato con esta lista: riesgos incluidos, opcionales, exclusiones y topes. Así llegás a la cotización sabiendo qué estás revisando.
- Seguro del Volkswagen Amarok: todas las coberturas
- Responsabilidad civil del Volkswagen Amarok
- Todo riesgo con franquicia del Volkswagen Amarok
- Robo total del Volkswagen Amarok
- Granizo del Volkswagen Amarok
- Cristales y parabrisas del Volkswagen Amarok
- Auto usado del Volkswagen Amarok
- Suma asegurada del Volkswagen Amarok
- Seguro de autos Volkswagen
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.