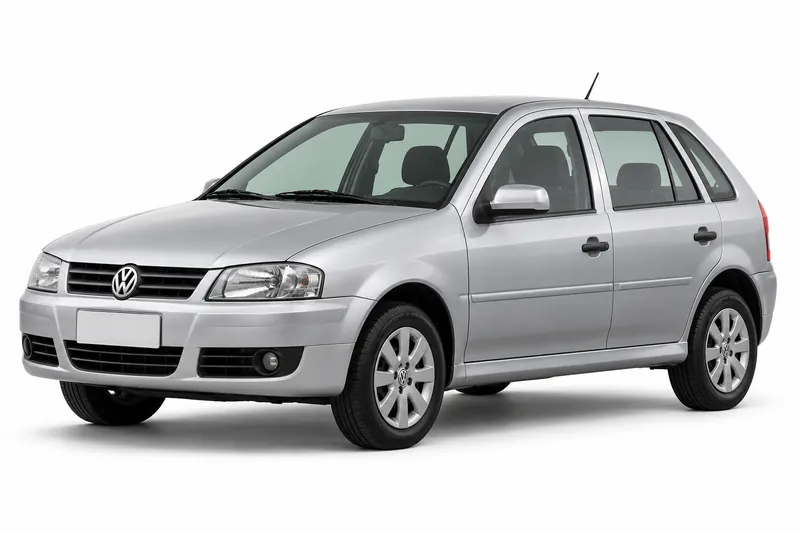
Si tenés un Volkswagen Gol y querés saber qué cubre el todo riesgo con franquicia, la respuesta corta es esta: es una cobertura de daños propios en la que la aseguradora responde por los daños cubiertos por la póliza y vos asumís una parte del costo, que es la franquicia. Cuánto es esa parte, y qué más incluye o excluye la cobertura, lo define la póliza de cada aseguradora.
Esta guía te muestra cómo leer ese punto antes de contratar. Verás cuándo tiene sentido esta cobertura, cómo interpretar la franquicia sin depender de un porcentaje genérico, qué condiciones y exclusiones conviene comparar y qué datos reunir para pedir una cotización real. Si querés la información general del modelo, revisá el seguro Volkswagen Gol. Aquí el foco es la cobertura, no el precio por año.
Cuánto cuesta cada cobertura del Volkswagen Gol
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. El piso del catálogo: este modelo todavía no tiene precio propio.
Cuándo conviene contratar la cobertura de daños propios
La cobertura de daños propios protege tu auto, no a terceros. Si tu Volkswagen Gol sufre un daño y el costo de repararlo sería difícil de afrontar sin afectar tu presupuesto, esta es la cobertura que conviene mirar. Pensá también en el valor que tiene tu auto hoy y en cuánto tiempo podrías estar sin usarlo si necesita una reparación importante.
Antes de decidir, revisá el seguro obligatorio, porque cubre otros riesgos y no reemplaza la cobertura de daños propios. Si ya lo tenés, la pregunta es distinta: querés que la aseguradora responda también por los daños a tu propio auto. La respuesta depende de tu uso, de tu presupuesto y de cuánto estés dispuesto a pagar de franquicia si ocurre un siniestro.
Cómo leer la franquicia sin depender de un porcentaje genérico
La franquicia es la parte del daño que asumís vos cuando ocurre un siniestro cubierto. La póliza de cada aseguradora define cómo se calcula, así que la encontrás en las condiciones de tu contrato, no en una regla general. Por eso no conviene tomar como referencia el monto de otro auto, de otro año o de otra persona.
Para entenderla, hacé la cuenta con tu propio caso. Tomá el monto de reparación que te presentaría un taller, resta la franquicia que figura en tu póliza y mirá qué parte queda a cargo de la aseguradora. Si la franquicia es alta frente a tu presupuesto, una reparación chica puede dejarte gran parte del gasto de tu lado. Esa cuenta dice más que cualquier promedio.
Condiciones y exclusiones que conviene comparar en la póliza
Dos pólizas con el mismo nombre pueden cubrir cosas distintas. Antes de decidir, compará por escrito qué eventos entran en la cobertura de daños propios, qué exclusiones aplican y en qué casos la aseguradora pide documentación adicional. Revisá también si incluye expresamente riesgos como robo, incendio o granizo, porque eso también depende de la póliza.
Las exclusiones son el punto que conviene leer con más calma. Buscá en el texto las situaciones en las que no hay indemnización, como un uso del vehículo distinto del declarado o daños que no estén descritos en el contrato. Si una condición no te queda clara, preguntá por escrito antes de firmar y guardá la respuesta.
Datos a validar antes de pedir una cotización real
Una cotización real necesita datos del auto y de la cobertura que querés. Reuní el año y la versión exacta de tu Volkswagen Gol, la suma asegurada que querés declarar y el uso que le das. Tené claro también su valor de plaza, porque es un dato relevante en siniestros y pérdida total, según lo que diga tu contrato.
Las condiciones de cobertura y franquicias dependen de la póliza específica de cada aseguradora. Lo podés verificar en argentina.gob.ar.
Preguntas frecuentes
- ¿Cómo sé cuánto pagaría de franquicia si tengo un siniestro con mi Gol?
- La franquicia figura en las condiciones de tu póliza, y la forma de calcularla también. Pedí a la aseguradora que te la muestre por escrito antes de contratar. Con ese dato podés hacer la cuenta usando el monto de una reparación que te presente un taller.
- ¿Conviene elegir la póliza solo por la cuota mensual?
- No conviene decidir solo por la cuota. La franquicia, las exclusiones y los riesgos incluidos cambian lo que recibirías en un siniestro. Compará las mismas condiciones en cada aseguradora y revisá el detalle antes de elegir.
- ¿Qué cambia si mi auto queda en pérdida total?
- La suma asegurada y el valor de plaza son datos relevantes en siniestros y pérdida total, conforme al contrato. Por eso conviene que revises cómo quedó declarada la suma en tu póliza. Si tenés dudas sobre el procedimiento, la Superintendencia de Seguros tiene información sobre automotor en su portal ciudadano.
- ¿Con el seguro obligatorio ya tengo cubierto el daño a mi auto?
- No conviene asumir que sí. El seguro obligatorio y la cobertura de daños propios son coberturas distintas. Antes de decidir, revisá qué incluye cada una en el detalle de tu póliza.
El paso siguiente es armar tu lista: año y versión del Gol, suma asegurada que querés declarar, valor de plaza y uso del auto. Con esa lista, compará a las aseguradoras con las mismas condiciones y revisá las exclusiones de cada una.
- Seguro del Volkswagen Gol: todas las coberturas
- Responsabilidad civil del Volkswagen Gol
- Terceros completo del Volkswagen Gol
- Robo total del Volkswagen Gol
- Granizo del Volkswagen Gol
- Cristales y parabrisas del Volkswagen Gol
- Auto usado del Volkswagen Gol
- Suma asegurada del Volkswagen Gol
- Seguro de autos Volkswagen
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.