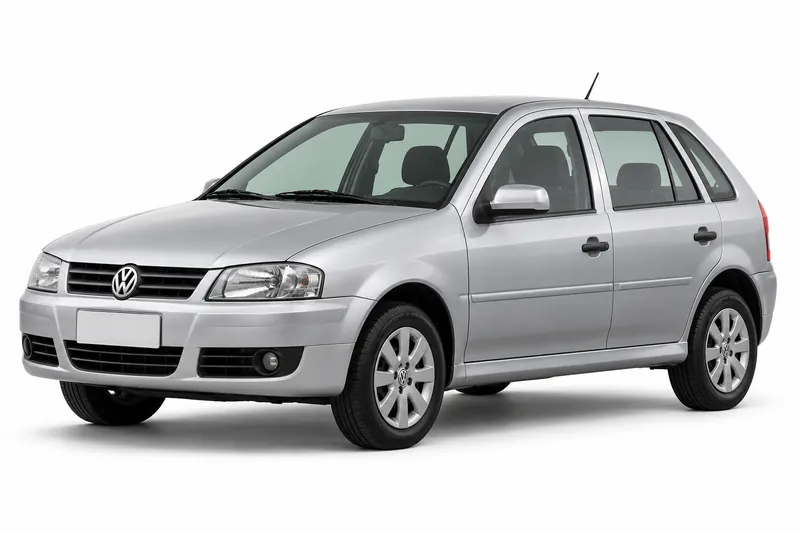
Si tenés un Volkswagen Gol, el seguro contra robo total es la cobertura que aplica cuando el auto es robado y no se recupera, siempre que la póliza la incluya. En ese caso, la aseguradora responde según lo que diga tu póliza, no según una regla general. Por eso conviene entender qué significa robo total, en qué se diferencia de un robo parcial y cómo se interpreta la suma asegurada.
Esta guía se concentra en esa cobertura. No repite precios por modelo ni compara aseguradoras, y si buscás la ficha general del modelo, podés empezar por el seguro para Volkswagen Gol. Aquí verás cómo se denuncia el siniestro, qué documentación suele pedirse y qué puntos cambian de una póliza a otra, para leer tu contrato con criterio antes de contratar. Entender estas condiciones antes de que pase algo puede ayudar a tomar decisiones con más calma.
Cuánto cuesta cada cobertura del Volkswagen Gol
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. El piso del catálogo: este modelo todavía no tiene precio propio.
Valuación del Volkswagen Gol por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 2019 | $14.097.300 a $14.988.600 | 2 |
| 2018 | $13.392.400 a $14.239.200 | 2 |
| 2017 | $12.722.800 a $13.527.200 | 2 |
| 2016 | $11.008.400 a $12.086.700 | 2 |
| 2015 | $8.563.300 a $10.458.000 | 2 |
| 2014 | $7.661.900 a $9.935.100 | 3 |
| 2013 | $7.211.200 a $9.438.400 | 4 |
| 2012 | $6.129.400 a $8.571.000 | 13 |
| 2011 | $5.859.000 a $8.142.500 | 13 |
| 2010 | $5.633.700 a $7.661.900 | 67 |
Base del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Volkswagen Gol / Gol Trend ocupa el puesto 2 entre los autos más robados de 2025, según el ranking de CESVI.
Qué significa robo total y en qué se diferencia del parcial
El robo total ocurre cuando el auto se pierde por completo y no se recupera. El robo parcial es otra situación: se llevan partes o accesorios del vehículo, pero el auto sigue en tu poder. Esa diferencia importa, porque cada caso se gestiona de forma distinta dentro del contrato.
Qué paga la aseguradora en cada situación depende de los términos de tu póliza. Algunas pólizas separan la cobertura de robo total de la de robo de partes, y no todas incluyen las dos. Antes de contratar, buscá la definición de robo y de pérdida total en el texto, y preguntá por escrito si la cobertura que te ofrecen incluye ambas situaciones o solo una.
Cómo se verifica la suma asegurada en una pérdida total
La suma asegurada es el monto de referencia que figura en la póliza para una pérdida total. La Superintendencia de Seguros de la Nación (SSN) explica en su portal ciudadano sobre automotor que, en pérdida total, la suma asegurada y el valor de plaza se interpretan según los términos de la póliza. Dicho de otro modo, no alcanza con mirar una cifra suelta: hay que leer cómo define el contrato cada concepto.
Antes de firmar, pedí por escrito cómo se fija la suma y con qué criterio se calcula el valor de plaza, y guardá esa respuesta junto con la póliza. Si el auto tiene accesorios o modificaciones, consultá si figuran en el contrato, porque cada aseguradora puede tratarlos de forma distinta.
Qué hacer después de un robo: denuncia, documentos y siniestro
Si el auto es robado, hay dos avisos que no conviene demorar: la denuncia ante la autoridad competente y el aviso a tu aseguradora. La SSN describe el procedimiento de denuncia de siniestros y las condiciones del contrato en su portal ciudadano sobre automotor.
Los plazos para avisar figuran en tu póliza, así que revisalos antes de que haga falta. Tené a mano el contrato, la cédula del auto y tu documento. Cuando hagas el reclamo, pedí el listado de documentos que necesita para abrir el siniestro y guardá copia de cada envío. Un registro ordenado de fechas y respuestas facilita el seguimiento del caso.
Qué cambia de una póliza a otra
Dos pólizas para el mismo Volkswagen Gol pueden tener condiciones distintas. Los puntos que más conviene comparar son la definición de pérdida total, cómo se fija la suma asegurada y el valor de plaza, los pasos y plazos de la denuncia, las exclusiones y si existe franquicia, con su forma de cálculo.
La franquicia es el monto que queda a cargo de la persona asegurada en un siniestro. Si el contrato la prevé, conviene saber cuándo se aplica. Recordá también que el seguro obligatorio cubre la responsabilidad frente a terceros y no el robo del propio auto, así que no reemplaza esta cobertura. Leé las condiciones generales y particulares, y preguntá por escrito lo que no quede claro.
Preguntas frecuentes
- ¿Qué pasa si me roban el Volkswagen Gol y no lo recuperan?
- Si no aparece, se habla de pérdida total por robo. Tu aseguradora responde según lo que diga la póliza sobre la suma asegurada y el valor de plaza. Antes de cualquier reclamo, denuncia el hecho ante la autoridad competente y avisá a la aseguradora dentro de los plazos del contrato.
- ¿El robo de partes del auto está incluido en el robo total?
- No necesariamente. El robo total es la pérdida completa del vehículo, y el robo de partes es una situación distinta. Si querés saber si tu póliza cubre ambos casos, revisá las definiciones y las coberturas que figuran en el contrato.
- ¿Dónde encuentro la suma asegurada de mi póliza?
- Suele figurar en las condiciones particulares del contrato. Si no la encontrás, pedí a tu aseguradora que te la indique por escrito. La SSN explica que, en pérdida total, la suma y el valor de plaza se interpretan según los términos de la póliza, así que conviene leer esa parte completa.
- ¿Qué documentos me va a pedir la aseguradora para denunciar el robo?
- Cada aseguradora tiene su propio listado, así que pedilo antes de presentar el reclamo. Conviene tener a mano el contrato, la cédula del auto y tu documento. Guardá copia de cada envío y de cada respuesta.
- ¿Me alcanza con el seguro obligatorio si quiero cubrir el robo de mi Gol?
- No. El seguro obligatorio cubre la responsabilidad frente a terceros y no el robo del propio auto. Si querés cubrir el robo total, esa cobertura debe estar incluida en la póliza que contrates. Podés ver el detalle del seguro obligatorio en este sitio.
- ¿Qué miro antes de elegir una póliza con robo total?
- Mirá la definición de robo total, cómo se fija la suma asegurada, si hay franquicia y qué plazos tenés para avisar. Revisá también las exclusiones del contrato. Si tenés dudas, pedí las aclaraciones por escrito antes de firmar.
El próximo paso es leer la póliza que te ofrecen y marcar los puntos de esta guía: definición de robo total, suma asegurada, denuncia y franquicia.
- Seguro del Volkswagen Gol: todas las coberturas
- Responsabilidad civil del Volkswagen Gol
- Terceros completo del Volkswagen Gol
- Todo riesgo con franquicia del Volkswagen Gol
- Granizo del Volkswagen Gol
- Cristales y parabrisas del Volkswagen Gol
- Auto usado del Volkswagen Gol
- Suma asegurada del Volkswagen Gol
- Seguro de autos Volkswagen
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.