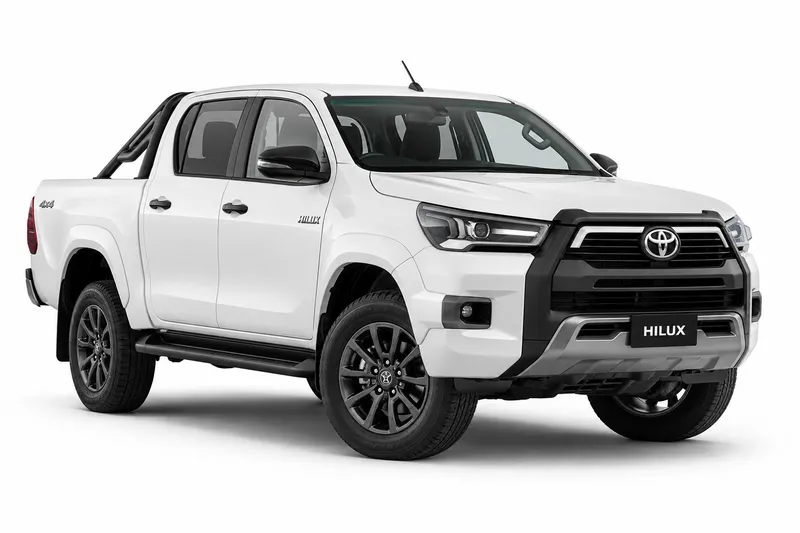
El todo riesgo con franquicia es la cobertura que protege los daños de tu propia Toyota Hilux, y la franquicia es la parte del costo que queda a tu cargo cuando hay un siniestro. Lo que cubre exactamente, y cuánto te toca pagar, lo define la póliza específica de cada aseguradora. Por eso no alcanza con conocer el nombre de la cobertura: hay que leer qué dice el contrato.
Esta guía te explica cómo leer la franquicia sin inventar porcentajes, qué condiciones y exclusiones conviene comparar y qué datos necesitás para pedir una cotización real. También muestra por qué la suma asegurada y el valor de plaza importan en un siniestro grave o en una pérdida total. Si ya conocés el seguro obligatorio o la ficha de la Hilux, te servirá para llegar al presupuesto con más criterio.
Cuánto cuesta cada cobertura del Toyota Hilux
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $103.566 |
| Terceros (robo e incendio total) | $61.504 a $128.380 |
| Terceros completo | $85.654 a $154.935 |
| Todo riesgo, franquicia del 6 % | $132.196 a $355.577 |
| Todo riesgo, franquicia del 3 % | $182.596 a $467.997 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Cuándo tiene sentido el todo riesgo con franquicia para tu Hilux
Un todo riesgo con franquicia sirve para proteger tu propio vehículo cuando sufre un daño, según lo que diga tu póliza. Para una pickup como la Hilux, la pregunta práctica es cuánto dependés del vehículo para trabajar o moverte, y cuánto te costaría afrontar una reparación sin ayuda del seguro. Si el auto es tu única herramienta de trabajo, una interrupción tiene un costo que no siempre aparece en la reparación misma. Antes de decidir, preguntate qué pasaría si el auto quedara fuera de uso por semanas, y revisá cómo cada contrato toma el valor de plaza para calcular un daño grave.
Qué te toca pagar de tu bolsillo en un siniestro
La franquicia es la parte de un siniestro que queda a tu cargo, y la define tu póliza. Las condiciones de cobertura y franquicias dependen de la póliza específica de cada aseguradora. Al comparar presupuestos, no mires solo la cuota mensual. Preguntá cómo se aplica la franquicia, sobre qué valor se calcula y qué pasa en un siniestro menor. Pedilo por escrito para comparar con el mismo criterio.
Qué condiciones y exclusiones conviene comparar entre pólizas
Distintas pólizas para la misma Hilux pueden tener coberturas diferentes, así que compara el texto del contrato y no solo el resumen del presupuesto. Revisá qué incluye la cobertura de daños propios, qué queda afuera y qué condiciones se piden para que un siniestro se pague. Preguntá también por los plazos para denunciar un daño y por la documentación que te van a pedir. Prestá atención a cómo se define la pérdida total, porque ahí la suma asegurada y el valor de plaza son datos centrales, según lo que diga el contrato.
Qué datos conviene tener a mano para una cotización real
Una cotización útil parte de datos exactos de tu vehículo y de tu caso, no de un precio general por modelo. Tené a mano el año y la versión de tu Toyota Hilux, tal como figuran en la documentación, y el uso que le das. Indicá la provincia donde se guarda el auto, porque es un dato que suele pedirse para cotizar. Llevá también la suma asegurada que querés contratar y el valor de plaza que consideras razonable, así podés pedir a cada aseguradora lo mismo. Por último, tené a mano los datos de tu historial de siniestros, porque pueden influir en el presupuesto.
Datos a validar
Falta validar qué cubre el todo riesgo para este vehículo en cada aseguradora, qué franquicia aplica y qué exclusiones tiene. Hasta tener esa información, la guía se limita a cómo leer el contrato y qué pedir en la cotización.
Preguntas frecuentes
- ¿Qué daños cubre el todo riesgo con franquicia en mi Toyota Hilux?
- Eso lo define la póliza específica de cada aseguradora, no una regla general para todos los casos. Pedí que te muestren por escrito el listado de coberturas y exclusiones aplicable a tu vehículo. Si algo no aparece en el contrato, no des por hecho que está cubierto.
- ¿Cómo sé cuánto voy a pagar de franquicia si tengo un siniestro?
- La franquicia la fija tu póliza, y no conviene tomar como referencia el porcentaje de otra persona o de otra aseguradora. Preguntá cómo se aplica en tu caso y qué pasa si el daño es menor. Con esa respuesta por escrito podés comparar presupuestos en igualdad de condiciones.
- ¿Qué pasa con la suma asegurada y el valor de plaza si mi Hilux sufre una pérdida total?
- Son datos centrales en un siniestro grave o en una pérdida total, según lo que diga el contrato. Antes de firmar, preguntá cómo se determina el valor que toma la aseguradora como referencia. Pedí que te lo expliquen con los datos de tu caso, no con ejemplos genéricos.
- ¿El todo riesgo reemplaza al seguro obligatorio?
- No. El seguro obligatorio se enfoca en los daños a terceros, mientras que el todo riesgo se refiere a los daños de tu propio vehículo, según la póliza. Si querés entender el seguro obligatorio antes de decidir, revisá la guía de ese seguro en este sitio.
- ¿Mis accesorios y equipamiento quedan cubiertos?
- Eso también lo define el contrato, así que no asumas que están incluidos por el solo hecho de tenerlos. Preguntá por escrito si los accesorios de tu camioneta entran en la cobertura de daños propios y cómo se valoran en un siniestro. Guardá esa respuesta junto con la póliza.
Tu próximo paso es juntar los datos de tu Toyota Hilux y de tu uso, y pedir a cada aseguradora la misma información por escrito: cómo se calcula la franquicia, qué exclusiones tiene la póliza y cómo se valora la suma asegurada. Con esas respuestas podés comparar presupuestos con el mismo criterio. Ningún presupuesto te garantiza el mismo resultado en un siniestro, así que lee el contrato completo antes de firmar.
- Seguro del Toyota Hilux: todas las coberturas
- Responsabilidad civil del Toyota Hilux
- Terceros completo del Toyota Hilux
- Robo total del Toyota Hilux
- Granizo del Toyota Hilux
- Cristales y parabrisas del Toyota Hilux
- Auto usado del Toyota Hilux
- Suma asegurada del Toyota Hilux
- Seguro de autos Toyota
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.