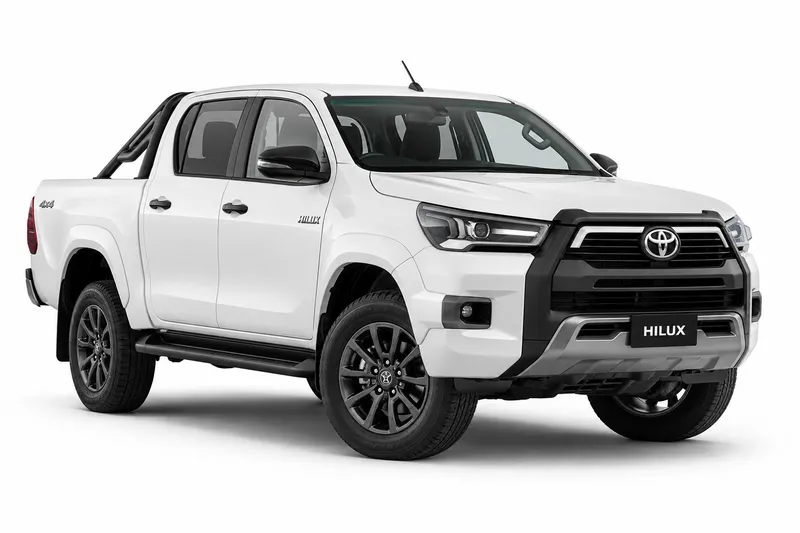
El seguro contra robo total cubre la pérdida del vehículo cuando es robado y no se recupera, siempre según lo que diga la póliza que contratás. Para una Toyota Hilux, las preguntas que más importan son dos: qué suma se reconoce y cómo se determina el valor del auto en caso de pérdida total. Esta guía explica la diferencia entre robo total y robo parcial, cómo se verifica la suma asegurada y qué pasos seguir para denunciar y gestionar un siniestro.
La Superintendencia de Seguros de la Nación (SSN) indica que, en pérdida total, la suma asegurada y el valor de plaza se interpretan según los términos de la póliza. Por eso conviene leer esas definiciones antes de firmar, no después de un robo. Si querés ver el seguro del modelo en general, empezá por la ficha de seguro para Toyota Hilux.
Cuánto cuesta cada cobertura del Toyota Hilux
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $103.566 |
| Terceros (robo e incendio total) | $61.504 a $128.380 |
| Terceros completo | $85.654 a $154.935 |
| Todo riesgo, franquicia del 6 % | $132.196 a $355.577 |
| Todo riesgo, franquicia del 3 % | $182.596 a $467.997 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Valuación del Toyota Hilux por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $40.589.000 a $97.092.000 | 36 |
| 2025 | $33.291.100 a $79.635.700 | 36 |
| 2024 | $31.313.200 a $68.096.700 | 37 |
| 2023 | $29.822.200 a $65.699.600 | 38 |
| 2022 | $28.331.000 a $61.314.200 | 38 |
| 2021 | $26.914.600 a $59.670.000 | 50 |
| 2020 | $20.732.100 a $55.692.000 | 51 |
| 2019 | $19.470.900 a $47.736.000 | 18 |
| 2018 | $18.676.500 a $45.084.000 | 22 |
| 2017 | $17.397.300 a $38.240.500 | 19 |
De dónde sale: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Toyota Hilux ocupa el puesto 1 entre los autos más robados de 2025, según el ranking de CESVI.
Qué significa robo total y en qué se diferencia del parcial
En el robo total, el vehículo desaparece y no vuelve a manos de su dueño. En el robo parcial, en cambio, el auto sigue en tu poder, pero le faltan piezas o accesorios, o sufrió daños por el hecho, como ocurre con ruedas, espejos o equipos de audio. Esa diferencia determina qué cobertura se activa y qué se indemniza.
Los nombres no son universales. Cada aseguradora define los términos en su contrato, y algunas pólizas agrupan coberturas o las separan de otra manera. Por eso no alcanza con que aparezca la palabra robo en el resumen de la oferta. Buscá en las condiciones generales y particulares qué cubre cada término.
El seguro obligatorio, en cambio, es otra cobertura y no reemplaza al de robo total. Si pensás que uno cubre lo mismo que el otro, revisá las condiciones de cada uno antes de dar por resuelta tu protección.
Cómo revisar la suma asegurada antes de que haga falta
La suma asegurada es el valor que la póliza toma como referencia para una pérdida total. La SSN indica que, en ese caso, la suma asegurada y el valor de plaza se interpretan según los términos del contrato, así que el número que aparece en la oferta no basta por sí solo.
Preguntá a la aseguradora cómo se fija el valor de plaza, de qué fuente se toma y cada cuánto se actualiza. Pedí que te lo muestren por escrito. Si la póliza usa una tabla o un valor de referencia, conviene saber cómo se aplica al modelo y al año de tu Hilux, y en qué momento se calcula.
Compará también la suma con lo que costaría reponer un vehículo similar. Si la suma queda por debajo de ese monto, la diferencia puede quedar a tu cargo. Revisar esto una vez al año, o cuando cambies de vehículo, ayuda a evitar sorpresas.
Qué hacer si te roban la Hilux: denuncia, documentos y trámite
Lo habitual es presentar primero la denuncia policial del robo, porque es el hecho que respalda el siniestro. Después, avisá a la aseguradora dentro del plazo que indique tu contrato. La SSN describe en su portal el procedimiento de denuncia de siniestros y las condiciones del contrato, y conviene leerlo antes de necesitarlo.
Reuní la documentación del vehículo y de la póliza. Las aseguradoras suelen pedir los papeles que acreditan la titularidad del auto, la póliza vigente y la copia de la denuncia. Pedí la lista completa por escrito y guardá copia de cada envío.
Durante la gestión, preguntá en qué etapa está el expediente, qué falta y qué plazo tiene cada paso. Si hay algo que no entendés en la respuesta, pedí que te lo expliquen con referencia a la cláusula de tu póliza.
Qué puede cambiar de una póliza a otra
Varían sobre todo la franquicia, las exclusiones, los plazos para avisar y la definición de valor de plaza. Dos pólizas con el mismo nombre de cobertura pueden responder de forma distinta si sus condiciones dicen cosas diferentes.
Algunas pólizas piden requisitos del vehículo, como dispositivos de seguridad o de rastreo, y otras no. Revisá si tu contrato lo exige y si tu auto lo cumple, porque un incumplimiento puede afectar la cobertura. Lo mismo vale para accesorios o modificaciones: confirmá si están incluidos y cómo se declaran.
Por último, mirá qué dice la póliza si el vehículo aparece después del robo y qué pasa con la indemnización en ese caso. Esa cláusula define qué ocurre después, por eso conviene leerla con calma antes de necesitarla.
Datos a validar
No se estima ningún número en esta página.
Antes de contratar, validá con la aseguradora o con tu productor la suma asegurada que corresponde a tu modelo y año, el valor de plaza que aplica, la franquicia, si el robo total figura en las condiciones de tu versión y qué exclusiones se aplican.
Preguntas frecuentes
- ¿El robo total de una Toyota Hilux está incluido en cualquier seguro?
- No necesariamente. El robo total se activa solo si figura en las condiciones de la póliza que contrataste, y puede estar separado de otras coberturas. Revisá el contrato completo y no solo el resumen de la oferta.
- ¿Qué es el valor de plaza y por qué cambia el resultado de un robo total?
- Suele ser la referencia que la póliza usa para valuar el vehículo en una pérdida total. Su interpretación depende de los términos del contrato, así que el número de la oferta no alcanza por sí solo. Pedí que te expliquen por escrito cómo se calcula en tu caso.
- ¿Qué pasa si el auto aparece después de que hice la denuncia?
- La respuesta depende de lo que diga la póliza sobre la recuperación del vehículo. Algunas condiciones fijan cómo se gestiona el auto recuperado y qué ocurre con la indemnización si ya se pagó. Avisá a la aseguradora de inmediato y pedí que te indiquen los pasos por escrito.
- ¿Qué documentos suele pedir la aseguradora tras un robo total?
- Suelen pedir la denuncia policial, los papeles que acreditan que el vehículo es tuyo y la póliza vigente. Cada aseguradora puede agregar otros documentos, por eso conviene pedir la lista completa por escrito. Guardá copia de todo lo que envíes.
Antes de decidir, leé las condiciones de la póliza que te ofrecen, con foco en la suma asegurada, el valor de plaza y el trámite de denuncia. Si querés comparar opciones para tu Hilux, podés pedir una cotización y revisar cada propuesta con la misma lista de puntos. Así llegás al contrato sabiendo qué cubre y qué queda a tu cargo.
- Seguro del Toyota Hilux: todas las coberturas
- Responsabilidad civil del Toyota Hilux
- Terceros completo del Toyota Hilux
- Todo riesgo con franquicia del Toyota Hilux
- Granizo del Toyota Hilux
- Cristales y parabrisas del Toyota Hilux
- Auto usado del Toyota Hilux
- Suma asegurada del Toyota Hilux
- Seguro de autos Toyota
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.