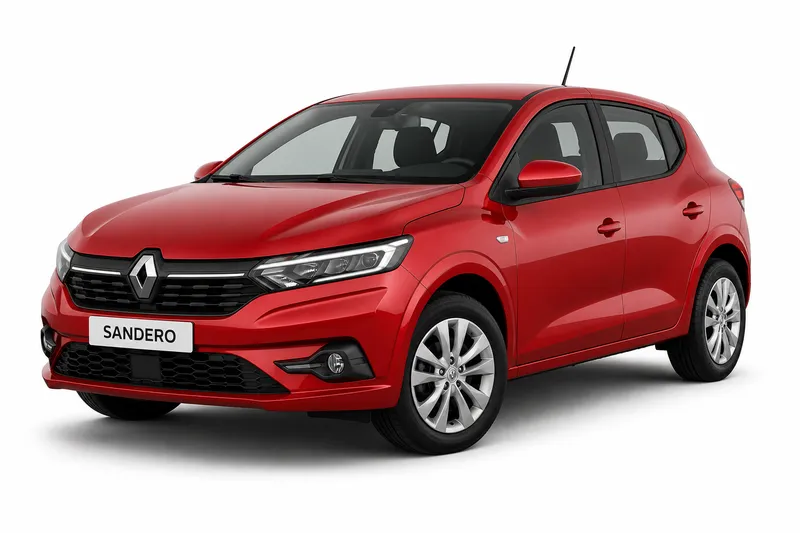
El todo riesgo con franquicia cubre los daños de tu Renault Sandero, en general también cuando el choque es culpa tuya, y en cada siniestro descuenta una franquicia que queda a tu cargo. Esa franquicia es la parte del daño que te corresponde pagar antes de que la aseguradora indemnice el resto. Cuánto pesa, cómo se expresa y qué excepciones tiene depende de tu póliza, no de una cifra general.
Esta guía explica cuándo conviene esta cobertura, cómo leer la franquicia sin suponer porcentajes, qué condiciones y exclusiones comparar entre pólizas y qué datos necesitás para una cotización real. Si querés ver el seguro del modelo en general, hay una página dedicada al Renault Sandero. Antes de decidir, conviene leer la póliza completa, no solo el resumen de la oferta.
Cuánto cuesta cada cobertura del Renault Sandero
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $40.818 a $82.796 |
| Terceros completo | $54.740 a $100.941 |
| Todo riesgo, franquicia del 6 % | $67.993 a $177.296 |
| Todo riesgo, franquicia del 3 % | $84.776 a $225.105 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Renault Sandero 2024.
Cuándo tiene sentido cubrir los daños propios de tu Sandero
El seguro obligatorio está pensado para terceros y no repara tu propio auto. Si un choque o un golpe deja tu Sandero dañado, la reparación queda a tu cargo, salvo que tengas una cobertura de daños propios. El todo riesgo con franquicia es la cobertura que trabaja sobre ese daño. Conviene pensarla según cuánto te costaría reparar o reemplazar el auto si pasa algo. Allí entra la suma asegurada, que la Superintendencia de Seguros de la Nación señala como dato relevante en siniestros y en pérdida total, conforme al contrato. Revisala antes de contratar y comparala entre pólizas.
Qué significa la franquicia cuando hay un siniestro
La franquicia es la parte del daño que queda a tu cargo en cada siniestro, porque la aseguradora la descuenta de lo que paga. Por eso una franquicia más baja no es automáticamente mejor: lo que importa es cómo está expresada y cuánto pagás en un caso real. Puede figurar como un monto fijo o como un porcentaje de la suma asegurada, y cada aseguradora lo define en su póliza. Antes de comparar, pedí a la aseguradora que te explique cómo se aplica con el daño de tu propio auto, y confirmá si hay mínimos o topes. Las condiciones y coberturas dependen de la póliza específica de cada aseguradora.
Qué mirar en las condiciones y exclusiones antes de elegir
Dos pólizas para el mismo auto pueden cubrir cosas distintas, así que compara el texto completo y no solo el resumen. Empezá por la lista de exclusiones, que suelen depender del uso que declares del vehículo y de su estado. Luego revisá cómo se calcula la indemnización en un siniestro, qué pasa con la suma asegurada y qué plazo tenés para avisar un siniestro. También conviene ver si la póliza incluye asistencia en el camino y qué dice sobre la pérdida total. Preguntá qué documentación pide la aseguradora para pagar, porque el trámite puede demorar más si falta algo.
Qué datos tener a mano para una cotización real
Una cotización solo sirve si se basa en los datos de tu auto y de tu uso. Tené a mano el año y la versión exacta del Renault Sandero, tal como figuran en la documentación del vehículo. Indicá el uso que le das, la localidad donde lo guardás y los datos del conductor principal, incluida la antigüedad de su licencia. Llevá también la suma asegurada que querés proponer y avisá si el auto tiene accesorios agregados, porque pueden cambiar el valor que la aseguradora considera. Cada compañía puede pedir datos propios, así que compara las respuestas con los mismos datos. Si ya tenés una póliza, guardá el número y la fecha de vencimiento para comparar la cobertura actual.
Preguntas frecuentes
- ¿Si el choque fue culpa mía, el todo riesgo con franquicia me cubre igual?
- En general, la cobertura de daños propios repara tu auto aunque el choque haya sido responsabilidad tuya, porque mira el daño al vehículo y no quién tuvo la culpa. Aun así, las exclusiones y la franquicia de tu póliza pueden cambiar el resultado. Leé esas dos partes antes de contar con esa protección.
- ¿El seguro obligatorio cubre los daños de mi Renault Sandero?
- No. El seguro obligatorio está pensado para terceros y no repara tu propio auto. Si querés proteger tu Sandero frente a daños propios, necesitás una cobertura que lo incluya. Podés ver el contexto en la página de seguro obligatorio.
- ¿Qué pasa con la franquicia si el daño en mi Sandero es chico?
- La franquicia se aplica en cada siniestro, y un daño menor puede quedar entero a tu cargo si no supera su monto. Por eso conviene preguntar a la aseguradora cómo se aplica en daños pequeños antes de hacer un reclamo. Así sabés qué esperar si ocurre.
- ¿Qué significa la suma asegurada y por qué me la piden?
- La suma asegurada es el valor de referencia que figura en tu póliza para tu auto. La Superintendencia de Seguros de la Nación indica que es un dato relevante en siniestros y en pérdida total, conforme al contrato. Conviene revisarla con el valor de plaza del Sandero al momento de contratar.
- ¿Puedo comparar pólizas con franquicias distintas?
- Sí, siempre que mires lo mismo en todas: la suma asegurada, las exclusiones y cómo se aplica la franquicia. Una franquicia más baja puede venir con otras condiciones, así que el texto completo pesa más que una sola cifra. Pedí a cada aseguradora la misma información para poder comparar.
- ¿Qué pasa si mi Renault Sandero queda con pérdida total?
- Cómo se resuelve depende del contrato, donde entran la suma asegurada y el valor de plaza, según la Superintendencia de Seguros de la Nación. Conviene leer el apartado de pérdida total de tu póliza antes de necesitarlo. Si tenés dudas, consultá a la aseguradora por escrito.
Cuando tengas esos datos y hayas leído las condiciones de cada póliza, podés pedir una cotización para tu Renault Sandero con todo ese detalle a la vista. Si querés repasar primero el contexto del modelo, revisá la página de seguro para Renault Sandero. Y si ya tenés claro lo que necesitás, solicitá una cotización y compará las respuestas por escrito antes de decidir.
- Seguro del Renault Sandero: todas las coberturas
- Responsabilidad civil del Renault Sandero
- Terceros completo del Renault Sandero
- Robo total del Renault Sandero
- Granizo del Renault Sandero
- Cristales y parabrisas del Renault Sandero
- Auto usado del Renault Sandero
- Suma asegurada del Renault Sandero
- Seguro de autos Renault
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.