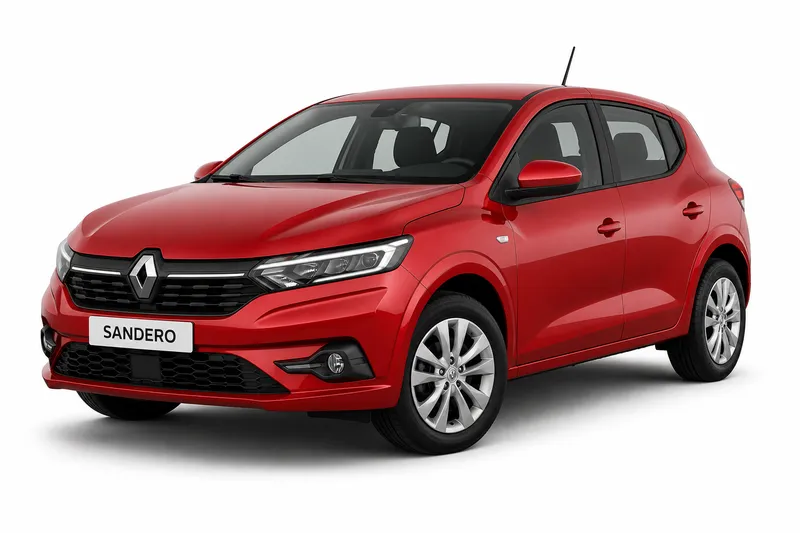
El seguro contra robo total cubre la pérdida del auto cuando te lo roban y no aparece. En un Renault Sandero, lo que la aseguradora paga no sale de una cifra fija: la Superintendencia de Seguros de la Nación (SSN) explica que, en pérdida total, la suma asegurada y el valor de plaza se interpretan según los términos de la póliza. Ese punto pesa en lo que cobrás, así que conviene leerlo antes de contratar.
Esta guía explica qué significa robo total y en qué se diferencia del parcial, cómo se verifica la suma asegurada, qué pasos siguen a la denuncia y qué puntos cambian de una póliza a otra. Para la ficha general del modelo, revisá Seguro Renault Sandero. Aquí nos concentramos en la cobertura, y las condiciones exactas de cada aseguradora, como la franquicia o el método de valuación, son las que figuran en tu contrato.
Cuánto cuesta cada cobertura del Renault Sandero
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $40.818 a $82.796 |
| Terceros completo | $54.740 a $100.941 |
| Todo riesgo, franquicia del 6 % | $67.993 a $177.296 |
| Todo riesgo, franquicia del 3 % | $84.776 a $225.105 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Valuación del Renault Sandero por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $34.740.000 a $39.020.000 | 11 |
| 2025 | $25.500.000 a $30.000.000 | 11 |
| 2024 | $23.760.200 a $27.000.000 | 14 |
| 2023 | $19.950.000 a $25.093.900 | 20 |
| 2022 | $17.955.000 a $22.584.500 | 20 |
| 2021 | $17.321.200 a $20.326.000 | 19 |
| 2020 | $12.741.600 a $18.293.400 | 32 |
| 2019 | $12.104.600 a $16.462.200 | 29 |
| 2018 | $10.924.400 a $15.639.000 | 16 |
| 2017 | $10.378.100 a $14.857.000 | 16 |
Origen del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Qué es el robo total y en qué se diferencia del parcial
El robo total ocurre cuando el auto desaparece por completo y no se recupera. En ese caso, la aseguradora paga la indemnización que fija el contrato. El robo parcial es distinto: se llevan partes o accesorios, como la batería, las ruedas o el estéreo, y el auto sigue en tu poder. Cada cobertura tiene su alcance, así que no conviene asumir que una incluye a la otra.
Por eso el primer paso es separar los dos casos en tu póliza. Buscá cómo se describe el vehículo sustraído completo y cómo se trata el robo de partes. Las coberturas pueden venir separadas o en un mismo paquete, según la aseguradora, así que la redacción por escrito vale más que el nombre comercial.
Recordá también que el Seguro obligatorio, que se exige para circular, no reemplaza la cobertura de robo total. Son coberturas distintas, y el robo total se contrata aparte.
Cómo se verifica la suma asegurada antes de un siniestro
La suma asegurada es el monto de referencia que figura en la póliza. La SSN indica que, en pérdida total, la suma asegurada y el valor de plaza se interpretan según los términos del contrato. Por eso no alcanza con leer una cifra y darla por cerrada.
Antes de contratar, pedí a la aseguradora que te explique cómo se fijó la suma y qué criterio usa para el valor de plaza. Preguntá también si el monto se actualiza durante la vigencia y en qué momentos. Si el auto tiene equipamiento o modificaciones, confirmá si aparecen en la valuación, porque una diferencia entre lo declarado y lo real suele generar discusiones al momento de cobrar.
Guardá la documentación que respalde ese valor y el resumen de cobertura que te entreguen. Si algo no coincide con lo que te explicaron, consultalo por escrito antes de que ocurra un siniestro.
Qué hacer después de la denuncia: documentación y gestión del siniestro
La SSN describe el procedimiento de denuncia de siniestros y las condiciones del contrato en su portal de preguntas frecuentes sobre automotor. Conviene revisarlo antes de que pase algo, porque el orden de los pasos y los plazos pesan en el trámite.
En general, la denuncia policial va primero y después el aviso a la aseguradora, dentro del plazo que fija el contrato. Anotá fecha, hora y lugar del hecho, y guardá copia de todo lo que presentes.
La aseguradora puede pedir documentación del vehículo y de la póliza para iniciar la gestión. Si te pide algo que no aparece en tu contrato, preguntá en qué cláusula se basa y solicitá la respuesta por escrito.
Puntos que cambian según la póliza
Dos pólizas para el mismo Renault Sandero pueden responder de forma distinta ante un robo total, porque las condiciones no son iguales. Revisá en el contrato la forma de valuación, la franquicia, los plazos de denuncia, los requisitos documentales y las exclusiones.
También conviene mirar qué pasa si el auto aparece después de pagada la indemnización. El contrato dice quién queda con el vehículo y qué trámite corresponde en ese caso, y eso no se resuelve con una conversación informal.
Para comparar propuestas, pedí cotizaciones con coberturas equivalentes, con la misma suma y la misma franquicia, así las diferencias quedan a la vista. Confirmá cada dato en la póliza, no solo en un resumen de venta.
Datos a validar
Falta confirmar la validación del modelo en el catálogo DNRPA, las condiciones de cada póliza y los criterios de valuación y franquicia de cada aseguradora. Hasta que esos datos estén verificados, no se citan montos, porcentajes ni plazos para este modelo. Mientras tanto, las condiciones de tu contrato siguen siendo la referencia principal para tu caso.
Preguntas frecuentes
- ¿Cuánto me paga el seguro si me roban el Sandero?
- Ese monto lo define tu póliza, no esta guía. La SSN explica que, en pérdida total, la suma asegurada y el valor de plaza se interpretan según los términos del contrato. Revisá cómo se fija esa suma en tu póliza y pedí a la aseguradora que te lo explique por escrito.
- ¿Qué pasa si me roban el auto y después aparece?
- Lo decide el contrato. Preguntá a tu aseguradora qué ocurre con el vehículo si se recupera después de la indemnización y qué trámite corresponde en ese caso. La respuesta debe quedar por escrito, porque es la que se aplica al siniestro.
- ¿Qué tengo que hacer primero si sufro un robo total?
- En general, la denuncia policial va primero y después el aviso a la aseguradora, dentro del plazo que fija tu contrato. Guardá copia de todo lo que presentes.
- ¿El seguro obligatorio cubre el robo total?
- No. El seguro obligatorio, que se exige para circular, no reemplaza la cobertura de robo total. Si querés proteger el auto frente a un robo, esa cobertura se contrata aparte y conviene revisar sus condiciones en la póliza.
- ¿Cómo comparo propuestas sin perder de vista la cobertura?
- Pedí cotizaciones con el mismo tipo de cobertura, la misma suma y la misma franquicia. Así podés ver si la diferencia de precio responde a las condiciones o a algo que no comparaste.
El próximo paso es leer tu póliza con esta guía a mano: buscá la suma asegurada, el criterio de valor de plaza, la franquicia y los plazos de denuncia. Para el detalle general del modelo, consulta Seguro Renault Sandero.
- Seguro del Renault Sandero: todas las coberturas
- Responsabilidad civil del Renault Sandero
- Terceros completo del Renault Sandero
- Todo riesgo con franquicia del Renault Sandero
- Granizo del Renault Sandero
- Cristales y parabrisas del Renault Sandero
- Auto usado del Renault Sandero
- Suma asegurada del Renault Sandero
- Seguro de autos Renault
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.