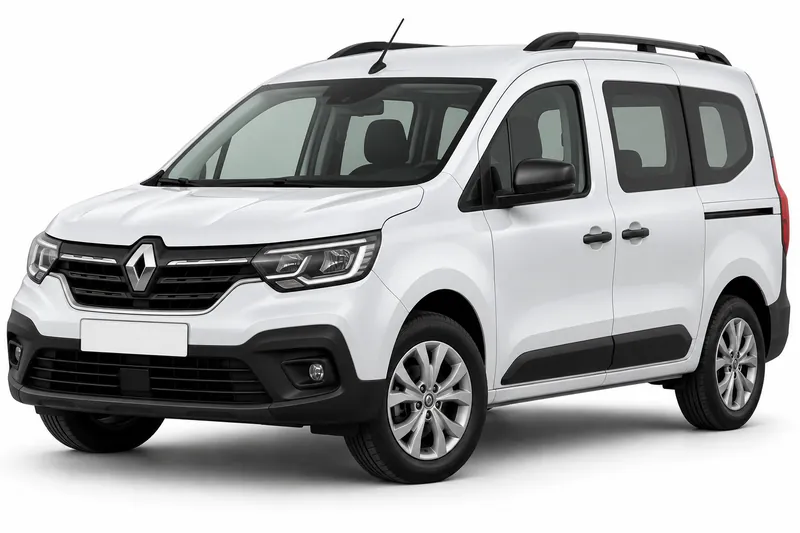
El todo riesgo con franquicia es una cobertura de daños propios: ante un siniestro, la aseguradora cubre los daños de tu Kangoo según lo que diga tu póliza, y vos pagás una parte del costo, que es la franquicia. Ese monto lo fija el contrato, así que no hay una cifra única para todos los Kangoo. Esta guía trata solo de esa cobertura, la de daños propios con franquicia. Si buscás el seguro general del modelo, empezá por Seguro Renault Kangoo.
Si usás el auto para el trabajo o para la familia, la pregunta es práctica: qué pasa con tu Kangoo si tenés un choque y cuánto te toca pagar. Conviene leer la póliza completa, no solo el resumen de coberturas que muestra el vendedor. Aquí verás qué son los daños propios, cómo se aplica la franquicia, qué exclusiones revisar y qué datos necesitás para cotizar.
Cuánto cuesta cada cobertura del Renault Kangoo
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $41.548 a $83.550 |
| Terceros completo | $55.777 a $102.199 |
| Todo riesgo, franquicia del 6 % | $69.905 a $182.743 |
| Todo riesgo, franquicia del 3 % | $87.608 a $233.175 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Qué son los daños propios en tu Kangoo
Los daños propios son la parte del seguro que protege tu propio vehículo. Si tu Kangoo sufre un choque, un vuelco, un incendio o un robo, lo que se cubre depende de lo que incluya tu contrato. Los daños propios no cubren lo que le pase a otra persona. Eso lo cubre el seguro obligatorio, que es el mínimo que exige la ley para circular. Si solo tenés el seguro obligatorio, tu auto queda sin respaldo propio frente a un siniestro. Por eso, antes de decidir, separá qué te protege la ley y qué protege tu contrato.
Cómo se aplica la franquicia cuando hay un siniestro
La franquicia es el monto que vos pagás cuando ocurre un siniestro cubierto por daños propios. La aseguradora responde por lo que el contrato cubre, según sus condiciones. Eso significa que el costo a tu cargo no sale de un valor general del modelo, sino de tu póliza. Las condiciones de franquicia dependen del contrato. Antes de firmar, pedí por escrito el monto de la franquicia y en qué casos se aplica. Guardá ese documento junto con la póliza, porque lo vas a necesitar si ocurre un siniestro.
Qué exclusiones revisar antes de contratar
Toda póliza tiene exclusiones, que son situaciones en las que la aseguradora no cubre un daño, aunque tengas todo riesgo. Cada compañía las redacta con sus propias palabras, así que no conviene asumir que dos contratos para el mismo Kangoo dicen lo mismo. Revisá qué uso declaraste para el vehículo, quiénes pueden manejarlo, qué accesorios figuran en la póliza y en qué circunstancias el contrato excluye la cobertura. Si el uso real del auto cambia, conviene consultarlo con tu aseguradora antes de que ocurra un siniestro. Y si una cláusula no se entiende, pedí la explicación por escrito.
Datos y condiciones para cotizar
Para cotizar necesitás datos del vehículo y del contrato que querés comparar: año, versión, uso que le das al auto y la suma asegurada que propones. La Superintendencia de Seguros de la Nación indica que la suma asegurada y el valor de plaza se interpretan según la póliza, así que pregunta qué número usa cada contrato antes de comparar precios. Datos a validar con la aseguradora: la franquicia vigente para tu modelo y tu plan, las exclusiones del contrato y el alcance de la suma asegurada. Esos puntos no se resuelven con una cifra general, porque dependen de cada póliza. Con esa información a mano, la comparación es más fácil de leer.
Preguntas frecuentes
- ¿Cómo sé si mi Kangoo tiene todo riesgo con franquicia?
- Lo define el contrato, no el nombre que aparece en el resumen de venta. Buscá en tu póliza la sección de daños propios y el monto de la franquicia. Las condiciones de franquicia dependen del contrato. Si no lo encontrás, pedí a tu aseguradora que te lo confirme por escrito.
- ¿La suma asegurada es lo mismo que el valor de mi Kangoo?
- No necesariamente. La Superintendencia de Seguros de la Nación indica que la suma asegurada y el valor de plaza se interpretan según la póliza. Preguntá a tu aseguradora qué número usa para calcular un daño y cómo se determina ese valor durante la vigencia del contrato.
- ¿El seguro obligatorio cubre los daños de mi Kangoo?
- No. El seguro obligatorio cubre daños a terceros, no los daños al propio vehículo. Si querés respaldo para tu Kangoo frente a un siniestro propio, revisá la cobertura de daños propios. Si querés repasar su alcance, mirá la guía de seguro obligatorio.
- Seguro del Renault Kangoo: todas las coberturas
- Responsabilidad civil del Renault Kangoo
- Terceros completo del Renault Kangoo
- Robo total del Renault Kangoo
- Granizo del Renault Kangoo
- Cristales y parabrisas del Renault Kangoo
- Auto usado del Renault Kangoo
- Suma asegurada del Renault Kangoo
- Seguro de autos Renault
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.