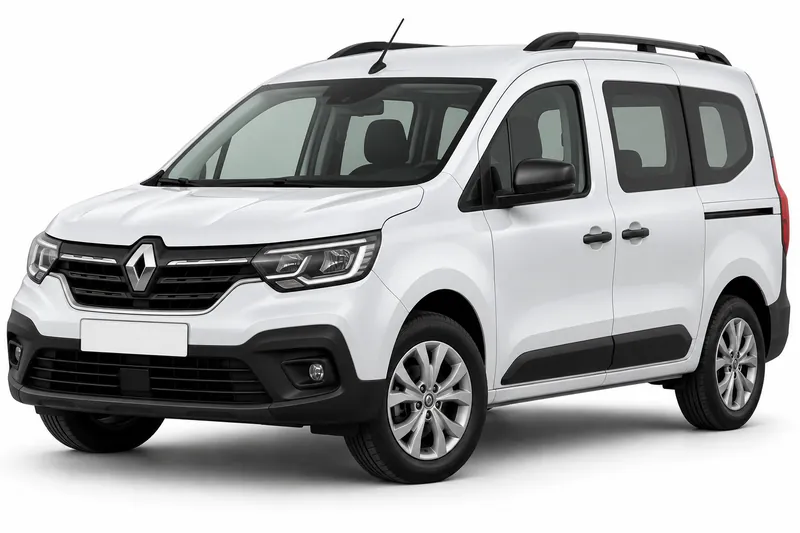
El robo total del Renault Kangoo es la cobertura que indemniza si tu vehículo es robado y no se recupera, siempre que tu póliza la incluya y en los términos que fije el contrato. No todas las aseguradoras la ofrecen con las mismas condiciones, así que lo primero es leer qué dice tu póliza sobre el robo, la suma asegurada y los papeles que te van a pedir.
Si estás mirando este seguro para tu Kangoo, esta guía te explica qué separa el robo total del parcial, cómo funciona el valor asegurado en una pérdida total, qué documentación y denuncia suelen pedirse y por qué conviene comparar las condiciones de cada aseguradora. Nada de esto reemplaza el texto de tu póliza, que es el documento que manda.
Cuánto cuesta cada cobertura del Renault Kangoo
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $41.548 a $83.550 |
| Terceros completo | $55.777 a $102.199 |
| Todo riesgo, franquicia del 6 % | $69.905 a $182.743 |
| Todo riesgo, franquicia del 3 % | $87.608 a $233.175 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Renault Kangoo 2024.
Valuación del Renault Kangoo por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $39.240.000 a $50.960.000 | 14 |
| 2025 | $33.584.000 a $39.848.000 | 23 |
| 2024 | $28.546.400 a $35.863.200 | 25 |
| 2023 | $24.976.700 a $36.459.600 | 28 |
| 2022 | $22.978.600 a $34.636.700 | 28 |
| 2021 | $21.140.300 a $32.904.800 | 28 |
| 2020 | $18.865.600 a $31.259.600 | 30 |
| 2019 | $17.356.400 a $29.696.600 | 30 |
| 2018 | $13.802.200 a $28.211.800 | 41 |
| 2017 | $13.112.000 a $15.651.000 | 11 |
Base del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Renault Kangoo ocupa el puesto 5 entre los autos más robados de 2025, según el ranking de CESVI.
Robo total y robo parcial: en qué se diferencian
En general, el robo total es la desaparición del vehículo completo, sin que aparezca. El robo parcial es otra situación: se llevan partes o accesorios del auto, o se causan daños durante un intento de robo. Cada póliza define estos casos con sus propias palabras, así que no alcanza con leer el nombre de la cobertura. Revisá la definición de robo total, qué queda excluido y si el robo parcial aparece en otra cobertura del contrato. Si querés repasar primero los datos generales del modelo, mirá la ficha del seguro Renault Kangoo. La cobertura de robo, en cambio, depende de lo que firmes. Y no mezcles el robo total con el seguro obligatorio, que es una cobertura aparte y conviene revisarlo por separado en su guía.
Valor asegurado y qué pasa en una pérdida total
En una pérdida total, la base de la indemnización es la suma asegurada que figura en tu póliza. Según la Superintendencia de Seguros de la Nación, la referencia es la suma asegurada en pérdida total según póliza. Si esa suma queda por debajo de lo que necesitás para reponer el vehículo, la diferencia puede quedar a tu cargo, según lo que diga el contrato. Preguntá cómo se fija el valor, si se actualiza durante la vigencia y qué documentación lo respalda. Ninguna de estas respuestas se da por hecha: dependen de cada contrato y conviene que la aseguradora las confirme por escrito.
Documentación y denuncia en caso de robo
Ante un robo, lo primero es hacer la denuncia policial. La Superintendencia de Seguros de la Nación ofrece en sus preguntas frecuentes sobre automotor información sobre la denuncia y el trámite del siniestro. Después, avisá a tu aseguradora dentro de los plazos y por los canales que indique tu póliza. Suele pedirse la documentación del vehículo, la póliza, la denuncia policial y, según el caso, las llaves. La lista exacta, los plazos y el orden de los pasos se confirman con cada compañía. Guardá copias de todo y anotá la fecha y el número de cada gestión, así tenés un registro de lo que hiciste.
Condiciones diferentes por aseguradora
Dos seguros para el mismo Renault Kangoo pueden tener condiciones de robo distintas. Pueden cambiar la suma asegurada, las exclusiones, la franquicia, los límites de indemnización y los requisitos para denunciar. Por eso comparar solo el precio no alcanza. Antes de contratar, confirmá si la cobertura de robo total está disponible para tu vehículo, porque no se puede dar por supuesto. Datos a validar con la aseguradora: suma asegurada y cómo se fija, franquicia, límites de indemnización, exclusiones de robo, documentación requerida y plazos de denuncia. Si una compañía no los confirma por escrito, no los des por ciertos. Con las mismas preguntas para todas, la comparación es más justa y te permite decidir con datos concretos.
Preguntas frecuentes
- ¿El robo total está incluido en cualquier seguro de mi Renault Kangoo?
- No conviene darlo por sentado. Que el robo total esté incluido depende de si la póliza lo contempla para tu vehículo y de los términos que fije el contrato. Pedí por escrito la confirmación antes de firmar, junto con la suma asegurada.
- ¿Qué suma se usa si el auto se pierde por completo?
- Según la Superintendencia de Seguros de la Nación, en una pérdida total se toma la suma asegurada según póliza. Por eso el valor que figura en tu contrato es el dato clave. Revisá cómo se fija, si se actualiza durante la vigencia y qué respalda ese valor.
- ¿Qué hago primero si me roban el Kangoo?
- Hacé la denuncia policial y, después, avisá a tu aseguradora dentro de los plazos de tu póliza. La Superintendencia de Seguros de la Nación informa sobre la denuncia y el trámite del siniestro en su portal. Guardá copias de la denuncia y de cada comunicación, porque suele ser lo que te pidan.
- ¿Cómo comparo el robo total entre aseguradoras para mi Kangoo?
- Pedí a cada aseguradora, por escrito, la misma lista: suma asegurada y cómo se fija, franquicia, límites de indemnización, exclusiones de robo y documentación. Con las mismas preguntas, las respuestas se pueden comparar en igualdad de condiciones. Ninguna comparación garantiza que una denuncia sea aceptada, porque cada caso se revisa según los términos del contrato.
Si ya revisaste tu póliza y tenés a mano la suma asegurada y los papeles, el siguiente paso es comparar. Antes de contratar, confirmá por escrito cómo cubre el robo tu aseguradora.
- Seguro del Renault Kangoo: todas las coberturas
- Responsabilidad civil del Renault Kangoo
- Terceros completo del Renault Kangoo
- Todo riesgo con franquicia del Renault Kangoo
- Granizo del Renault Kangoo
- Cristales y parabrisas del Renault Kangoo
- Auto usado del Renault Kangoo
- Suma asegurada del Renault Kangoo
- Seguro de autos Renault
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.