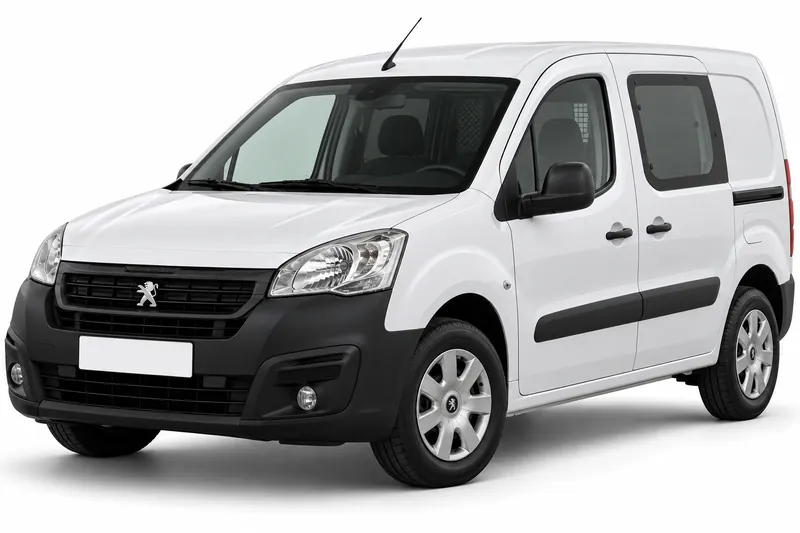
El todo riesgo con franquicia es la modalidad de daños propios en la que el titular del Peugeot Partner asume una parte del costo de cada siniestro. La franquicia es ese monto a cargo del titular: la aseguradora lo descuenta de lo que paga, así que cuanto más alta es la franquicia, menor es la porción que reembolsa el seguro en cada hecho.
Esta guía explica qué son los daños propios, cómo opera la franquicia, qué exclusiones conviene revisar y qué datos tener listos para cotizar. No reemplaza la información general del seguro para Peugeot Partner, ni habla del seguro obligatorio, que protege a terceros. Las condiciones exactas dependen del contrato de cada aseguradora, así que lo que sigue es un marco para leer tu póliza con criterio.
Cuánto cuesta cada cobertura del Peugeot Partner
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $40.201 a $82.158 |
| Terceros completo | $53.863 a $99.876 |
| Todo riesgo, franquicia del 6 % | $66.375 a $172.688 |
| Todo riesgo, franquicia del 3 % | $82.379 a $218.278 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Cuando el daño es en tu propio Peugeot Partner
Los daños propios son la cobertura que indemniza el daño sufrido por el vehículo asegurado. Si el Peugeot Partner se golpea, se incendia o sufre otro hecho que la póliza contemple, la pregunta es cuánto de la reparación paga la aseguradora. Los daños a tu propio vehículo solo se cubren si la póliza incluye daños propios, y eso se confirma en el contrato, no solo en el nombre de la modalidad.
El alcance lo fija cada póliza. Por eso conviene leer qué hechos incluye la cobertura y sobre qué valor se calcula la indemnización. La Superintendencia de Seguros de la Nación recuerda que la suma asegurada y el valor de plaza se interpretan según la póliza.
No hay que confundirlo con el seguro obligatorio, que responde por los daños a terceros y no por el vehículo del titular.
Qué te toca pagar en cada siniestro
La franquicia es el monto que queda a cargo de quien tiene el vehículo asegurado cuando ocurre un siniestro cubierto. La aseguradora paga la diferencia, dentro de los límites de la póliza.
Con una fórmula, si el daño cubierto es D y la franquicia es F, el titular absorbe F y la aseguradora reconoce D menos F. Si el daño es menor que la franquicia, la diferencia que reconoce el seguro es cero y el costo queda a cargo del titular. Por eso el número que importa no es solo la franquicia de la oferta, sino cuánto quedaría a tu cargo ante un golpe de tamaño intermedio.
Cómo se expresa la franquicia, si rige igual para todos los hechos y qué límites tiene dependen del contrato de cada aseguradora. Pedí que te lo muestren por escrito en la póliza antes de contratar.
Qué exclusiones revisar antes de firmar
Las exclusiones son los casos en que la póliza no cubre, aunque el daño afecte a tu propio vehículo. El nombre todo riesgo no significa que estén cubiertas todas las situaciones, y cada aseguradora redacta sus exclusiones de forma distinta.
Al revisar el contrato, mirá primero las cláusulas sobre el uso del vehículo: para qué lo usás, quién puede conducirlo y en qué condiciones. Después revisá los daños que la póliza no contempla y los que quedan fuera por su causa. También conviene ver qué pasa con los daños que ya tenía el vehículo al momento de contratar.
Para cada punto, pedí que la aseguradora te indique el artículo o la cláusula exacta. Es más simple aclarar una exclusión antes de un siniestro que después.
Qué tener listo para cotizar tu Peugeot Partner
Para cotizar daños propios con franquicia conviene tener a mano los datos del vehículo: modelo, año y el uso que le das. También ayuda definir qué suma asegurada querés contratar y cómo define la aseguradora el valor del vehículo, porque ese punto pesa en la indemnización.
Dependen de cada aseguradora y de cada contrato, así que deben confirmarse con la aseguradora que vaya a emitir la póliza, junto con los límites y las exclusiones aplicables a tu caso.
Llevá las preguntas de esta guía anotadas, así cada propuesta se lee con los mismos criterios.
Preguntas frecuentes
- ¿Qué significa que la franquicia dependa del contrato?
- Significa que el monto y la forma de aplicar la franquicia los define la póliza de cada aseguradora, no una guía general. Antes de firmar, pedí que te muestren la cláusula que la establece.
- ¿Cómo sé qué suma asegurada aplica a mi Peugeot Partner?
- La suma asegurada y el valor de plaza se interpretan según la póliza, como indica la misma consulta oficial de la Superintendencia. Revisá cómo define tu contrato cada concepto y qué valor usa para calcular la indemnización. Si el texto no es claro, pedí una explicación por escrito antes de aceptar la cobertura.
Antes de pedir una propuesta, leé la sección de exclusiones de tu póliza y anotá la suma asegurada que querés contratar. Con esos dos datos, la comparación de propuestas se vuelve concreta.
- Seguro del Peugeot Partner: todas las coberturas
- Responsabilidad civil del Peugeot Partner
- Terceros completo del Peugeot Partner
- Robo total del Peugeot Partner
- Granizo del Peugeot Partner
- Cristales y parabrisas del Peugeot Partner
- Auto usado del Peugeot Partner
- Suma asegurada del Peugeot Partner
- Seguro de autos Peugeot
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.