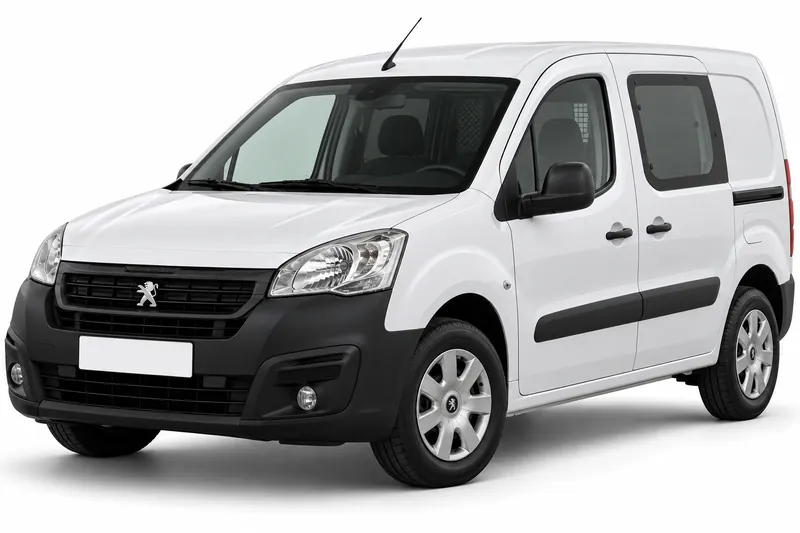
El robo total es la cobertura que se activa cuando el vehículo asegurado es robado y no se recupera. Si tenés un Peugeot Partner, lo primero es confirmar que tu póliza la incluye, porque no todas las pólizas la tienen. En caso de pérdida total, la referencia para la indemnización es la suma asegurada que figura en tu póliza. Antes de contratar, conviene leer las condiciones particulares y generales, que son las que definen qué queda cubierto. Esta guía trata solo la cobertura de robo total. Si buscás la ficha general del modelo, entrá a ficha general del Peugeot Partner. Aquí vas a ver en qué se diferencia el robo total del parcial, cómo pensar el valor asegurado, qué papeles y pasos revisar para denunciar y qué condiciones cambian entre aseguradoras.
Cuánto cuesta cada cobertura del Peugeot Partner
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $40.201 a $82.158 |
| Terceros completo | $53.863 a $99.876 |
| Todo riesgo, franquicia del 6 % | $66.375 a $172.688 |
| Todo riesgo, franquicia del 3 % | $82.379 a $218.278 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Peugeot Partner 2024.
Valuación del Peugeot Partner por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $36.660.000 a $38.860.000 | 5 |
| 2025 | $30.000.000 a $33.000.000 | 8 |
| 2024 | $25.000.000 a $30.690.000 | 16 |
| 2023 | $23.250.000 a $28.541.700 | 16 |
| 2022 | $21.622.500 a $26.543.800 | 16 |
| 2021 | $20.049.100 a $24.685.700 | 22 |
| 2020 | $18.701.300 a $22.957.700 | 22 |
| 2019 | $17.392.200 a $21.350.700 | 22 |
| 2018 | $16.000.000 a $19.856.100 | 23 |
| 2017 | $14.650.000 a $19.038.400 | 36 |
Origen del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Cómo distinguir el robo total del parcial en tu póliza
Robo total y robo parcial son coberturas distintas, y conviene leer cada una por separado. El robo total se refiere al vehículo completo, que es sustraído y no se recupera. El robo parcial alcanza partes o accesorios del vehículo que se sustraen sin que el auto desaparezca. Cómo se trata cada caso depende de la redacción de tu póliza, así que busca la definición de robo total y la de robo parcial antes de contratar. No asumas que una cobertura incluye a la otra. Tampoco conviene confundir el robo total con el seguro obligatorio, que cumple otra función. Para entender esa diferencia, mirá qué cubre el seguro obligatorio.
Qué suma se usa como base en una pérdida total
En una pérdida total, la referencia para la indemnización es la suma asegurada que figura en tu póliza. Por eso el valor que declarás al contratar pesa tanto en el resultado. Si la suma asegurada no acompaña el valor real de tu vehículo en ese momento, el monto que recibas puede quedar lejos de lo que necesitás para reponerlo. Preguntá a tu aseguradora cómo se fija esa suma, si se revisa con el tiempo y qué ocurre si el vehículo tiene modificaciones o equipamiento agregado. Pedí las respuestas por escrito y guardalas junto con la póliza.
Qué papeles reunir y cómo avisar del robo
Cuando ocurre un robo, reuní la póliza y la documentación del vehículo, y tené a mano la denuncia policial que hayas hecho, porque respalda el hecho. Después avisá a tu aseguradora según el procedimiento de tu póliza. La Superintendencia de Seguros de la Nación (SSN) ofrece información sobre denuncia y trámite del siniestro en su portal de preguntas frecuentes sobre automotor. La lista exacta de documentos y los plazos los define cada aseguradora en sus condiciones, así que pregunta por escrito qué papeles necesitás. Guardá copia de todo lo que envíes.
Qué comparar cuando las condiciones cambian entre aseguradoras
Las condiciones de robo total cambian de una aseguradora a otra. Pueden variar la definición del riesgo, los requisitos para denunciar, los plazos del trámite, las exclusiones, la franquicia y los límites de indemnización. Por eso no alcanza con comparar el nombre de la cobertura. Antes de contratar, confirmá por escrito si el robo total está disponible para tu Peugeot Partner, porque esa disponibilidad depende de cada compañía. Luego compará las propuestas punto por punto, con la misma información del vehículo en todas.
Preguntas frecuentes
- ¿El robo total viene incluido en el seguro de mi Peugeot Partner?
- No conviene darlo por hecho. La cobertura depende de la póliza que contrates y de la aseguradora, así que no siempre está incluida. Revisá las condiciones particulares y confirmá por escrito si el robo total está disponible para tu vehículo.
- ¿Qué pasa con la suma asegurada si mi Peugeot Partner sufre una pérdida total?
- En pérdida total, la referencia para la indemnización es la suma asegurada que figura en tu póliza. Por eso conviene entender cómo se fijó ese valor al contratar y si se actualiza. Preguntá a tu aseguradora qué pasa si el vehículo tiene modificaciones, porque la respuesta puede cambiar de una compañía a otra.
Tu próximo paso es revisar la póliza con tres preguntas: si incluye robo total para tu Peugeot Partner, cómo se fija la suma asegurada y qué documentos pide la aseguradora para denunciar un siniestro. Con esas respuestas podés comparar propuestas con más criterio.
- Seguro del Peugeot Partner: todas las coberturas
- Responsabilidad civil del Peugeot Partner
- Terceros completo del Peugeot Partner
- Todo riesgo con franquicia del Peugeot Partner
- Granizo del Peugeot Partner
- Cristales y parabrisas del Peugeot Partner
- Auto usado del Peugeot Partner
- Suma asegurada del Peugeot Partner
- Seguro de autos Peugeot
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.