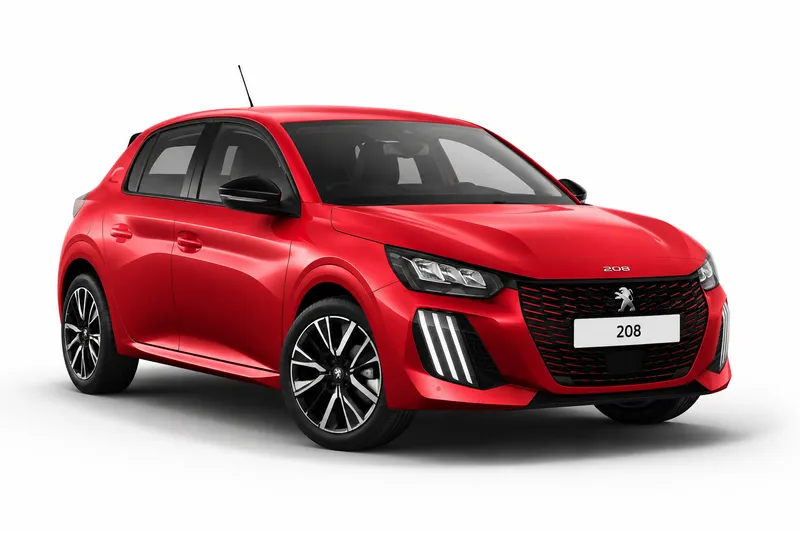
El todo riesgo con franquicia cubre los daños propios de tu Peugeot 208 según lo que diga la póliza, y en cada siniestro cubierto pagás una parte del costo, que es la franquicia. Qué daños entran, cuánto te toca pagar y en qué casos no hay cobertura depende de la póliza específica de cada aseguradora, no de un modelo ni de una regla general.
Por eso conviene leer el contrato antes de elegir, no solo el precio de la prima. Esta guía explica cuándo se usa esta cobertura, cómo interpretar la franquicia sin inventar porcentajes, qué condiciones y exclusiones comparar entre pólizas y qué datos tener a mano para pedir una cotización real. Si ya querés ver el seguro para Peugeot 208, podés revisarlo antes de comparar.
Cuánto cuesta cada cobertura del Peugeot 208
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $40.089 a $82.042 |
| Terceros completo | $53.704 a $99.682 |
| Todo riesgo, franquicia del 6 % | $66.081 a $171.850 |
| Todo riesgo, franquicia del 3 % | $81.943 a $217.036 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Cuándo tiene sentido contratar daños propios
La cobertura de daños propios sirve cuando querés que la aseguradora responda por los daños a tu Peugeot 208 y no solo por lo que pase con terceros. Antes de decidir, pensá cuánto te costaría reparar o reemplazar el auto sin ayuda del seguro, y qué parte de ese costo podrías afrontar en un mal momento. Esa cuenta, más que cualquier comparación general, te muestra si el todo riesgo tiene sentido para tu caso. Tené en cuenta que el seguro obligatorio y el todo riesgo son coberturas distintas, así que una no reemplaza a la otra.
Cómo leer la franquicia sin adivinar porcentajes
La franquicia es la parte del daño que queda a tu cargo cuando hay un siniestro cubierto. Buscá en la póliza cómo se define, sobre qué base se calcula y si aplica a todos los casos o solo a algunos. No tomes como válida una cifra que alguien te diga de memoria, porque cada aseguradora fija sus condiciones en el contrato. Según la Superintendencia de Seguros de la Nación, la suma asegurada y el valor de plaza son datos relevantes en un siniestro y en una pérdida total, conforme al contrato. Preguntá cómo se fija la suma asegurada antes de firmar y pedí que te expliquen por escrito cómo se aplicaría la franquicia en tu caso.
Condiciones y exclusiones que conviene comparar
Dos pólizas que se llaman igual pueden cubrir cosas distintas. Compará punto por punto qué tipos de daño incluye cada una, si tiene límites, qué documentación pide la aseguradora ante un siniestro y cómo sigue el proceso de reparación. Leé también las exclusiones, porque ahí suele estar la diferencia entre lo que creías contratar y lo que realmente queda cubierto. Si un vendedor te resume las condiciones en dos frases, pedí el texto completo de la póliza antes de firmar. Así evitás sorpresas justo cuando más necesitás el seguro.
Datos que necesitás para una cotización real
Para que una cotización refleje tu caso, tené a mano los datos del vehículo tal como figuran en la documentación: marca, modelo, año y versión del Peugeot 208. Indicá también el uso que le das al auto, porque puede cambiar lo que te ofrecen. Preguntá a la aseguradora qué suma asegurada te propone y cómo calcula el valor del auto, sobre todo en caso de pérdida total. Pedí los datos de la franquicia por escrito, con la misma información para cada opción que compares. Así la comparación es entre cosas iguales y no entre resúmenes que no dicen lo mismo.
Qué datos del Peugeot 208 todavía debés confirmar
Antes de contratar, confirmá con la aseguradora si tu 208, con su año y su versión, entrá en la cobertura de todo riesgo, qué franquicia aplica y qué suma asegurada te propone. Pedí que todo quede indicado en la póliza, porque es el texto que se revisa si hay un siniestro.
Preguntas frecuentes
- ¿Mi Peugeot 208 queda cubierto ante cualquier daño con el todo riesgo?
- No hay una respuesta general. Lo que cubre depende de la póliza específica de cada aseguradora, por eso es lo primero que conviene revisar. Pedí el texto completo y ubicá la sección de coberturas y exclusiones antes de decidir.
- ¿Cuánto tendré que pagar yo de franquicia si tengo un siniestro?
- La franquicia figura en la póliza, y también la forma de calcularla. Si el texto no te queda claro, preguntá a la aseguradora cómo se aplica en tu caso y pedí el ejemplo por escrito.
- ¿Qué papel juega la suma asegurada si tengo que cobrar un siniestro?
- Según la Superintendencia de Seguros de la Nación, la suma asegurada y el valor de plaza son datos relevantes en siniestros y en pérdida total, conforme al contrato. Conviene entender cómo se fija la suma asegurada antes de firmar, y no después de un choque.
- ¿El seguro obligatorio alcanza para proteger mi Peugeot 208?
- El seguro obligatorio y el todo riesgo son coberturas distintas, así que una no reemplaza a la otra. Si querés protegerte por los daños a tu propio auto, tenés que evaluar la cobertura de daños propios por separado. Revisá qué incluye cada póliza antes de decidir.
El siguiente paso es comparar dos o tres pólizas con las mismas preguntas: qué cubren, qué excluyen, cómo se calcula la franquicia y qué suma asegurada proponen. La decisión final la toma el texto de la póliza que firmes.
- Seguro del Peugeot 208: todas las coberturas
- Responsabilidad civil del Peugeot 208
- Terceros completo del Peugeot 208
- Robo total del Peugeot 208
- Granizo del Peugeot 208
- Cristales y parabrisas del Peugeot 208
- Auto usado del Peugeot 208
- Suma asegurada del Peugeot 208
- Seguro de autos Peugeot
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.