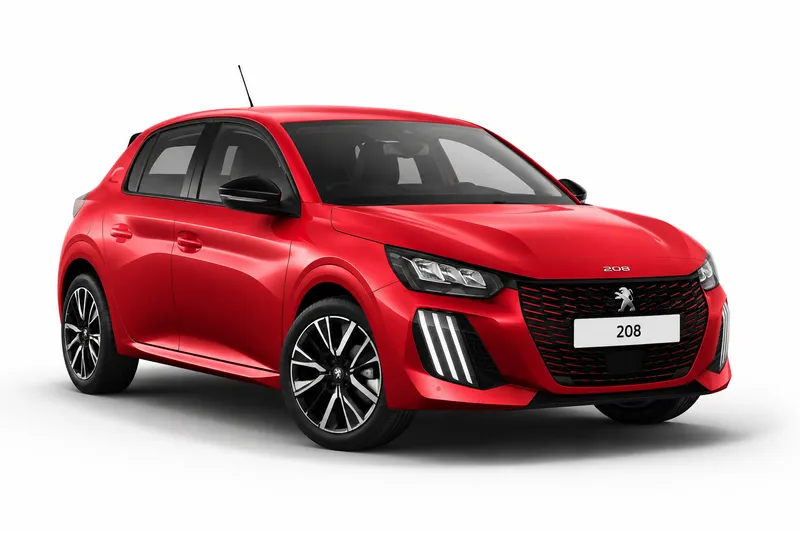
Para un Peugeot 208 usado, el seguro se arma según tres cosas: la antigüedad del auto, su estado real y los riesgos que querés cubrir. La aseguradora decide si acepta el riesgo y con qué condiciones, así que dos personas con el mismo modelo pueden recibir propuestas distintas. Esta guía te explica qué revisar antes de pedir un presupuesto y cómo leer la valuación oficial sin confundirla con el costo de la póliza.
Si ya tenés el auto, aquí encontrás lo que conviene juntar para llegar a la consulta con los datos listos. Si todavía estás comparando, te muestra qué preguntas hacer antes de elegir una propuesta. El foco está en el usado, porque es donde más dudas aparecen.
Cuánto cuesta cada cobertura del Peugeot 208
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $40.089 a $82.042 |
| Terceros completo | $53.704 a $99.682 |
| Todo riesgo, franquicia del 6 % | $66.081 a $171.850 |
| Todo riesgo, franquicia del 3 % | $81.943 a $217.036 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Valuación del Peugeot 208 por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $31.460.000 a $43.310.000 | 22 |
| 2025 | $24.912.000 a $33.000.000 | 24 |
| 2024 | $22.000.000 a $32.010.000 | 80 |
| 2023 | $20.049.100 a $27.305.000 | 60 |
| 2022 | $19.046.700 a $25.939.800 | 47 |
| 2021 | $18.094.300 a $24.642.800 | 40 |
| 2020 | $15.794.800 a $23.761.900 | 52 |
| 2019 | $15.005.100 a $22.573.800 | 42 |
| 2018 | $14.254.900 a $23.761.900 | 32 |
| 2017 | $11.668.900 a $22.573.800 | 23 |
Fuente: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Antigüedad del auto y coberturas que podés pedir
La antigüedad del 208 cambia las opciones que tenés delante. Un modelo con pocos años suele tener un valor más alto, y eso influye cuando comparás coberturas más amplias con otras más acotadas. Un auto más viejo puede quedar con coberturas más limitadas, porque la aseguradora evalúa el riesgo de cubrir un bien que vale menos. Cada aseguradora define qué ofrece para cada antigüedad y bajo qué condiciones. Por eso pregunta de forma directa qué coberturas aceptan para un 208 de tu año y pedí que la propuesta lo detalle por escrito. Antes de sumar coberturas, tené en cuenta el seguro obligatorio, que es el punto de partida, y las opciones adicionales se agregan sobre esa base.
Estado, uso y documentación que conviene tener lista
Antes de cotizar, revisá el estado real del auto. Mirá la carrocería, los neumáticos, las luces y si hay daños previos que no se hayan reparado. Un vehículo con daños anteriores puede requerir una inspección o una cobertura distinta, según la aseguradora. Después juntá la documentación del vehículo y revisá que datos como el año y la versión coincidan con lo que tenés a mano. Preguntá a la aseguradora qué papeles pide para tu caso. Declará también el uso real que le das al auto, por ejemplo si lo usás para ir al trabajo, para viajar o solo dentro de la ciudad. La aseguradora lo considera según sus condiciones, y así la póliza describe lo que hacés con el auto.
Valuación de referencia y prima: qué mirar en cada una
La valuación y la prima son cosas distintas. El DNRPA publica valuaciones oficiales periódicas, pero no equivalen a primas de seguros, así que no sirven para calcular cuánto pagarás por la póliza. La valuación te da una referencia del valor del vehículo en el registro oficial. La prima, en cambio, es lo que la aseguradora cobra por la cobertura que acepta, y su monto depende de las condiciones de cada compañía y de lo que elijas cubrir. Según las preguntas frecuentes de la Superintendencia de Seguros de la Nación sobre automotor, la aceptación de un riesgo es decisión de la aseguradora, conforme a sus condiciones. Para leer bien una propuesta, compará primero qué cubre cada opción y después cuánto cuesta. Podés consultar las valuaciones en su sitio y las preguntas frecuentes en su sitio.
Qué preguntar antes de aceptar una cotización de usado
Una cotización sirve cuando entendés qué incluye. Preguntá qué coberturas aplica la aseguradora a tu 208 usado y cuáles quedan afuera, sin asumir que la oferta es la misma que para un auto nuevo. Consultá también qué condiciones tiene la póliza sobre franquicias, sumas aseguradas y exclusiones, y si la propuesta cambia con el uso o con la antigüedad. Pedí saber qué documentación necesitás para emitirla y si hace falta una inspección previa. Por último, preguntá cómo es el trámite si ocurre un siniestro, con los pasos y los plazos que indique la compañía. Con esas respuestas por escrito, podés comparar propuestas sobre la misma base.
Datos a validar
Faltan la valuación de referencia por año y versión, las coberturas que cada aseguradora acepta para este modelo, las franquicias y sumas aseguradas habituales, y la prima según antigüedad y perfil. Cuando se confirmen, se citarán con su fuente y su fecha. Para ver el seguro del modelo en general, revisá la ficha del Peugeot 208.
Preguntas frecuentes
- ¿Puedo asegurar un Peugeot 208 usado con la misma cobertura que uno nuevo?
- No necesariamente. La aseguradora acepta el riesgo según sus condiciones, y la antigüedad y el estado del auto forman parte de esa evaluación. Por eso la cobertura de un 208 usado puede ser distinta a la de uno nuevo. Pedí la propuesta por escrito y revisá qué incluye antes de aceptarla.
- ¿La valuación del DNRPA es lo que me va a costar el seguro?
- No. Las valuaciones oficiales del DNRPA son referencias periódicas y no equivalen a primas de seguros. El costo de la póliza depende de la cobertura que elijas y de las condiciones de cada aseguradora. Usá la valuación para entender el valor del auto, no para estimar la prima.
- ¿Qué le digo a la aseguradora sobre el uso que le doy al auto?
- Declará el uso real, por ejemplo si lo usás para ir al trabajo, para viajar o solo en la ciudad. La aseguradora lo tiene en cuenta según sus condiciones. Conviene que la póliza refleje lo que hacés con el auto y no una versión distinta.
Antes de pedir presupuesto, armá tu lista: año y versión del 208, uso que le das al auto, documentación a mano y las preguntas de esta guía. Con esos datos, la comparación se hace sobre información equivalente. Si querés ver primero el seguro del modelo en general, entrá a la ficha del Peugeot 208.
- Seguro del Peugeot 208: todas las coberturas
- Responsabilidad civil del Peugeot 208
- Terceros completo del Peugeot 208
- Todo riesgo con franquicia del Peugeot 208
- Robo total del Peugeot 208
- Granizo del Peugeot 208
- Cristales y parabrisas del Peugeot 208
- Suma asegurada del Peugeot 208
- Seguro de autos Peugeot
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.