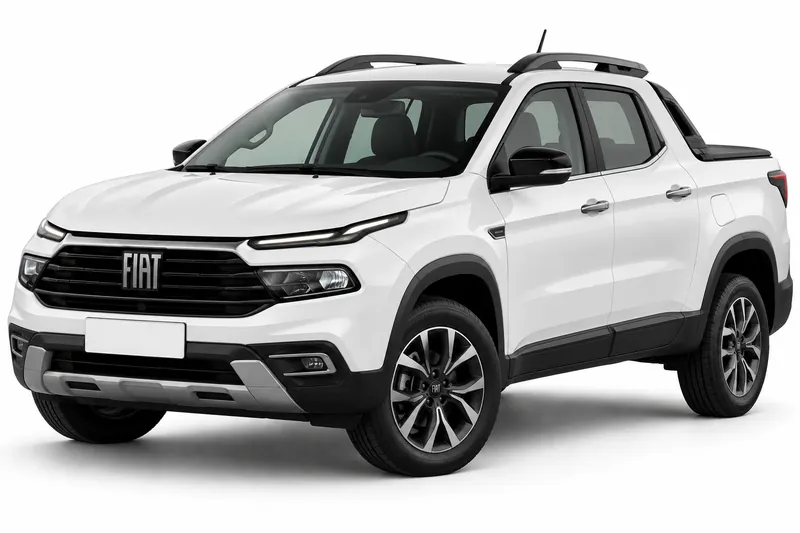
El todo riesgo con franquicia es la modalidad en la que la aseguradora cubre los daños a tu propio Fiat Toro, y vos asumís una parte del costo del siniestro, que se llama franquicia. El monto y la forma de calcularlo los fija tu contrato, así que dos Toro con la misma cobertura pueden tener condiciones distintas.
Si tenés un Toro y querés saber qué te toca pagar cuando hay un choque, un golpe o un daño, esta guía explica cómo opera la franquicia, qué exclusiones conviene revisar y qué datos tener a mano antes de cotizar. Esta página trata solo la cobertura. Para ver la oferta general del modelo, la ficha general del Fiat Toro reúne lo que hay sobre el auto. Así no mezclás dos cosas distintas al comparar.
Cuánto cuesta cada cobertura del Fiat Toro
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $103.566 |
| Terceros (robo e incendio total) | $47.330 a $118.332 |
| Terceros completo | $65.513 a $139.724 |
| Todo riesgo, franquicia del 6 % | $95.053 a $268.164 |
| Todo riesgo, franquicia del 3 % | $127.568 a $340.693 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Qué son los daños propios
Los daños propios son la parte de la póliza que protege a tu propio vehículo. Si tu Toro sufre un golpe, un choque o un daño que el contrato contempla, la aseguradora responde por los daños sufridos por el auto asegurado. Eso lo distingue del seguro obligatorio, que atiende los daños que tu auto causa a terceros.
Por eso, en esta cobertura la pregunta práctica es cuánto queda a tu cargo. Antes de leer la franquicia, conviene separar qué está en la póliza de daños propios y qué corresponde a otras partes del contrato.
Cuánto pagás vos cuando hay un siniestro
La franquicia es el monto que queda a cargo tuyo en un siniestro cubierto. La aseguradora paga el resto, según lo que diga la póliza. El contrato define si la franquicia es un monto fijo o un porcentaje, y cuánto vale, así que no conviene dar por hecho que la de tu Toro es igual a la de otro auto del mismo modelo.
Antes de cotizar, buscá en tu póliza el monto, la forma de cálculo y en qué casos se aplica.
Qué puede quedar afuera de tu cobertura
Las exclusiones son los casos que la póliza no cubre. Cambian de una aseguradora a otra y de un contrato a otro, así que lo útil es leer el apartado completo de tu póliza y no fiarte de un resumen. Prestá atención a cómo se describe el uso del vehículo, quiénes pueden manejarlo, los accesorios o modificaciones que tenga tu Toro y los plazos para avisar un siniestro.
Si algo no queda claro, pedí a la aseguradora una respuesta por escrito y guardala junto con la póliza. Lo que el contrato no menciona no conviene darlo por cubierto.
Qué tener a mano antes de cotizar tu Toro
Cuando pidas precio, la aseguradora va a consultar por tu vehículo y por el uso que le das. La suma asegurada y el valor de plaza se interpretan según la póliza, así que conviene confirmar con la aseguradora qué valor se toma como base y cómo se actualiza.
Datos a validar antes de cotizar: la franquicia vigente de la aseguradora que elijas, la suma asegurada y el valor de plaza que figuran en el contrato, el alcance de la cobertura de daños propios y las exclusiones del texto. Si ya tenés una póliza, compará cada punto con la oferta nueva.
Esta página explica la cobertura; el precio lo define cada cotización.
Preguntas frecuentes
- ¿La franquicia de mi Fiat Toro es la misma que la de otros Toro?
- No necesariamente. Las condiciones de franquicia dependen del contrato. Dos Toro con la misma cobertura pueden tener franquicias distintas si cambian la aseguradora, el plan o lo acordado en la póliza. El dato que te corresponde está en tu contrato.
- ¿Qué pasa si el arreglo cuesta menos que la franquicia?
- Depende de cómo esté redactada tu póliza, por eso conviene leerla antes de tener un siniestro. Si el costo del arreglo no supera la franquicia, la aseguradora puede no pagar nada y ese gasto queda a tu cargo. Pedí a la aseguradora que te confirme por escrito cómo se aplica en tu caso.
- ¿Cómo sé si la suma asegurada y el valor de plaza de mi Toro están bien?
- Esos valores se interpretan según la póliza. Revisá qué cifra figura en el contrato, cómo se actualiza y si coincide con lo que declaraste al contratar. Si no coincide, pedí la corrección a la aseguradora antes de que ocurra un siniestro.
El siguiente paso es ubicar en tu póliza la franquicia, la suma asegurada, el valor de plaza y el apartado de exclusiones, y anotar cada punto por separado. Con esos datos a la vista, podés pedir precios y comparar la oferta contra lo que ya tenés. Si antes querés ver el panorama general del modelo, volvé a la ficha general del Fiat Toro.
- Seguro del Fiat Toro: todas las coberturas
- Responsabilidad civil del Fiat Toro
- Terceros completo del Fiat Toro
- Robo total del Fiat Toro
- Granizo del Fiat Toro
- Cristales y parabrisas del Fiat Toro
- Auto usado del Fiat Toro
- Suma asegurada del Fiat Toro
- Seguro de autos Fiat
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.