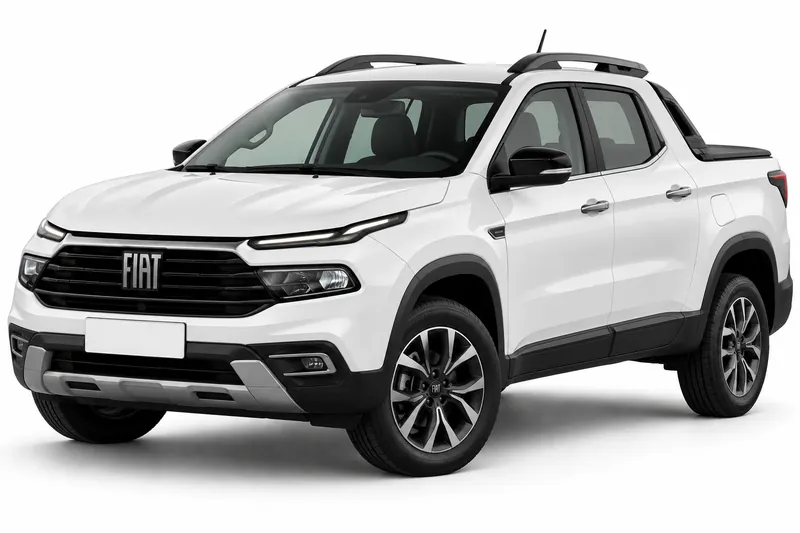
La suma asegurada es el valor del Fiat Toro que figura en tu póliza y que se acordó al contratar. No es lo mismo que el valor de plaza, que es una referencia de mercado que se ubica en las tablas de valuación oficiales. La Superintendencia de Seguros de la Nación explica la diferencia entre ambos valores en caso de pérdida total, y conviene entenderla antes de contratar o renovar.
Esta guía muestra cómo distinguir los dos valores, dónde consultar la valuación oficial y qué revisar en tu póliza. Si buscás el seguro para Fiat Toro en general, lo encontrás en la página del modelo.
Valuación del Fiat Toro por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $42.000.000 a $63.180.000 | 8 |
| 2025 | $35.801.200 a $53.270.400 | 5 |
| 2024 | $32.221.000 a $48.000.000 | 8 |
| 2023 | $28.998.900 a $43.200.000 | 7 |
| 2022 | $24.398.400 a $38.880.000 | 11 |
| 2021 | $23.178.500 a $34.950.700 | 10 |
| 2020 | $22.019.600 a $30.635.900 | 5 |
| 2019 | $20.155.200 a $29.104.100 | 7 |
| 2018 | $19.147.400 a $25.920.900 | 6 |
| 2017 | $18.190.100 a $24.624.800 | 3 |
Fuente: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Suma asegurada y valor de plaza: qué representa cada uno
La suma asegurada aparece en tu póliza y es el valor del Fiat Toro que se acordó al contratar. El valor de plaza, en cambio, es una referencia de mercado que surge de la valuación oficial del vehículo. Son conceptos relacionados, pero no son iguales, y no conviene asumir que uno reemplaza al otro al leer el contrato.
Cada valor responde a una pregunta distinta. La suma asegurada indica qué valor figura para el auto en el contrato. El valor de plaza indica cuál es la referencia del modelo y la versión en la tabla vigente. Antes de revisar la póliza, tené a mano el modelo, la versión y el año de tu auto, porque con esos datos se ubica la referencia en la tabla.
Cómo consultar la valuación oficial del Fiat Toro
La DNRPA (Dirección Nacional de los Registros Nacionales de la Propiedad del Automotor y de Créditos Prendarios) publica tablas periódicas de valuación. Podés consultarlas en su sitio. Revisá la fecha de la tabla que abras, porque se actualiza periódicamente y la referencia cambia con cada publicación. Buscá tu modelo y tu versión exactos, y no tomes una versión parecida.
Los datos actuales por versión los tenés que leer en la tabla vigente al momento de revisar tu póliza. Si el valor de tu póliza no coincide con lo que encontrás, pedí a la aseguradora que te explique por escrito cómo lo calculó.
Pérdida total: qué condiciones revisar
Cuando el daño es grande, la aseguradora puede declarar pérdida total en lugar de repararlo. En ese caso, la comparación entre suma asegurada y valor de plaza es el punto que más conviene entender de antemano.
Los plazos, los pasos y las condiciones concretas de la pérdida total están en el texto de tu póliza, y cada contrato puede redactarlo de forma distinta. Leé esa cláusula con calma antes de un siniestro. Si algo no queda claro, consultalo con tu aseguradora o con el productor que te asesoró.
Qué verificar en tu póliza antes de contratar o renovar
Empezá por el valor de suma asegurada que figura en la póliza y comparalo con la referencia de la tabla oficial vigente para tu versión. Después revisá la cláusula de pérdida total, las coberturas que contrataste para tu auto y las exclusiones que figuren en el contrato. También conviene leer si hay franquicia y cuál es su monto.
Antes de firmar o renovar, confirmá por escrito estos datos: la suma asegurada, la versión del Fiat Toro declarada, las coberturas incluidas y los montos de franquicia. El seguro obligatorio es otra cosa y no conviene confundirlo con la suma asegurada, que se refiere al valor del propio auto. Podés repasar qué cubre el seguro obligatorio en su guía dedicada.
Preguntas frecuentes
- ¿La suma asegurada de mi Fiat Toro es lo mismo que el valor de plaza?
- No. La suma asegurada es el valor que figura en tu póliza, y el valor de plaza es una referencia que surge de la valuación oficial. La Superintendencia de Seguros de la Nación explica la diferencia en caso de pérdida total en sus preguntas frecuentes sobre automotor.
- ¿Qué hago si la suma asegurada de mi póliza no coincide con la tabla?
- Pedí a tu aseguradora que te explique por escrito cómo calculó el valor. Revisá también la cláusula de pérdida total de tu contrato.
El próximo paso es revisar la póliza de tu Fiat Toro con esta guía a la vista: la suma asegurada, la tabla de valuación vigente y la cláusula de pérdida total. Este sitio no cotiza ni fija el valor de tu auto.
- Seguro del Fiat Toro: todas las coberturas
- Responsabilidad civil del Fiat Toro
- Terceros completo del Fiat Toro
- Todo riesgo con franquicia del Fiat Toro
- Robo total del Fiat Toro
- Granizo del Fiat Toro
- Cristales y parabrisas del Fiat Toro
- Auto usado del Fiat Toro
- Seguro de autos Fiat
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.