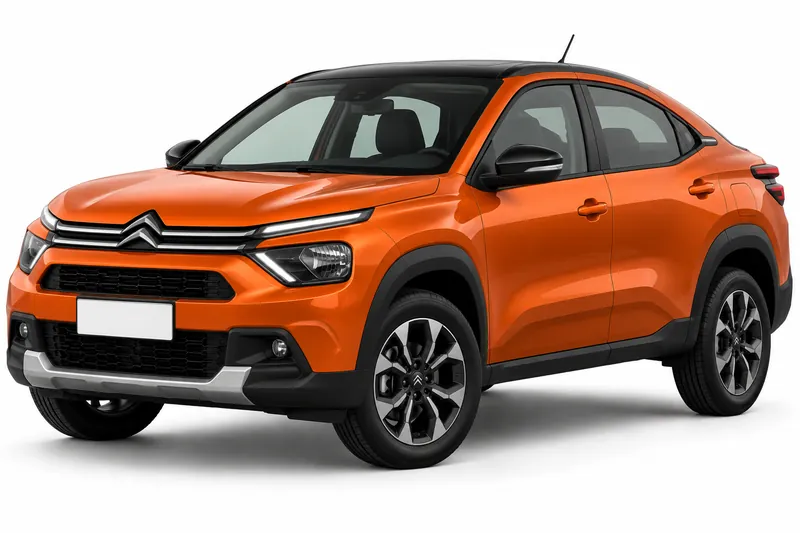
El todo riesgo con franquicia cubre los daños que puede sufrir tu auto, como un choque o un robo, según lo que indique tu póliza. Vos pagás una parte del costo del daño, que es la franquicia, y la aseguradora responde por el resto dentro de las condiciones del contrato. En un Citroën Basalt, esa combinación cambia según la aseguradora y el plan que elijas, así que no hay una respuesta única para todos los titulares del modelo.
Esta guía explica qué son los daños propios, cómo se descuenta la franquicia, qué exclusiones conviene revisar y qué datos tener a mano antes de pedir una cotización. Así podés comparar con criterio antes de elegir. Las condiciones de franquicia dependen del contrato, y la suma asegurada y el valor de plaza se interpretan según la póliza.
Cuánto cuesta cada cobertura del Citroën Basalt
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $39.041 a $80.959 |
| Terceros completo | $52.215 a $97.875 |
| Todo riesgo, franquicia del 6 % | $63.335 a $164.028 |
| Todo riesgo, franquicia del 3 % | $77.876 a $205.450 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2025.
Qué son los daños propios en tu Basalt
Los daños propios son la parte del seguro que protege tu auto frente a los hechos que lo dañen. En la práctica, el todo riesgo suele incluir las reparaciones por un choque o una colisión, y puede extender la protección a otros hechos, como el robo, según lo que figure en tu póliza. Por eso, al leer una oferta para tu Basalt, conviene mirar qué hechos están incluidos y cuáles no, en lugar de quedarte solo con el nombre de la cobertura. Si querés ver la información general del modelo antes de entrar en las condiciones de la póliza, revisá Seguro Citroën Basalt.
Cómo se descuenta la franquicia cuando hay un siniestro
La franquicia es la parte del daño que queda a cargo del titular. Cuando ocurre un siniestro cubierto, la aseguradora calcula el monto del daño y descuenta la franquicia que figura en el contrato. Como ejemplo sin cifras, si la reparación costara más que la franquicia, la diferencia es lo que la aseguradora reconoce dentro de los límites de la póliza. Con una franquicia más alta, tu parte del gasto sube, y con una más baja, disminuye, aunque el resultado depende de cada contrato. El monto exacto no sale de esta guía, porque las condiciones de franquicia dependen del contrato. Antes de firmar, pedí que te muestren cómo se aplica a un siniestro en tu caso.
Qué exclusiones revisar en tu póliza
Las exclusiones son los casos que la póliza no cubre, y cambian según la aseguradora y el contrato. Antes de contratar, revisá si el texto excluye daños en determinadas circunstancias, como el uso del auto distinto al declarado, la conducción por personas no autorizadas o los accesorios que no figuran en la declaración. Son ejemplos de qué mirar, no una lista de lo que tu póliza deja fuera. También conviene fijarse cómo trata los daños por desgaste, que suelen distinguirse de un hecho súbito. Si tenés dudas sobre la responsabilidad frente a terceros, eso corresponde al seguro obligatorio, que tiene un alcance distinto. Por último, confirmá con la aseguradora si el todo riesgo está disponible para tu versión del Basalt, porque la oferta puede variar según la versión y el plan.
Datos y condiciones para cotizar tu Basalt
Para pedir una cotización de todo riesgo con franquicia conviene tener a mano los datos del auto y de su uso: el año y la versión del Basalt, la suma asegurada que querés declarar, el lugar donde se guarda el vehículo y si lo maneja más de una persona. Confirmá también que la franquicia esté escrita en la oferta y que los hechos que te preocupan figuren como cubiertos. Ninguno de estos datos define por sí solo el resultado, porque cada aseguradora aplica sus criterios y las condiciones dependen del contrato. Si una cotización no muestra la franquicia, pedila por escrito antes de decidir.
Preguntas frecuentes
- ¿El todo riesgo con franquicia cubre cualquier daño de mi Basalt?
- No necesariamente. La cobertura depende de lo que diga tu póliza, y las exclusiones cambian según la aseguradora. Antes de contratar, pedí por escrito qué hechos incluye y cuáles deja fuera. Leer las condiciones generales te da una idea más precisa del alcance.
- ¿Cuánto tengo que pagar de franquicia si tengo un siniestro?
- Las condiciones de franquicia dependen del contrato, así que el número figura en tu póliza o en la cotización escrita. Antes de decidir, pedí que te expliquen cómo se calcula en tu caso.
- ¿Qué es la suma asegurada y cómo se interpreta?
- La suma asegurada es el monto que declarás para la cobertura de tu auto. Según la Superintendencia de Seguros de la Nación, la suma asegurada y el valor de plaza se interpretan según la póliza, así que conviene leer cómo la define tu contrato antes de firmar. Si algo no queda claro, consultá a la aseguradora por escrito.
- ¿El todo riesgo con franquicia es lo mismo que el seguro obligatorio?
- No. El seguro obligatorio cubre la responsabilidad frente a terceros, mientras que el todo riesgo se refiere a los daños de tu propio auto según lo que indique la póliza. Podés leer el alcance del obligatorio en la guía de seguro obligatorio y comparar ambos antes de decidir.
Esa comparación te permite decidir con los datos de tu caso.
- Seguro del Citroën Basalt: todas las coberturas
- Responsabilidad civil del Citroën Basalt
- Terceros completo del Citroën Basalt
- Robo total del Citroën Basalt
- Granizo del Citroën Basalt
- Cristales y parabrisas del Citroën Basalt
- Auto usado del Citroën Basalt
- Suma asegurada del Citroën Basalt
- Seguro de autos Citroën
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.